


審査なしのクレジットカードはない|使い道・年会費・申込条件で比べる正規カードと申込前の確認
この記事で分かること
- 審査なしで作れる正規のクレジットカードが存在しない理由と、「審査なし」をうたう勧誘への注意点
- 使い道・年会費・申込条件・支払い方法で比較する正規カード7枚と、それぞれが向いている人
- 申込前に確認すべき条件、審査が不安なときの信用情報開示、クレジット機能が不要な場合の別の支払い方法
「通販やスマホ代の支払いにクレジットカードが要る。でも、審査で落ちるのが怖い」と感じて、審査なしで作れるクレジットカードをお探しではありませんか。
結論から言うと、審査なしで作れる正規のクレジットカードは存在しません。
クレジットカード会社には法律により、申込者に支払い能力があるかどうかを調査することが義務付けられているためです。
とはいえ、クレジットカードを作るのを諦める必要はありません。
使い道や申込条件、年会費、支払い方法を順番に比較していけば、自分に合った候補を1〜2枚に絞り込めます。
また、後払い機能が不要であれば、利用時に即座に口座から代金が引き落とされるデビットカードなど、別の支払い方法で十分に代用できる場合もあります。
読み進める際は、
- 普段よく利用するお店
- 引き落としに利用できる銀行口座
- 毎月カードで支払う予定の金額
の3点をイメージしておくと、自分に合った候補を選びやすくなります。
この記事の結論
- 審査なしで作れる正規のクレジットカードはなく、カード会社は法律で、申込者が後払いの代金を払えるかを調べます
- 利用目的、申込条件、年会費や支払い方法の順に比較していくことで、自分に合った候補を1〜2枚に絞り込めます
- 過去の延滞などで審査に不安がある場合は、申し込む前に信用情報(カードやローンの支払い履歴など)を開示して確認してみましょう
- 後払いの機能がいらないならデビットカードなどで用が足りる場合があり、支払うお金が足りないならカードより相談が先です
審査なしで作れるクレジットカードはない|カード会社は支払える見込みを必ず調べる
審査なしで発行できる正規のクレジットカードは存在しません。
クレジットカードは、買い物の代金をカード会社が一時的に立て替え、利用者が後からまとめて支払う「後払い」の仕組みです。
そのため、後払い取引のルールを定めた割賦販売法により、カード会社には申込者に代金を支払える見込みがあるかを調査する義務が課されています。
この調査義務は、利用可能枠(限度額)が10万円以下の少額なカードを発行する会社であっても免除されません。
「少額のカードなら審査がない」といった例外はなく、この記事で比較しているカードもすべて、申込み後に入会審査が行われます。
審査で何がチェックされるのかを理解しておけば、「審査なし」をアピールする話が正規のカード発行とは別物であることを見分けやすくなります。
カードの審査で調べるのは「後払いした代金を払えるか」
カードの審査で確認されるのは、申込者が後払いした代金を滞りなく支払えるかどうかです。
法律上はこれを「支払可能見込額」と呼び、カード会社は申込みを受けるたびにその金額を算定します。
法律で決まっているのは、支払える見込みの見積もりと信用情報の照会
支払可能見込額は、原則として年収から生活維持費やクレジットの支払い残りなどを差し引き、過去の返済履歴なども加味して総合的に算出されます。
生活維持費とは、日常生活に最低限必要なお金として、世帯人数や住居形態(持ち家か賃貸かなど)に応じて国が基準を定めている金額です。
なお、年収は申込者本人の自己申告が基本となります。

また、カード会社には信用情報機関の登録情報を照会することも義務付けられています。
信用情報機関とは、クレジットカードやローンの申込み、契約内容、支払い状況などの履歴を管理している機関です。
そして原則として、カードの利用限度額は支払可能見込額の90%以下に抑えることと定められています(国の認定を受けたカード会社であれば、別の審査方式を用いることも可能です)。
発行するかはカード会社が独自の基準で決め、外からは分からない
最終的にカードを発行するかどうかを判断するのはカード会社です。
各社は信用情報も参考にしながら独自の基準に基づいて総合的に審査を行い、信用情報機関がカードの発行可否を決めているわけではありません。
ここで混同しないようにしたいのが、「申込資格」と「審査」の違いです。
申込資格はあくまで「この条件に当てはまる人なら申し込める」といった申込みを受け付けるための前提条件であり、これを満たしていても実際に発行されるかどうかは審査によって決まります。
審査基準が外部からは分からない以上、「年会費が無料だから審査が甘い」「発行会社の種類がこうだから審査が甘い」といった見解に確かな根拠はありません。
カードを比較する際は、通りやすさの評判ではなく、申込資格を満たしているかや、自分の用途に合っているかを重視して選びましょう。
「審査なし」「誰でも作れる」をうたう勧誘には申し込まない
「審査なしで作れる」「誰でも作れる」などとうたうカードの勧誘には、申し込まないでください。
正規のクレジットカードを発行する会社は、割賦販売法に基づく登録を受けたうえで、ここまで説明した審査を行っています。
「審査をしない」と言い切る勧誘は、正規のカード発行業者ではない可能性を疑いましょう。
相手が正規のカード会社かは、国の登録業者の一覧で確かめる
勧誘してきた相手が正規のカード会社かどうかは、経済産業省の「登録事業者一覧」に載っている、クレジットカードを発行できる登録業者の名前と照合することで確認できます。
また、カードではなくお金を貸すと持ちかけられた場合は、金融庁の「登録貸金業者情報検索サービス」で貸金業者としての登録の有無を検索できます。
SNSや広告で「審査なし」をアピールする勧誘を見かけても、氏名や住所、勤務先などの個人情報を伝えたり、「手数料」「保証料」などの名目でお金を支払ったりする前に踏みとどまり、公式の一覧で登録を確かめましょう。
登録が確認できない相手には、申込手続きを進めず、個人情報や金銭を渡さないでください。
ショッピング枠の現金化は規約違反で、払う額がかえって増える
「カードのショッピング枠を現金に換えられる」という話にも乗らないでください。
ショッピング枠とは買い物に利用できる上限額のことですが、これを現金に換える行為はカード会社の会員規約で禁止されています。
規約違反とみなされると、カードの利用停止や強制退会、利用残高の一括請求を受けるおそれがあります。
さらに、業者から現金を受け取れたとしても、カードで決済した代金は後からカード会社へ全額支払わなければなりません。
手にした現金以上の金額を支払うことになり、結果として借金を増やすだけになってしまいます。
もしこのような勧誘に応じて申し込んでしまったり、金銭を支払ってトラブルになったりしてお困りの場合は、消費者ホットライン「188」へ電話してみましょう。
最寄りの消費生活センターなど、適切な相談窓口を案内してもらえます(相談料は無料ですが、通話料がかかります)。
審査のある正規カードを比べる|使い道・年会費・申込条件で選ぶ
この記事で比較する正規のクレジットカード7枚は、主な使い道に合わせて分類して並べています。
なお、並び順は審査の通りやすさとは関係ありません。
まずは一覧表からご自身の用途に合ったカードを探し、申込条件を満たしているか確認したうえで、費用や支払い方法の制約を比較しながら各カードの解説を読み進めてみてください。
7枚の費用・申込条件・支払いの制約を一覧で比べる
7枚のうち年会費が発生するのは、事前に保証金を預けて利用する「ライフカード デポジット型」のみで、残りの6枚は年会費無料です(ただし、年会費無料の「ライフカード」は、1年間で一度も利用がないと手数料がかかります)。
カードごとに大きく異なるのは、申込条件と支払い・利用に関する制約です。
一覧を見る前に、カードの支払い方法に関する基本用語を確認しておきましょう。
この記事で取り上げる支払い方法や機能は、以下の
- 1回払い:利用した金額を、次回の支払日にまとめて一括で支払う方法
- 分割払い:利用金額を指定した回数に分けて支払う方法(回数に応じて手数料が発生)
- リボ払い:利用額にかかわらず毎月ほぼ一定の金額を支払う方法(未払いの残高に対して手数料がかかり続ける)
- キャッシング:カードを使って現金を借り入れる機能(買い物ではなく借入)
の4つです。
表に記載している手数料は、年あたりの割合で表した「実質年率」です。
また、発行までの目安は「申込みから発送まで」「審査完了からお届けまで」などカード会社によって数え方の基準が異なるため、表内には起点となる条件も併記しています。
なお、表中の「即時発行」とは、申込み当日に審査が完了し、カード本体が手元に届く前にカード番号を確認できる仕組みのことです。
| カード | 合う使い道 | 年会費などの費用 | 申込条件 | 支払い・利用の制約 | 公式サイト | 詳しい解説記事 |
|---|---|---|---|---|---|---|
| ライフカード(年会費無料) | 店を問わない普段の支払い。40歳以上でも申し込める | 年会費無料。入会月から翌年の入会月末日まで一度も使わないと手数料1,650円(税込) | 日本国内に住む18歳以上で、電話連絡ができる人 | リボ・分割の手数料は実質年率19.8%。最短2営業日で発行(正午までの申込みと口座設定が条件。申込みから発送までの日数で、到着日ではない) | ライフカード公式サイト | @nextの解説記事あり |
| JCB カード W | 18〜39歳の普段の支払い | 年会費無料。39歳までに入会すれば40歳以降も無料 | 18〜39歳で、本人か配偶者に安定した収入がある人。または高校生を除く18〜39歳の学生 | リボ手数料は実質年率18.00%(2026年10月1日利用分から順次)。番号の即時発行は9:00〜20:00の判定 | JCB カード W公式サイト | — |
| 楽天カード | 楽天市場や楽天のサービスでの支払い | 年会費無料 | 18歳以上。海外在住の人は不可 | リボ手数料は実質年率17.64%。カードは審査完了から約1週間〜10日で届く | 楽天カード公式サイト | @nextの解説記事あり |
| イオンカードセレクト | イオングループの店での支払い、イオン銀行や電子マネーWAONとまとめた管理 | 入会金・年会費無料 | 18歳以上(高校生は卒業年度の1月1日以降) | 引き落としはイオン銀行口座のみ(口座開設が前提)。リボ手数料は実質年率18.0% | イオンカードセレクト公式サイト | おかねの教科書の解説記事あり |
| 三井住友カード(NL) | 申し込んだ当日からスマホで使いたい | 年会費無料 | 満18歳以上(高校生を除く) | リボ手数料は入会時の実質年率18.0%。夜間(19:31〜翌8:59)の即時発行は最初の枠が5万円・1回払いのみ | 三井住友カード(NL)公式サイト | — |
| Oliveフレキシブルペイ(一般) | 三井住友銀行の口座・アプリとまとめて管理し、デビットにも切り替えたい | 年会費無料 | 日本国内に住む個人。クレジットモードは満18歳以上(高校生を除く)。Oliveアカウントの申込みが必要 | クレジットモードは審査の結果で付かない場合がある。クレジットは毎月26日、デビットは使った時点で引き落とし | Olive公式サイト | @nextの解説記事あり |
| ライフカード デポジット型 | 使える金額を保証金で決めておきたい | 年会費5,500円(スタンダード)から。保証金は限度額と同じ額 | 日本国内に住む18歳以上で、電話連絡ができる人 | 保証金と初年度の年会費はカード受け取り時に現金で払う。キャッシング不可。契約から最短6営業日で発行 | デポジット型ライフカード公式サイト | — |
実際に、上記のカードを使い道別に整理すると、以下の
- 利用するお店が決まっている場合:「楽天カード」と「イオンカードセレクト」
- 申込み当日からすぐに使いたい場合:「三井住友カード(NL)」と「JCB カード W」(「JCB カード W」は39歳以下限定)
- 銀行口座とまとめて管理したい場合:「Oliveフレキシブルペイ」
- あらかじめ使える金額を決めておきたい場合:保証金を用意できるかで選ぶ「ライフカード デポジット型」
という4つのパターンに分かれます。
特定の用途はなく普段の支払いで幅広く使いたい場合は、ご自身の年齢に合わせて「ライフカード」と「JCB カード W」のどちらかを選びましょう。
店を問わず普段の支払いに使いたい人|ライフカード・JCB カード W
店舗を限定せず普段の支払いに使いたい場合、39歳以下であれば「ライフカード」と「JCB カード W」のどちらも候補になりますが、40歳以上の方は「ライフカード」が主な選択肢となります。
これは、JCB カード Wの申込可能年齢が18〜39歳に限定されているためです。
年齢以外の選び方としては、年に1回以上利用する見込みがあるかや、ポイントの還元率・貯まりやすさをどれだけ重視するかを基準に判断するとよいでしょう。
ライフカード(年会費無料)は1年に1回以上使う人向け
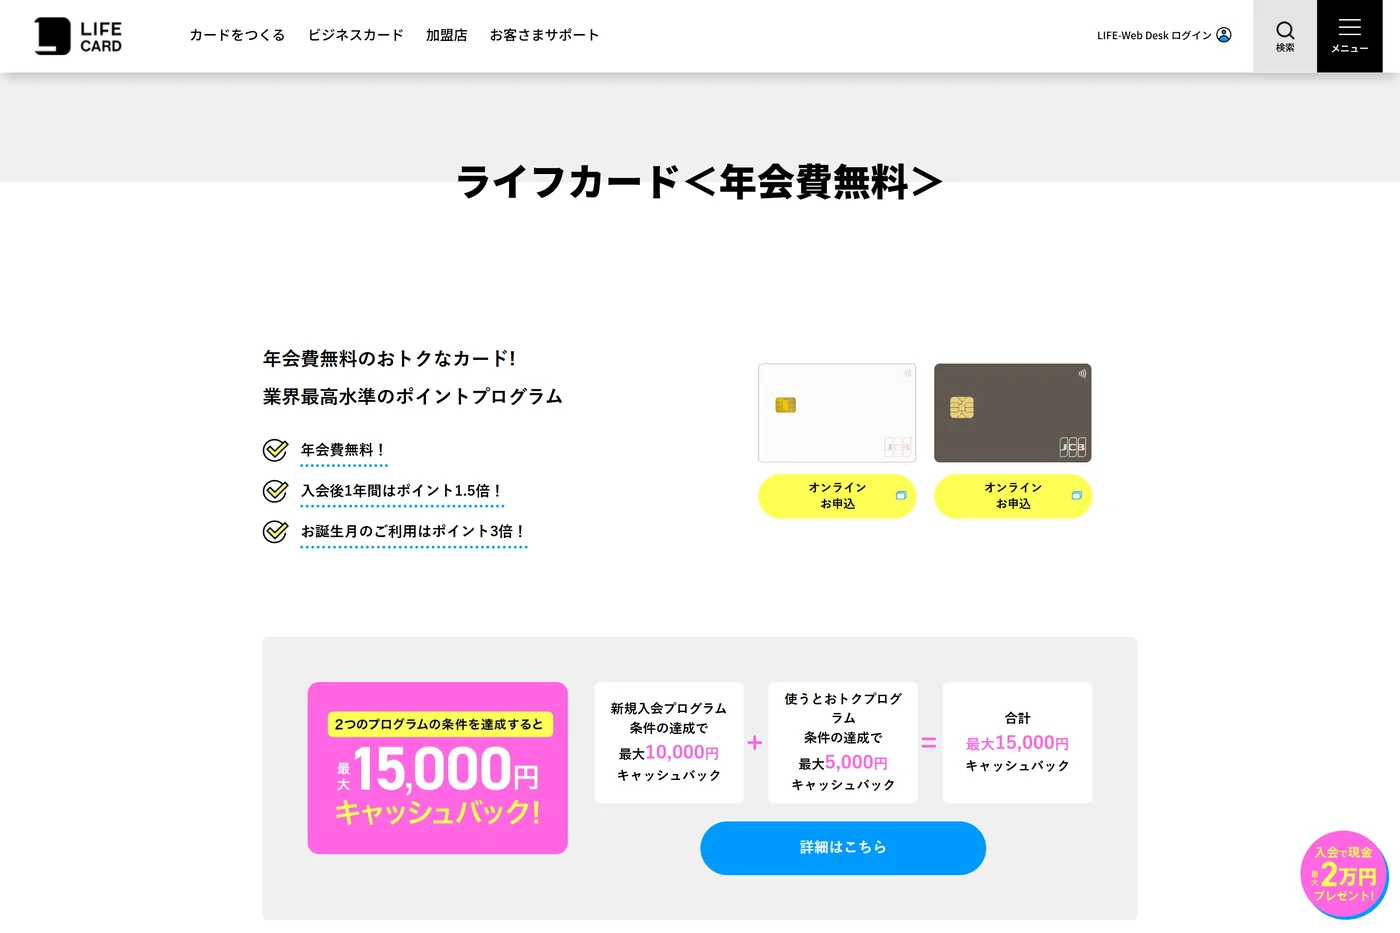
ライフカードは、日本国内に住む18歳以上で電話連絡が可能な方であれば申し込めるカードで、40歳以上の方ももちろん対象です。
年会費は無料ですが、1点注意が必要です。
入会した月から翌年の入会月末日までの1年間に一度も利用がない場合、カードサービス手数料として1,650円(税込)が発生します。
逆に、その期間内に1回でも利用すれば手数料はかかりません。
支払い方法は1回払いのほか、分割払いやリボ払いも選択できますが、リボ払いや分割払いの手数料は実質年率19.8%です。
発行期間は最短2営業日となっていますが、この2営業日とは申込みからカードを発送するまでの日数であり、手元に届く日ではない点にご注意ください。
また、これは正午までに申込みを済ませ、オンライン上で引き落とし口座の設定まで完了した場合の目安です。
口座設定を行わない場合は、申込日から発送までに1週間ほどかかります。
公共料金などの固定費の支払いを1つでもこのカードにしておけば、1年間まったく使わずに手数料がかかるリスクを防げます。
発行したまま使わない期間が長くなりそうなら、手数料が発生する条件を前もって把握しておきましょう。
手数料がかかる条件や発行までの詳しい流れは、申込前にライフカード(年会費無料)の公式サイトで確認できます。
JCB カード Wは39歳以下で申し込める人向け
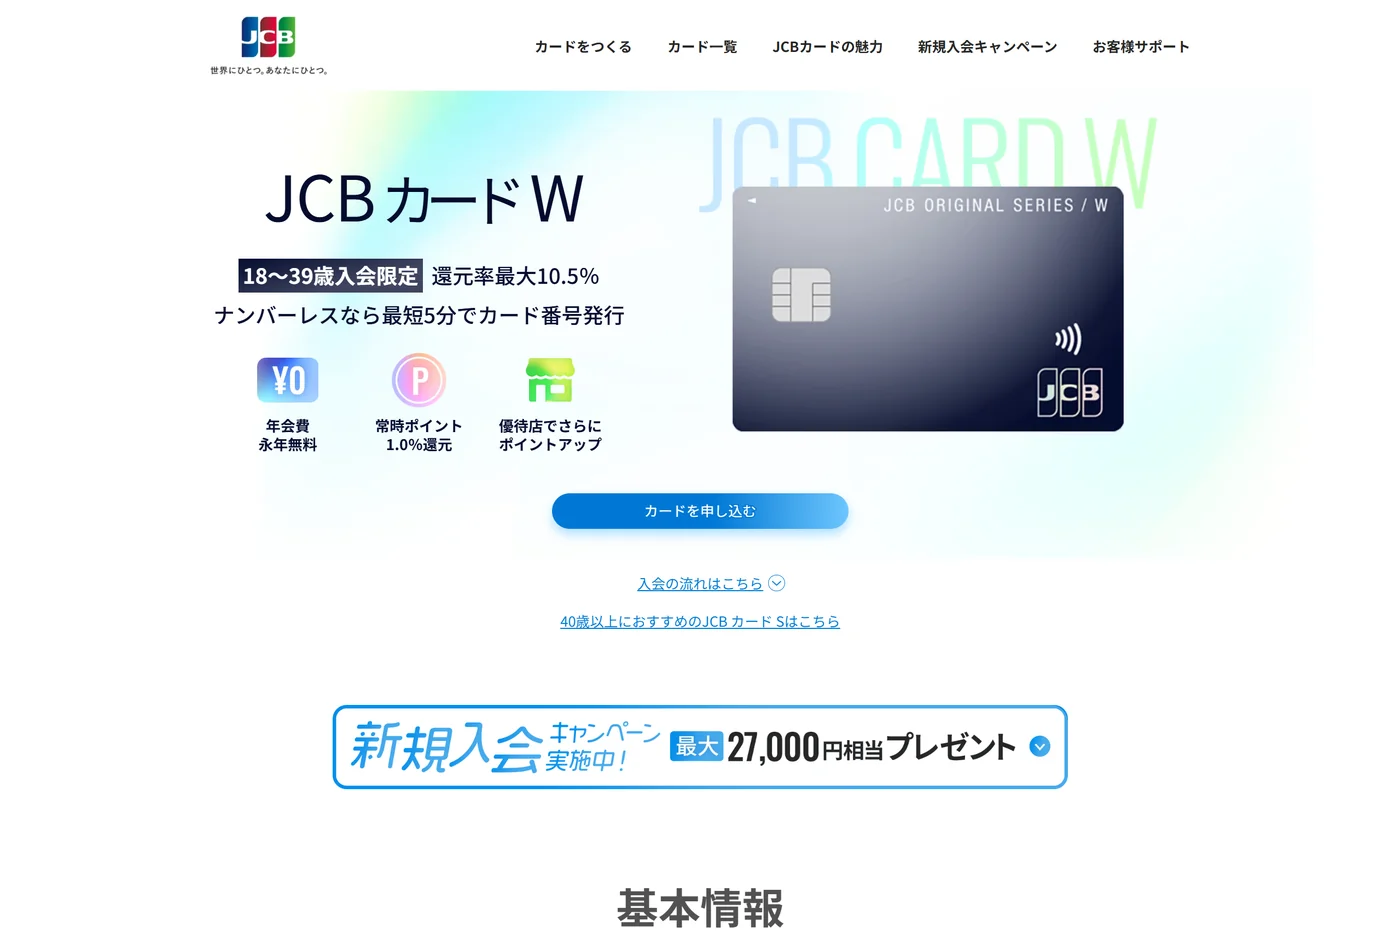
JCB カード Wは、18歳以上39歳以下で、本人または配偶者に安定した収入がある方を対象としたカードです。
高校生を除く18〜39歳の学生も申し込めますが、一部対象外の学校もあるため、学生として申し込む際は入力画面で在籍校が対象に含まれているかを事前に確認しておきましょう。
年会費は永年無料で、39歳までに入会しておけば40歳以降も無料のまま使い続けられます。
ポイントは200円ごとに2ポイント貯まり、1ポイントあたり最大1円相当として利用可能です(交換先によってレートは変動します)。
なお、リボ払いの手数料は2026年10月1日利用分から順次、実質年率18.00%に改定されています(カードの種類によって異なる場合があります)。
できるだけ早く使いたい方には、カード券面に番号が印字されない「ナンバーレス」が適しています。
ナンバーレスなら、申込みから最短5分でアプリ上にカード番号が表示されます。
ただし、即時判定の受付時間は9:00〜20:00に限られ、本人確認には顔写真付きの本人確認書類とカメラ付きスマートフォンが必要です。
なお、プラスチックカード本体は約1週間で手元に届きます。
申込条件の詳しい内容については、JCB カード Wの公式サイトで確認できます。
よく使う店・サービスが決まっている人|楽天カード・イオンカードセレクト
普段利用するお店やサービスが決まっているなら、「楽天市場」をはじめ楽天のサービスを多用する方は「楽天カード」、イオングループの店舗をよく利用する方は「イオンカードセレクト」が候補です。
どちらを選ぶかは、よく行く買い物先と、イオン銀行の口座を開設できるかどうかに応じて判断しましょう。
楽天カードは楽天市場や楽天のサービスを使う人向け
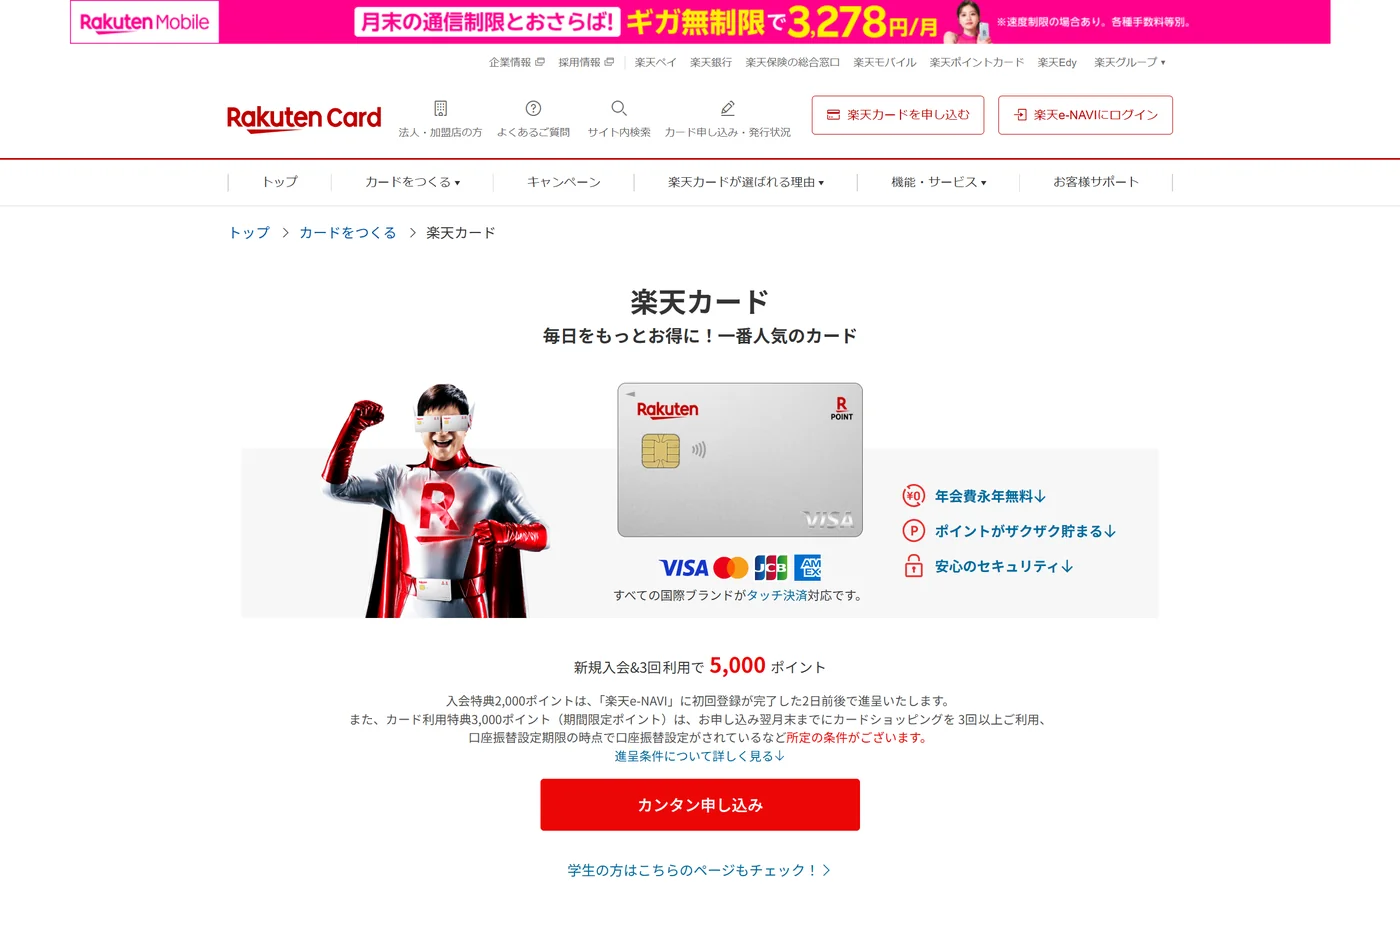
楽天カードは年会費永年無料で、18歳以上なら申し込めます。
ただし、海外に住んでいる人は申し込めません。
ポイント還元率は利用額の1%(100円につき1ポイント)が基本で、楽天市場で利用するとさらにポイントが加算される仕組みが用意されています(進呈条件や上限あり)。
利用可能枠は審査によって決定され(最高100万円)、キャッシング枠は申込み時に希望するかどうかを選択できます。
一方で、リボ払いの手数料は実質年率17.64%かかります。
また、カードが手元に届くのは審査完了からおよそ1週間〜10日後で、連休や審査状況によってはさらに遅れる場合もあります。
直近の支払いに間に合わせたい場合は、この日数を見込んで申し込む必要があります。
楽天市場をほとんど使わないのであれば、上乗せ分のポイントは期待せず、基本の1%還元を前提に他のカードと比較するのがよいでしょう。
ポイント付与の条件や申込みの流れについては、楽天カードの公式サイトで確認できます。
イオンカードセレクトはイオンの店とイオン銀行をまとめて使う人向け
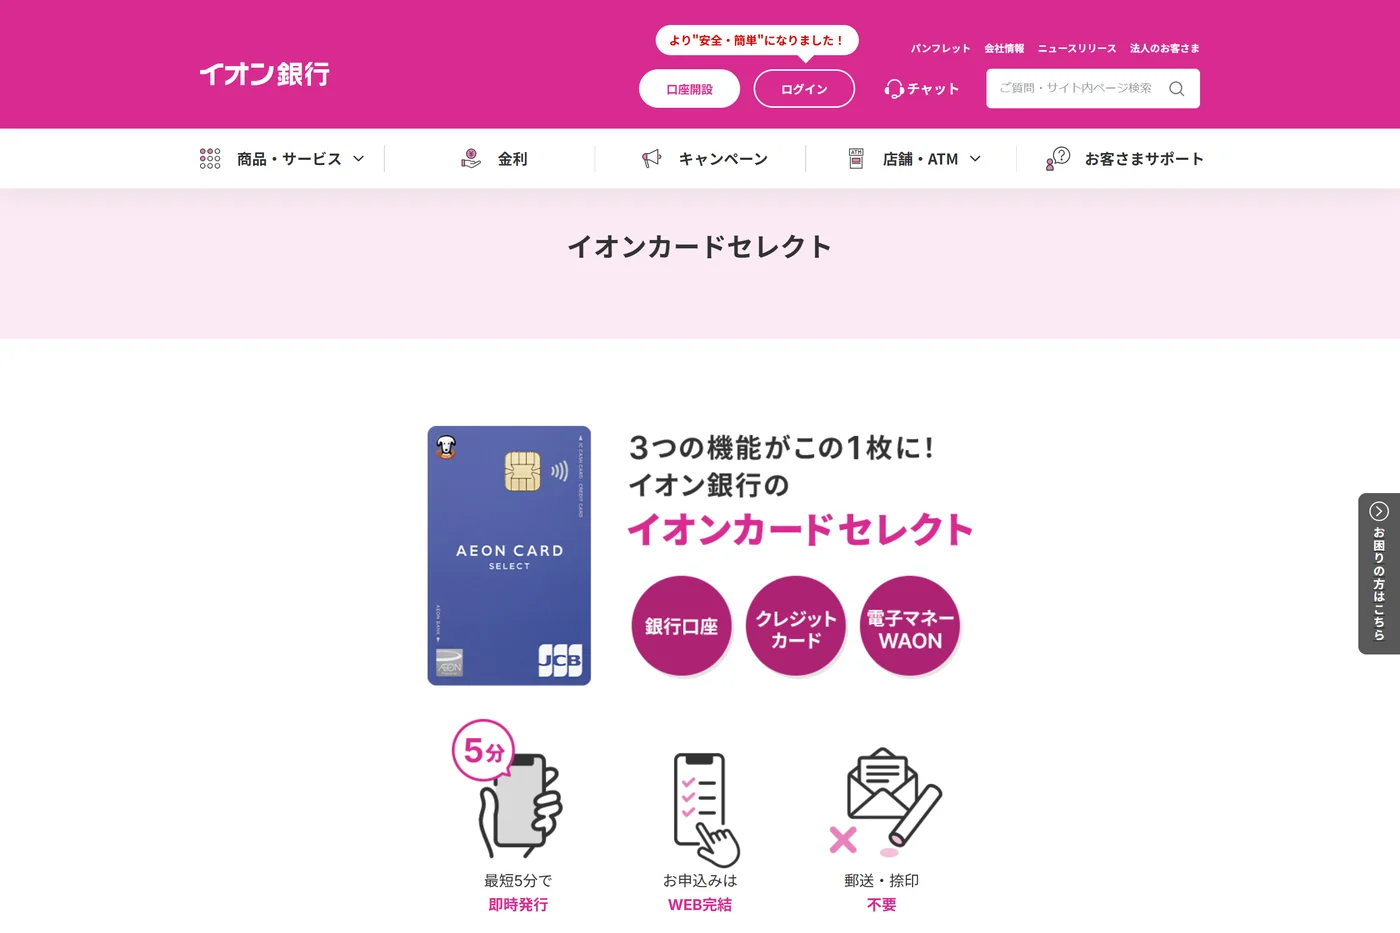
イオンカードセレクトは、クレジットカード、イオン銀行のキャッシュカード、電子マネー「WAON」の3つの機能が1枚にまとまったカードです。
入会金・年会費は無料で、18歳以上の方なら申し込めます(高校生は卒業年度の1月1日以降)。
このカードを選ぶうえで最も重要なポイントは、引き落とし口座です。
利用代金はイオン銀行の口座からのみ引き落とされるため、イオン銀行の口座開設が必須となります。
他の金融機関を引き落とし口座に指定することはできません。
また、審査の結果によっては、イオン銀行口座をまだお持ちでない方にクレジット機能のない「デビット機能付きキャッシュカード」が発行される場合があります(このカードはデビットとして使うもので、後払いには使えません)。
ポイントは、利用金額200円ごとにイオンのポイントである「WAON POINT」が1ポイント貯まり、イオングループの対象店舗ではいつでも基本の2倍が付与されます。
なお、リボ払いの手数料は2025年10月11日利用分から実質年率18.0%となっています。
急ぎで使いたい場合は即時発行が便利です。
審査完了後、最短5分でスマートフォンのAEON Payアプリから決済に利用でき、実物のカードは後日郵送で届きます。
ただし、オンラインでの即時発行にはマイナンバーカードが必要で、すでにイオン銀行口座をお持ちの方や、他のイオンカードからの切り替えは対象外となります。
また、20:00以降の申込みは翌日審査になる場合があり、21:30以降はすべて翌日審査となります。
通常の申込みの場合、カードは審査完了から1〜2週間程度で届きます。
なお、オンラインで申し込む際には、運転免許証、マイナンバーカード、パスポートのいずれかが必要です。
引き落とし口座がイオン銀行に固定されるため、毎月の支払資金をその口座へ入金する手間なども考慮したうえで申し込みましょう。
即時発行の詳しい条件や口座開設の手順は、イオンカードセレクトの公式サイトで確認できます。
スマホですぐ使い始めたい人|三井住友カード(NL)
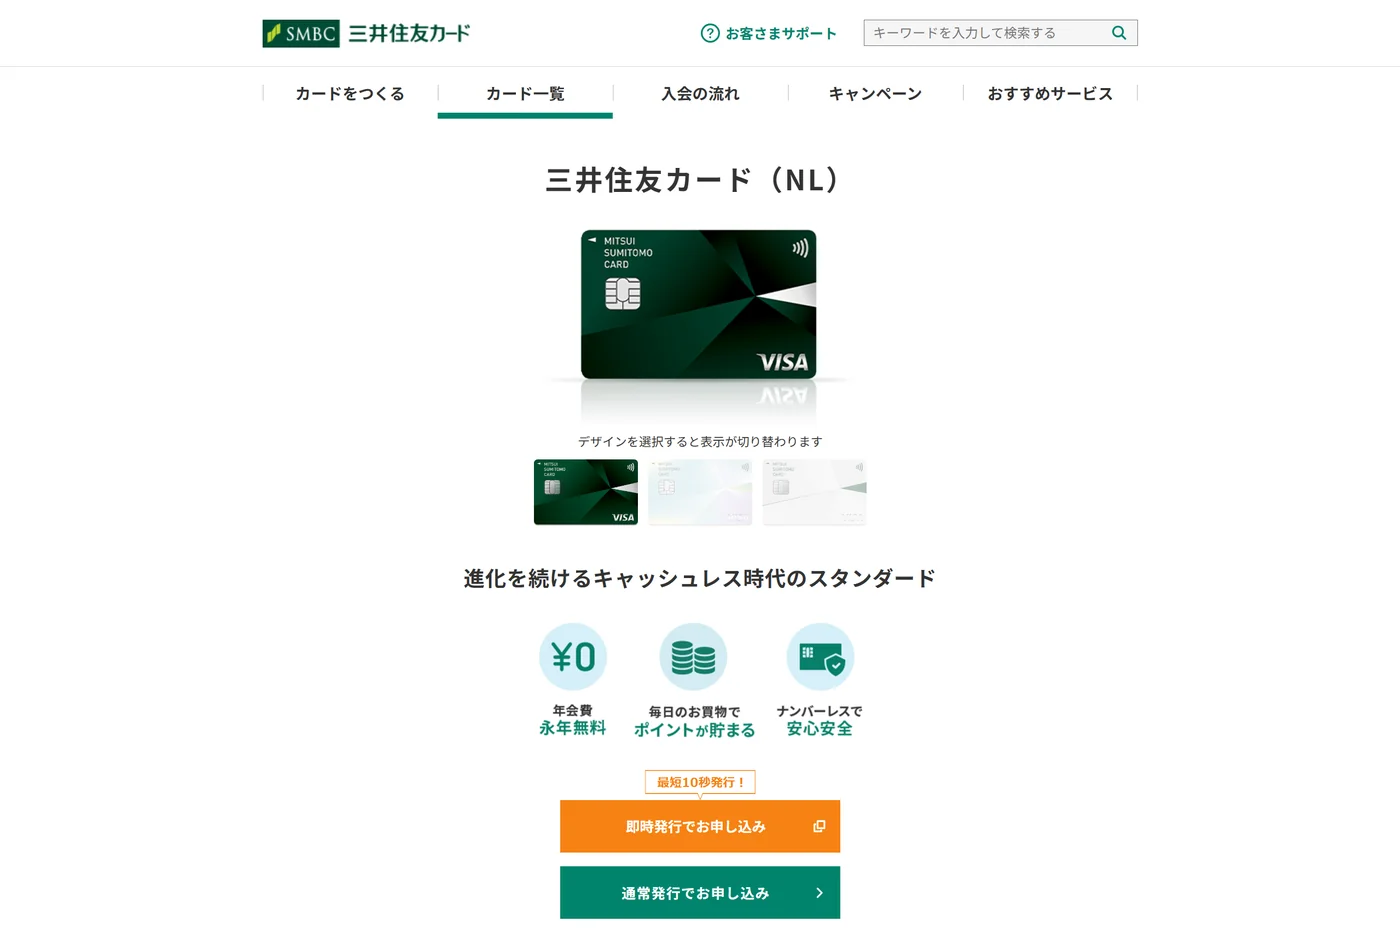
申し込んだその日のうちにネット通販や実店舗で使いたいなら、三井住友カード(NL)が候補です。
カード本体が届く前に番号が分かる即時発行に対応しており、最短10秒でカード番号が画面上に発行されます。
その番号を「Apple Pay」や「Google ウォレット」に登録すれば、実物のカード到着を待たずに街のお店でもすぐに支払いに利用できます。
即時発行の条件|夜間は最初の枠が5万円・1回払いだけ
ただし、即時発行の対象外になるのは、
- 毎週月曜の1:00〜7:45に申し込んだ場合
- 本人確認書類の提出が必要な場合
- 即時発行の審査基準を満たさなかった場合
などです。
また、申込み時に電話番号による本人確認(電話認証)を行うため、050などから始まるIP電話番号は使用できません。
さらに、夜間(19:31〜翌8:59)に即時発行を申し込んだ場合、最初に利用できるのは5万円の仮ショッピング枠のみで、支払い方法も1回払いに限られます。
その後の本審査を経て、利用枠の増額やリボ払い・分割払い、キャッシング枠が設定されます。
すぐに支払いたい金額が5万円を超える場合は、夜間を避けて8:59より後から19:30までの時間帯に申し込みましょう。
なお、スピード重視で選ぶなら、「イオンカードセレクト」と「JCB カード W」も、それぞれの条件を満たせば最短5分で使い始めることができます。
即時発行の対象外となる詳しい条件については、三井住友カード(NL)の公式サイトで事前に確認可能です。
年会費は無料で、リボ払いの手数料は入会時の実質年率18.0%
年会費は永年無料で、満18歳以上(高校生を除く)の方なら申込みが可能です。
ポイントは通常200円ごとに1ポイント付与されますが、対象のコンビニや飲食店でスマホのタッチ決済(スマホを店の端末にかざして払う方法)などを使うと7%還元になります。
ただし、プラスチックカード本体をかざしたり差し込んだりして決済した場合は対象外となるほか、商業施設内のテナントなど一部店舗でも適用されません。
すべての支払いで7%還元になるわけではない点に注意しましょう。
銀行口座とまとめて管理したい人|Oliveフレキシブルペイ
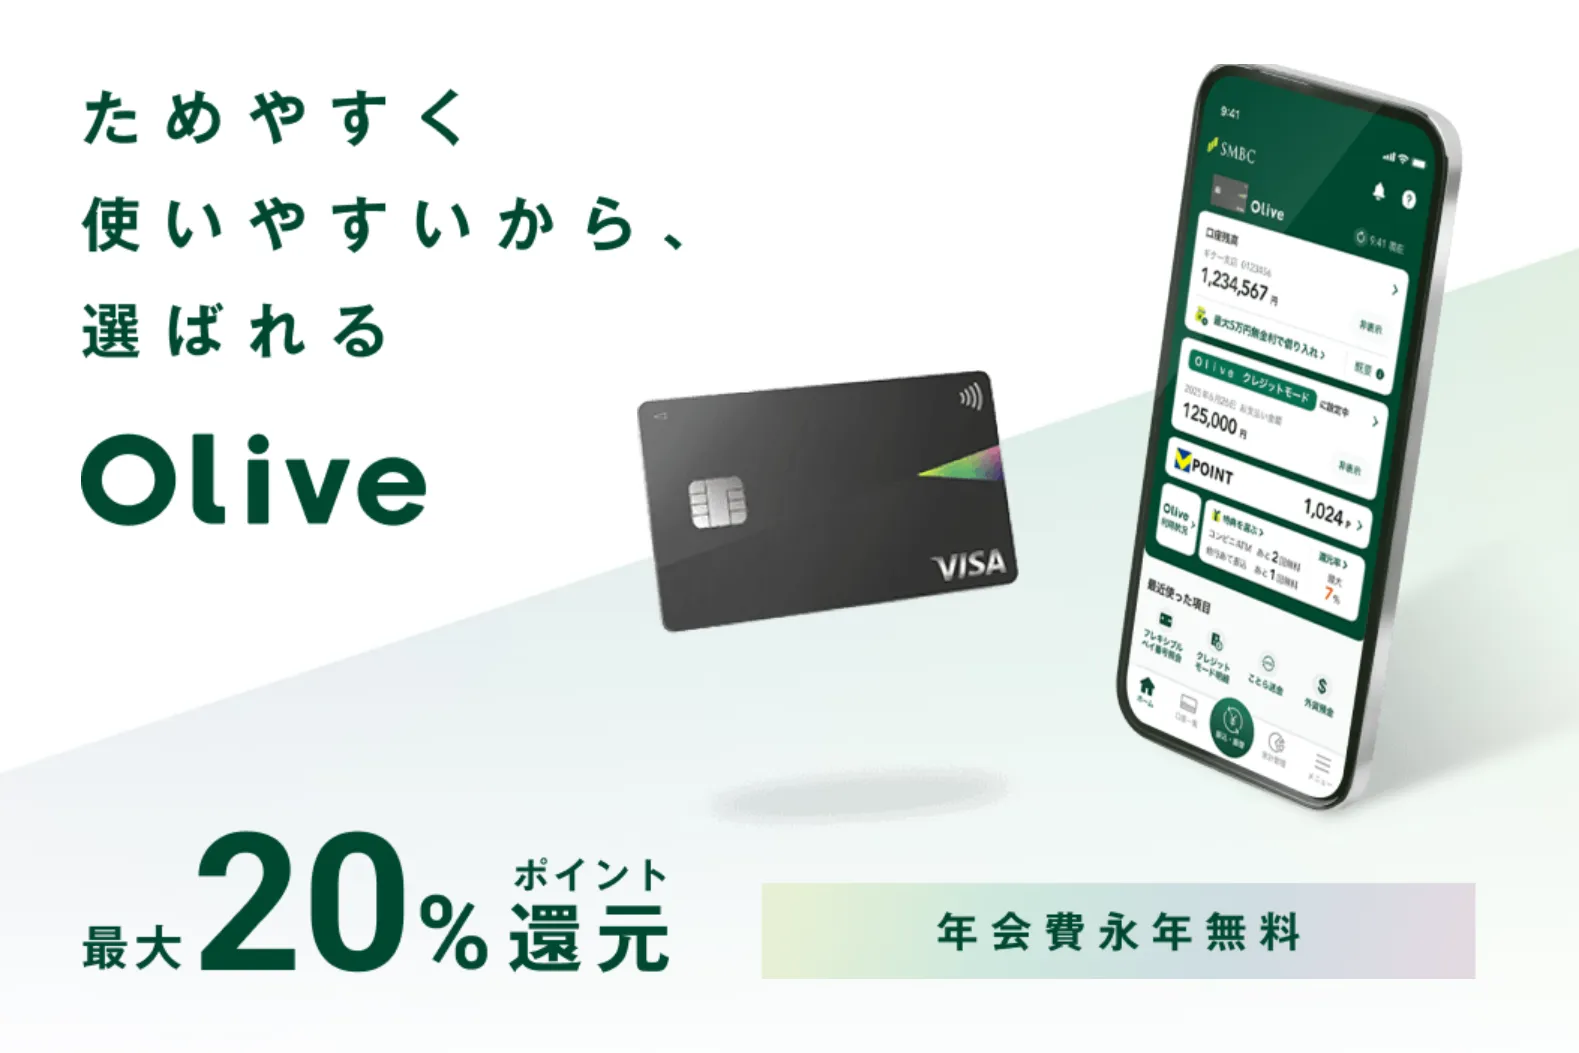
三井住友銀行の口座とアプリを使って、お金の出入りをスマートに一括管理したいなら、Oliveフレキシブルペイが候補です。
1枚のカードで、クレジット、デビット(口座から即時引き落とし)、ポイント払いの3つの支払い方法を切り替えて利用できます。
クレジットモードには審査があり、申し込めるのは満18歳以上
クレジットカードとして利用する「クレジットモード」には審査があり、審査結果によってはクレジット機能が付かないカードが発行されることがあります。
その場合に利用できるのはデビットモードとポイント払いのみで、後払いは利用できません。
また、クレジット機能が付帯しなかった場合でも、選択したカードランクの年会費は通常通り発生します(一般ランクであれば年会費無料です)。
申し込めるのは日本国内在住の個人で、クレジットモードの対象は満18歳以上(高校生を除く)です。
18歳未満の方(高校生を含む)は、デビットモードとポイント払いのみ利用できます。
また、申込みには三井住友銀行の口座サービスである「Oliveアカウント」への登録が必要で、新規口座開設は最短70分で完了します(開設できない場合もあります)。
三井住友銀行の口座をお持ちでない方は、申込みと同時に新しく口座を開設することになるため、銀行口座が増えても不都合がないか事前に確認しておきましょう。
引き落としは、クレジットが毎月26日、デビットとポイント払いは使った時点
引き落としのタイミングは支払いモードによって異なり、クレジットモードの利用分は毎月26日にまとめて引き落とされ、デビットモードやポイント払いは決済した瞬間に口座から引き落とされます。
なお、一般ランクの基本ポイント還元率は200円につき1ポイント(0.5%)です。
使える金額を保証金で決めておきたい人|ライフカード デポジット型
使える金額を自分でコントロールしておきたいなら、ライフカード デポジット型が候補です。
事前に預けた保証金(デポジット)と同額がそのまま限度額になるクレジットカードです。
ただし、保証金を預けるタイプであっても所定の入会審査は行われるため、「審査なし」のカードというわけではありません。
対象となるのは、日本国内に住む18歳以上で電話連絡が可能な方で、発行期間は、オンライン上で対象の金融機関を引き落とし口座に設定した場合、契約完了から最短6営業日となります。
年会費は5,500円から。受け取り時に保証金と合わせて現金で払う
年会費は券種によって異なり、以下の
- スタンダード(限度額3万円・5万円・10万円):5,500円
- ゴールド(限度額10万〜90万円):11,000円
- ゴールド(限度額100万〜190万円):22,000円
の3段階に分かれています(いずれも税込)。
年会費無料のカードとは異なり、毎年この費用が発生する点に注意してください。
また、保証金と初年度の年会費は、カード受け取り時に代金引換の現金払いで支払う必要があります。
たとえば、スタンダードで限度額を10万円にした場合、受け取り時に支払う金額は合計105,500円です。
同様に、限度額3万円なら35,500円(30,000円+5,500円)、5万円なら55,500円(50,000円+5,500円)となります。
毎年の年会費と、受け取り時に必要となる現金の合計額をあらかじめ計算したうえで、自分に合った限度額を選びましょう。
買い物専用で、保証金は退会から約2か月後に戻る
預けた保証金は、カードを解約(退会)してから約2か月後に登録口座へ返金されます。
ただし、支払いが一定期間確認できなかった場合は、保証金が未払い分の清算に充当されることがあります。
券種ごとの詳しい条件や特徴は、デポジット型ライフカードの公式サイトで確認できます。
申込前に確かめる条件と、審査が不安なときの動き方
作りたいカードの候補が決まったら、実際の申込手続きに進む前に必要な条件を整えておきましょう。
過去の延滞など信用情報の記録に不安がある場合は、事前に情報開示を行って確認しておくのが先決です。
また、そもそも手元の支払資金が不足しているなら、カードの申込みではなく相談窓口への問い合わせを優先してください。
申し込む前に確かめる3つの条件
申込画面を開く前に、
- 申込資格と引き落とし口座
- 支払い方法
- キャッシング枠
の3点をあらかじめ確認し、決めておきましょう。
入力中に判断に迷ってしまうと、誤った内容を申告してしまったり、不要な機能まで申し込んでしまったりする原因になります。
申込資格と引き落とし口座は、申込画面を開く前に照らし合わせる
カードの申込資格は、年齢や居住地、連絡手段、提出できる本人確認書類などによって定められています。
比較表の申込条件欄と照らし合わせながら、
- 年齢:18歳以上を満たしているか、高校生が対象外になっていないか、年齢上限(JCB カード Wは39歳までなど)を超えていないか
- 居住地と連絡手段:日本国内に在住しているか、電話で連絡が取れる状態か
- 本人確認:即時発行に必要な書類(イオンカードセレクトにおけるマイナンバーカードなど)を手元に用意できるか
- 引き落とし口座:指定の銀行(「イオンカードセレクト」はイオン銀行、「Olive」は三井住友銀行)の口座を開設・保有できるか
という4点を確認しておきましょう。
また、申込画面で入力する年収や勤務先、他社からの借入状況などは、必ずありのままの事実を正確に申告してください。
カード会社は、これらの申告内容をもとに支払える見込みを見積もります。
支払い方は1回払いで使う前提で選び、リボと支払いが遅れたときの負担を知っておく
クレジットカードは、無理なく1回払いで支払える範囲で利用することを前提に選びましょう。
リボ払いは毎月の支払額を一定に抑えられる半面、完済していない利用残高に対して手数料が発生し続けるためです。
以下は、手数料負担の重さを把握するための試算例です。
リボ払いの残高が10万円あり、手数料が実質年率18.0%の場合、1か月分の手数料は約1,500円になります(100,000円×18.0%÷12か月による月割り概算)。
実際の手数料は利用日数に応じた日割り計算や毎月の返済額、追加利用の有無によって変動しますが、残高を減らさないまま使い続ければ手数料も毎月かかり続けます。
また、毎月の支払額を低く設定するほど返済期間が長引き、完済までに支払う手数料の総額は膨らみます。
同じ10万円を追加利用なしで返済する場合、毎月1万円ずつなら11回で完済でき、手数料総額は約9,000円です。
これに対し、毎月5,000円ずつにすると完済まで24回(2年)かかり、手数料総額は約2万円に達します(毎月の手数料を「残りの額×18.0%÷12」とし、返済額から手数料を差し引いた分だけ残高が減る前提の概算)。
なお、カードの中には支払い方法がリボ払い専用となっており、店頭で1回払いと指定しても自動的にリボ払いとして処理されるタイプもあります。
申し込む前に公式サイトの支払い方法に関する説明を確認し、通常の1回払いが利用できるカードかどうかを必ずチェックしておきましょう。
支払い方法にかかわらず、引き落とし日に口座の残高が不足して支払いが遅れてしまうと、遅れた日数に応じて「遅延損害金」が発生します。
遅延損害金とは支払期日を過ぎたペナルティとして支払う費用で、リボ払いなどの手数料とは別個に請求されるものです。
遅延損害金の年率はカードごとに異なり、例えばJCBのショッピングリボ払いでは年14.60%の日割り計算となっています。
さらに、支払いが遅れたという事実は信用情報に記録され、次回以降にカードやローンを申し込む際の審査で参考にされます。
引き落とし日までに確実に支払代金を口座へ用意できるかどうか、カードの利用を開始する前にしっかりと見通しを立てておきましょう。
キャッシング枠は使う予定がなければ希望しない
キャッシング枠は、現金を借りる予定がないのであれば設定を希望しなくて構いません。
買い物で利用するショッピング枠とは異なり、キャッシングはお金を借り入れる「借入」に該当するためです。
クレジットカードのキャッシングは「貸金業法」が適用され、総量規制の対象となります。
総量規制とは、貸金業者からの借入残高の合計が年収の3分の1を超える場合に、新規の借入れができなくなる仕組みです。
一方で、カードでの買い物(ショッピング枠)は貸金業法の対象外であり、「割賦販売法」に基づいて取り扱われます。
キャッシング枠の扱いはカード会社ごとに異なります。
「楽天カード」と「三井住友カード(NL)」は、申込み時に枠を設定するかどうかを任意で選択可能です。
「JCB カード W」は、希望すると収入を証明する書類の提出が求められる場合があります。
ここまでの3項目をメモなどに整理してから申込画面に進めば、入力の途中で判断に迷うことなく手続きを終えられます。
審査が不安なら、申し込む前に自分の信用情報を開示する
過去の延滞や債務整理の経験があり審査に不安が残るなら、申し込む前に自身の信用情報を開示してみましょう。
信用情報機関に情報開示を請求すれば、自分の申込履歴や契約内容、支払状況の記録を直接確かめられます。
登録内容を確認したうえで、
- そのまま申し込む
- 別の決済手段を選ぶ
- 相談機関を頼る
のどれにするかを判断すれば、結果の見通しが立たないまま申込みを繰り返すリスクを避けられます。
CICの開示はスマホなら500円、郵送なら1,500円
信用情報機関には、CIC、JICC(日本信用情報機構)、KSC(全国銀行個人信用情報センター)の3機関があり、開示の手順や手数料はそれぞれ異なります。
ここでは、CICでの開示を例にします。
スマートフォンから申し込むインターネット開示は手数料が500円で、毎日8:00〜21:45に利用可能です。
必要なものは、
- スマートフォン
- CICに登録されている電話番号
- 署名用電子証明書が有効なマイナンバーカード
の3つで、手続きが完了すればその場ですぐに開示報告書を確認できます。
郵送で開示請求を行う場合は手数料が1,500円かかり、支払いには開示利用券またはゆうちょ銀行の定額小為替証書を使用します。
申込みから1週間〜10日ほどで、自宅に開示報告書が届きます。
記録が残る期間と、期間が過ぎた後の考え方
信用情報に各種記録が登録・保持される期間は、情報の内容や信用情報機関ごとに定められています。
| 信用情報機関 | 申込み・照会の記録 | 契約内容や支払い、延滞などの記録 |
|---|---|---|
| CIC | 照会日から6か月間 | 契約期間中と、契約終了後5年間 |
| JICC(日本信用情報機構) | 照会日から6か月以内 | 契約が続いている間と、契約終了後5年以内(2019年10月1日以降の契約) |
| KSC(全国銀行個人信用情報センター) | 照会記録は6か月を超えない期間 | 契約期間中と、契約終了日(完済していない場合は完済日)から5年を超えない期間 |
なお、一般によく言われる「ブラックリスト」という名称のリストは、CICにはありません。
支払いの遅延などは、あくまで個々の客観的な取引事実として記録されています。
ここで区別して捉えておきたいのが、記録が残る期間と実際の審査結果です。
期間が経過して記録が消えたからといって、必ずしもカードが発行されるとは限りません。
反対に、何らかの記録が残っていたとしても、カード会社は現在の状況などを総合的に判断します。
保有期間はあくまで「いつ記録が消えるか」の目安として捉え、申込みのタイミングを判断する材料のひとつとして活用しましょう。
申込みは結果が出てから次を考える|落ちたときの動き方
クレジットカードの申込みは、1枚ごとの審査結果が出てから次のカードを検討するようにしましょう。
申込履歴は信用情報に6か月間記録され、他のカード会社からも照会・確認できるようになっているためです。
万が一審査に落ちてしまっても、その理由を信用情報機関に問い合わせることはできません。
信用情報機関は審査業務を行っていないためです。
落ちた原因が特定できない以上、再申込みに進む前に、まずは情報開示を行って自分の記録を確かめておきましょう。
そのうえで、自身で改善できる要素として、前回の申込内容について
- 申込資格をきちんと満たしていたか
- 入力内容に誤りや不備がなかったか
- 不要なキャッシング枠まで希望していなかったか
という3点を見直してみましょう。
信用情報に思い当たる節があり、当面の間クレジットカードの作成が難しそうなら、次の章で紹介するデビットカードなどを利用して支払いを済ませるのもひとつの方法です。
審査落ちの直後に別のカードへ立て続けに申し込んでも、申込履歴が増えていくだけで、落ちた理由は分からないままです。
見直すべき点をしっかり改善したうえで、次の1枚を慎重に選びましょう。
支払うお金が足りないなら、カードを作る前に相談する
もしカードを探している理由が「支払うお金が足りないから」であるなら、カードを新たに作る前にまず相談窓口へ問い合わせてください。
支払う手段(決済方法)がないことと、支払いに充てるお金そのものがないことは、根本的に別の問題だからです。
手元の資金不足を、
- クレジットカードの後払い
- キャッシング
- カードローン
- 後払いサービス
などで補っても、支払期日が先送りされるだけで、余計な手数料や利息が上乗せされてしまいます。
結果として、翌月以降の家計がさらに苦しくなってしまうおそれがあります。
クレジットカードやローンの返済に行き詰まっているなら、日本クレジットカウンセリング協会へ相談してみましょう。
公益財団法人で、無料で相談を受け付けています(電話番号:0570-031640)。
どこに相談すればよいか迷う場合は、消費者ホットライン「188」に連絡すれば、最寄りの消費生活センターなどを紹介してもらえます。
相談する前に、毎月の収入と支出を紙などに書き出して、具体的にいくら不足しているのかを把握しておきましょう。
整理したメモは、相談時の説明資料としてもそのまま活用できます。
クレジット機能がなくても用が足りる場合|デビット・プリペイド・家族カード・ETCパーソナルカード
後払いの機能までは不要という場合は、クレジットカード以外の支払い方法でも十分に事足りるケースがあります。
候補になるのは、
- 利用時に口座から即時引き落とされるデビットカード
- 事前に入金した分だけ使えるプリペイドカード
- 家族のクレジットカードに追加する家族カード
- 高速道路の料金専用となるETCパーソナルカード
の4つです。
ただし、いずれも「審査なしで誰でも作れる」とは限らず、状況によっては利用できない場面もあります。
なお、カードローンはお金を借りるための商品であり、支払い手段の代替にはなりません。
これら4つの手段の違いを比較すると、以下のようになります。
| 手段 | 支払うタイミング | 作るときの条件 | 使える金額の上限 | 注意したい点 |
|---|---|---|---|---|
| デビットカード | 使った時点で口座から引き落とし | Sony Bank WALLETは原則15歳以上で、申込み時の審査なし。ソニー銀行の口座が必要 | 口座の預金残高まで | ガソリンスタンドや高速道路、一部の通信料金などで使えない |
| プリペイドカード | 先にチャージした分を使う | Vプリカは審査なしで発行できる | チャージした残高まで(残高の上限は10万円) | ネットのVisa加盟店で使う。毎月続けて料金がかかる支払い先の一部では使えない。有効期限は発行日から1年後の月末 |
| 家族カード | 本会員の支払日に、本会員の口座からまとめて引き落とし | 本会員のカードに追加で申し込む。対象は生計を同じにする家族で、カードごとに条件がある | 本会員の利用枠の中 | 利用分の請求はすべて本会員に行く |
| ETCパーソナルカード | 前月の利用分を毎月27日に引き落とし | 申込書の内容の審査を受け、保証金(デポジット)を振り込む | 預けたデポジットの額まで | 有料道路の通行料金の支払い専用。年会費1,257円(税込) |
どの手段が適しているかは、支払い先や利用目的によって分かれます。
- ネット通販やサブスクの支払いをその都度済ませたいなら、デビットカードかプリペイドカード
- 家族にカード所有者がいて、請求をまとめても構わないなら、家族カード
- 高速道路の料金支払いだけで十分なら、ETCパーソナルカード
基本的には、この3つの視点で選ぶとよいでしょう。
デビットカードは口座残高の範囲で即時に払う
デビットカードは、カードを利用した時点で銀行口座から代金が引き落とされるカードです。
後払いではないため、口座残高の範囲内でしか利用できません。
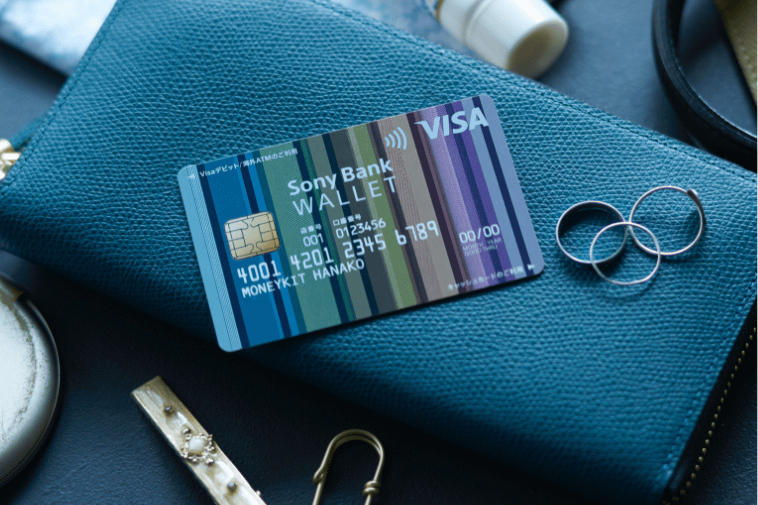
たとえばソニー銀行の「Sony Bank WALLET」は、原則15歳以上であれば発行可能で、申込み時の審査はなく年会費も無料です。
支払いは1回払いのみに対応しており、キャッシングは利用できません。
また、ガソリンスタンドや高速道路などでは利用が制限されるほか、機内販売など一部の店舗では使えない点に注意が必要です。
さらにデビットカードは、スマホ代などの通信料金の支払い先によっては対応していない場合があります。
たとえば「Sony Bank WALLET」は、「楽天モバイル」や「Y! Mobile」といった通信会社のほか、プロバイダやケーブルテレビの料金支払いの一部には使えません。
スマホ代の支払いに充てる予定なら、申し込む前にソニー銀行の「利用できない加盟店一覧」で自身の契約先に対応しているか確認しておきましょう。
ほかにも、Oliveフレキシブルペイであれば、支払いモードをデビットモードに切り替えることでデビットカードと同様に使えます。
サブスクの支払いに利用する場合は、請求のたびに口座から引き落とされるため、残高不足にならないようしっかり管理しておきましょう。
Sony Bank WALLETの利用可能な店舗や詳しい条件は、ソニー銀行の公式サイトで確認できます。
プリペイドカードはチャージした分だけネットで使う
プリペイドカードは、事前にお金をチャージ(入金)し、その残高の分だけ利用できるカードです。
後払いではないため、クレジットカードのような審査なしで発行できるものもあります。
たとえば「Vプリカ」はVisaブランドのプリペイドカードで、審査なしで発行可能です。
利用先はインターネット上のVisa加盟店に限られ、実店舗で使うには別途リアルカードを発行する必要があります。
チャージ上限は1回3万円、月間12万円までで、保有できる残高上限は10万円、有効期限は発行日から1年後の月末です。
また、毎月継続して引き落とされる会費など一部の支払い先には対応しておらず、サブスクの支払いに利用する際はアプリでの本人確認が必要となります。
毎月決まった予算内だけでネットショッピングを利用したい場合は、その月の利用分だけチャージして使う方法が適しています。
費用面では発行手数料が無料ですが、チャージ方法によって払う額が変わります。
コンビニで購入するチャージコードの場合、2,000円分で2,200円、1万円分で10,390円のように、チャージ額以上の支払いが発生します。
一方、銀行口座からのチャージであれば、チャージ額以外の自己負担はありません。
利用可能な店舗や上限額に関する詳しい条件は、Vプリカの公式サイトで確認できます。
家族カードは本会員のカードに付けて、本会員の枠の中で使う
家族カードは、家族が所有しているクレジットカード(本会員カード)に追加して発行するカードです。
利用できるのは本会員の限度額の範囲内であり、請求代金も本会員の口座からまとめて引き落とされます。
ただし、家族であれば誰でも作れるわけではありません。
カードごとに対象条件が定められており、
- 楽天カード:18歳以上で生計を共にする配偶者・両親・子ども(本カード1枚につき2枚まで発行可能)
- 三井住友カード:生計を共にする配偶者、満18歳以上の子ども(高校生を除く)、両親。
本会員が学生の場合は配偶者のみ - JCB カード W:生計を同一にする配偶者・親・子ども(高校生を除く18歳以上)。
本会員が学生の場合は申込不可 - Olive:クレジットモードを使える人が申し込め、家族カードもクレジットモードのみ
このように、本会員との続柄や年齢、本会員の立場によって条件が分かれており、所定の申込手続きが必要です。
なお、上の4つのカードの家族カードは、年会費がいずれも無料です(三井住友カードは三井住友カード(NL)の場合、Oliveフレキシブルペイは一般ランクの場合)。
家族カードの利用代金はすべて本会員の口座から引き落とされるため、申し込む前に毎月いくらまで使うかを家族間で話し合って決めておきましょう。
ETCパーソナルカードは高速道路の料金専用で、保証金を預ける
高速道路の料金さえ支払えればよいという場合は、ETCパーソナルカードが選択肢になります。
高速道路会社6社が共同で発行しているカードで、有料道路の通行料金の支払い専用として利用できます。
作るときは申込書の審査があり、月の平均利用額の4倍を預ける
発行する際は、申込み時に有料道路の1か月あたりの平均利用見込額を申告し、その4倍に相当する金額をデポジット(保証金)として預け入れます。
たとえば月に約5,000円利用する見込みなら、デポジットは2万円です。
もっとも少額なケースは、月額見込み750円に対する3,000円です。
平均利用額を少なめに申告してしまうと、発行後に実際の利用状況に応じてデポジットの増額を求められる場合があります。
実際の走行実績に見合った金額を申告するようにしましょう。
手続きは、ETCパーソナルカードWebサービスなどで利用申込書を作成して郵送するところから始まります。
申込内容の審査を経て通過すると振込依頼書が届くため、デポジットを指定口座に振り込みます。
なお、審査結果によっては発行を断られる場合もあります。
振り込みが完了してからカードが手元に届くまでは、2週間ほどかかります。
年会費は1,257円で、前月の利用分は毎月27日に引き落とし
費用としては年会費1,257円(税込)がかかります。
利用料金は前月分が毎月27日に口座から引き落とされ、引き落とし口座には本人名義のほか、生計を一にする父母・配偶者・子どもの名義も利用可能です。
なお、デポジットは利用代金が差し引かれる前払金ではなく、あくまで預けておく保証金です。
また利用限度額はデポジットと同額に設定されており、未決済の利用額がこれを超えるとカードが一時的に使えなくなります。
申込みの流れや引き落としに関する条件は、中日本高速道路のETCパーソナルカードの案内で確認できます。
後払いサービスにも審査がある|本人確認とは別の手続き
スマホの後払いサービスも、「審査なし」とは言い切れません。
たとえばPaidyでは、申込みごとに審査が行われ、承認されてはじめて立替払いの契約が成立する仕組みになっています。
ここで混同しやすいのが「本人確認」と「審査」の違いです。
本人確認は、書類や顔写真などを用いて申込者が本人であるかを確かめる手続きです。
一方の審査は、期日通りに代金を支払える能力があるかを確認する手続きであり、この2つはまったく別のものです。
後払いは支払いの期日を先延ばしにしているだけなので、手元にお金がない月の赤字補填として安易に利用しないよう注意しましょう。
【Q&A】クレジットカードの審査と申込みの疑問に答える
最後に、保証金を預けるカードの審査をはじめ、学生や専業主婦の申込み、審査に落ちた後の対応など、疑問や不安を抱きやすいポイントをQ&A形式で整理します。
終わりに|使い道で正規カードを選び、合わなければ別の払い方を選ぶ
審査なしで作れる正規のクレジットカードは存在しませんが、利用目的や申込条件を丁寧に照らし合わせれば、ご自身が申し込める候補は見つかります。
選び方に迷ったときは、次のステップに沿って進めてみてください。
- 使い道(普段の支払い・よく使う店・すぐ使いたい・口座とまとめたい・使える金額を決めたい)で候補を1〜2枚に絞る
- 申込画面を開く前に、申込資格や引き落とし口座、希望する支払い方法・キャッシング枠をあらかじめ整理しておく
- 過去の支払い履歴に不安がある場合は、申し込む前に自身の信用情報を開示して確認する
- 後払い機能が不要な場合は、デビットカードやプリペイドカード、家族カード、ETCパーソナルカードなどの利用を検討する
- 目先の支払いに充てる資金自体が不足している場合は、カードを申し込む前に専門の相談窓口へ相談する
全体の流れは以上のとおりです。
どの段階であっても、焦って手続きを進める必要はありません。
審査結果はカード会社が独自に判断するものであり、どのカードにも「必ず作れる」はありません。
だからこそ、申込条件を満たしているか確認し、無理のない1回払いで利用できるカードを選ぶことが、発行後も困らないための近道となります。
まずは比較表の申込条件をチェックして自分が申し込めるカードを絞り込み、目的に合う1枚の公式サイトで最新情報を確認することから始めてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 経済産業省「割賦販売法(後払分野)の概要・FAQ」「https://www.meti.go.jp/policy/economy/consumer/credit/kappuhanbaihoatobaraibunyanogaiyofaq.html」確認日:2026年10月6日
- 経済産業省「登録事業者一覧」「https://www.meti.go.jp/policy/economy/consumer/credit/115tourokujigyousyaitiran.html」確認日:2026年10月6日
- 金融庁「登録貸金業者情報検索サービス」「https://www.fsa.go.jp/ordinary/kensaku/」確認日:2026年10月6日
- 楽天カード「「クレジットカードを利用した現金化」は厳禁です」「https://www.rakuten-card.co.jp/info/important/encashment/」確認日:2026年10月6日
- 日本クレジット協会「クレジットカードのショッピング枠の「現金化」の誘いに注意」「https://www.j-credit.or.jp/customer/attention/attention_05.html」確認日:2026年10月6日
- 消費者庁「消費者ホットライン」「https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/」確認日:2026年10月6日
- ライフカード「ライフカード<年会費無料>」「https://www.lifecard.co.jp/card/credit/lifecard/」確認日:2026年10月6日
- ライフカード「お申込フロー」「https://www.lifecard.co.jp/card/flow/」確認日:2026年10月6日
- ライフカード「リボ払い<ショッピング>について」「https://www.lifecard.co.jp/howto/payment/revo/about.html」確認日:2026年10月6日
- ライフカード「おトクにポイントをためる」「https://www.lifecard.co.jp/point/save.html」確認日:2026年10月6日
- ライフカード「デポジット型クレジットカードのご案内」「https://www.lifecard.co.jp/lp/lifecard-dp/」確認日:2026年10月6日
- JCB「JCB カード W」「https://www.jcb.co.jp/ordercard/kojin_card/os_card_w2.html」確認日:2026年10月6日
- JCB「ショッピングリボ払い」「https://www.jcb.co.jp/payment/revolving/index.html」確認日:2026年10月6日
- 楽天カード「年会費永年無料の楽天カード」「https://www.rakuten-card.co.jp/card/rakuten-card/」確認日:2026年10月6日
- 楽天カード「未成年・学生のカードお申し込みについて知りたい」「https://support.rakuten-card.jp/faq/show/92387?site_domain=guest」確認日:2026年10月6日
- 楽天カード「リボ払い」「https://www.rakuten-card.co.jp/adjustment/revo/」確認日:2026年10月6日
- 楽天カード「家族カード」「https://www.rakuten-card.co.jp/service/family-card/」確認日:2026年10月6日
- イオン銀行「イオンカードセレクト」「https://www.aeonbank.co.jp/aeoncard/」確認日:2026年10月6日
- イオンカード「イオンカードセレクト」「https://www.aeon.co.jp/card/lineup/select/」確認日:2026年10月6日
- イオン銀行「イオンカード即時発行(バーチャルセレクト)」「https://www.aeonbank.co.jp/aeoncard/virtual-select/」確認日:2026年10月6日
- イオンカード「リボ払いの使い方とご利用の注意」「https://www.aeon.co.jp/service/revo/」確認日:2026年10月6日
- 三井住友カード「三井住友カード ナンバーレス(NL)」「https://www.smbc-card.com/nyukai/card/numberless.jsp」確認日:2026年10月6日
- 三井住友カード「カードご利用代金のお支払い方法」「https://www.smbc-card.com/nyukai/pop/shiharaihouhou.jsp」確認日:2026年10月6日
- 三井住友カード「家族カードのご案内・お申し込み」「https://www.smbc-card.com/nyukai/add/family/index.jsp」確認日:2026年10月6日
- 三井住友銀行「Olive」「https://www.smbc.co.jp/kojin/olive/」確認日:2026年10月6日
- 三井住友銀行「Olive 一般|フレキシブルペイの年会費・ポイント還元、特典など」「https://www.smbc.co.jp/kojin/olive-account/flexible-pay/」確認日:2026年10月6日
- アコム「ACマスターカード(クレジットカード)」「https://www.acom.co.jp/lineup/credit/」確認日:2026年10月6日
- CIC「CICが保有する信用情報」「https://www.cic.co.jp/guide/credit-information/possession/」確認日:2026年10月6日
- CIC「情報開示とは」「https://www.cic.co.jp/guide/credit-report/」確認日:2026年10月6日
- CIC「支払いが遅れると、ブラックリストとしてCICに登録されますか?」「https://www.cic.co.jp/faq/detail/1106.html」確認日:2026年10月6日
- CIC「支払いの遅れた事実が信用情報に登録されていると、クレジットを利用できませんか?」「https://www.cic.co.jp/faq/detail/1108.html」確認日:2026年10月6日
- CIC「クレジットを契約したことがないので、当然延滞はありません。なぜ、与信拒否されるのですか?」「https://www.cic.co.jp/faq/detail/1110.html」確認日:2026年10月6日
- 日本信用情報機構(JICC)「信用情報の内容と登録期間」「https://www.jicc.co.jp/aboutus/credit-info/registration」確認日:2026年10月6日
- 全国銀行協会「全国銀行個人信用情報センター センターの概要」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年10月6日
- 全国銀行協会「一部情報の登録終了および登録期間の短縮について」「https://www.zenginkyo.or.jp/pcic/info/18379/」確認日:2026年10月6日
- 金融庁「貸金業法Q&A」「https://www.fsa.go.jp/policy/kashikin/qa.html」確認日:2026年10月6日
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」「https://www.j-fsa.or.jp/association/money_lending/law/annual_income.php」確認日:2026年10月6日
- 日本クレジットカウンセリング協会「日本クレジットカウンセリング協会」「https://www.jcco.or.jp/」確認日:2026年10月6日
- 日本クレジットカウンセリング協会「センター・相談室一覧」「https://www.jcco.or.jp/center/」確認日:2026年10月6日
- ソニー銀行「15歳から作れるデビットカード Sony Bank WALLET」「https://sonybank.jp/lp/teens/」確認日:2026年10月6日
- ソニー銀行「Sony Bank WALLET とソニーカード」「https://sonybank.jp/products/sbw/cards.html」確認日:2026年10月6日
- ソニー銀行「利用できない加盟店一覧|Sony Bank WALLET」「https://sonybank.jp/products/sbw/17.html」確認日:2026年10月6日
- ライフカード「Vプリカ」「https://vpc.lifecard.co.jp/」確認日:2026年10月6日
- ライフカード「資金決済法に基づく表示(Vプリカ)」「https://vpc.lifecard.co.jp/settlement/」確認日:2026年10月6日
- ライフカード「Vプリカ(キホンのVプリカ)」「https://vpc.lifecard.co.jp/lineup/vpc.html」確認日:2026年10月6日
- ライフカード「Vプリカにチャージ」「https://vpc.lifecard.co.jp/guide/charge.html」確認日:2026年10月6日
- ライフカード「Vプリカを使う」「https://vpc.lifecard.co.jp/guide/use.html」確認日:2026年10月6日
- ライフカード「Vプリカ会員規約」「https://vpc.lifecard.co.jp/rule2/」確認日:2026年10月6日
- 中日本高速道路「ETCパーソナルカードのご案内」「https://dc.c-nexco.co.jp/etc/service/personalcard.html」確認日:2026年10月6日
- ETCパーソナルカード事務局「ETCパーソナルカードWebサービス」「https://www.etc-pasoca.jp/」確認日:2026年10月6日
- ETCパーソナルカード事務局「ETCパーソナルカード利用規約」「https://www.etc-pasoca.jp/assets/pdf/etc_pasoca_rule.pdf」確認日:2026年10月6日
- Paidy「利用規約(Organization)」「https://terms.paidy.com/organization/?header=0」確認日:2026年10月6日