



自己破産するとどうなる|家族や会社に知られる?残る支払い・信用情報・相談先

この記事で分かること
- 破産手続の開始と免責の違いと、免責されても残る支払い
- 財産・仕事・家族・保証人への影響と、信用情報に登録される期間(機関ごとの違い)
- 自己破産にかかる費用の内訳と法テラスを使える条件、相談前に準備すること
「自己破産したら家族や会社に知られるのか、家や仕事はどうなるのか、税金を滞納していても申し立てられるのか」
と不安になるのは当然だと思います。
自己破産は、返済できない状態にあると裁判所に認められて破産手続が始まり、その後の免責許可の決定が確定すると、税金や養育費などの一部を除いて借金の支払い責任がなくなる手続です。
税金や養育費があっても申立て自体はでき、浪費などの事情があっても、裁判所の判断で免責が認められることがあります。
一方で、持ち家などの財産を手放すことがあり、手続中は一部の資格や仕事が制限され、信用情報にも一定期間登録されます。
そのため、家族に知られるかどうかも含めて、自分の場合にどうなるかは、借金の額・収入・財産・保証人の有無によって変わります。
まずは「何がなくなり、何が残るか」を押さえ、生活への影響と費用を確かめたうえで、弁護士などへの相談に進みましょう。
この記事の結論
- 自己破産は、破産手続の開始と免責の許可が別々の決定で、免責が確定して初めて借金の支払い責任がなくなります
- 税金や養育費は免責後も残りますが、それがあるだけで申立てができなくなるわけではありません
- 家族や会社に知られない保証はないため、影響と費用を整理して、早めに弁護士や法テラスへ相談しましょう
自己破産するとどうなる?破産手続の開始と免責は別の決定

自己破産をすると、裁判所の2つの決定を経て、借金の支払い責任がなくなります。
1つ目は「破産手続開始の決定」で、借金を返せない状態にあるときに、財産を整理する手続を始めるための決定です。
2つ目は「免責許可の決定」で、これが確定すると、財産から配当された分を除き、残った借金の支払い責任がなくなります。
個人が破産を申し立てると、原則として免責の申立ても同時にしたものとして扱われます。
つまり、破産手続が始まっただけでは借金は消えず、免責許可の決定が確定するまでは、支払い責任が残っている状態です。
開始の条件・免責不許可事由・裁量免責・残る支払いは別の話
自己破産の説明では、破産手続を始める条件と、免責されるかどうか、免責されても残る支払いが混同されやすく、それぞれ何を決めるものかを分けて理解すると、自分の状況を判断しやすくなります。
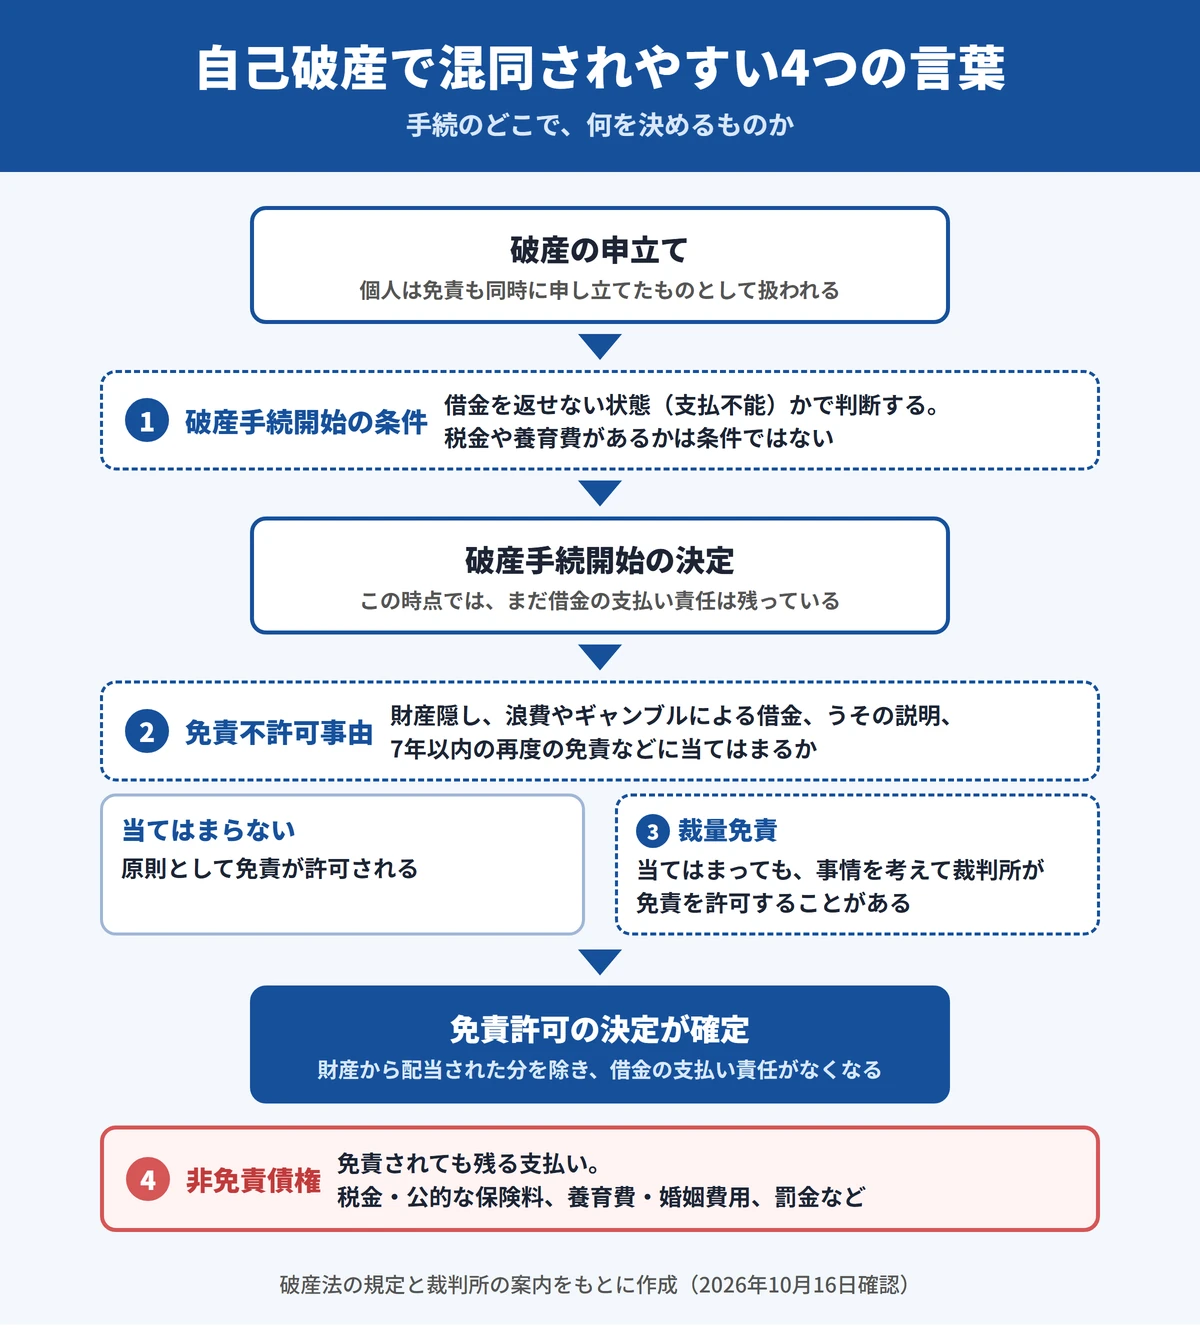
| 言葉 | 何を決めるものか | 押さえること |
|---|---|---|
| 破産手続開始の条件 | 破産手続を始めるかどうか | 借金を返せない状態(支払不能)かどうかで判断する。税金や養育費があるかどうかは条件ではない |
| 免責不許可事由 | 免責を認めない理由になる事情 | 財産隠し、浪費やギャンブルによる借金、うその説明、7年以内の再度の免責など |
| 裁量免責 | 免責不許可事由があるときの例外 | 事情を考えて、裁判所が免責を許可することがある |
| 非免責債権 | 免責されても残る支払い | 税金・公的な保険料、養育費・婚姻費用、罰金など |
表のとおり、税金や養育費が免責後も残ることと、自己破産を申し立てられるかどうかは別の話です。
「税金を滞納しているから自己破産できない」と思い込んで、相談をあきらめる必要はありません。
破産手続が始まる条件は「支払不能」
破産手続は、借金を返せない状態(支払不能)にあると裁判所が認めたときに始まります。
支払不能とは、支払う力が足りないために、返済期限が来た借金を全体として継続的に返せない状態のことです。
借金の額だけでなく、収入や財産と照らして判断されるため、同じ借金額でも、人によって結論が変わります。
また、返済を止めて「もう払えない」と債権者に示した状態(支払停止)があると、支払不能にあると推定されます。
一方、収入が一時的に減っただけで、今後の返済の見通しが立つ場合は、自己破産ではなく任意整理や個人再生が候補になることもあります。
免責されると、残る支払いを除いて借金の支払い責任がなくなる
免責許可の決定が確定すると、消費者金融やカードローン、クレジットカードの支払いなどの借金は、支払い責任がなくなります。
ただし、税金や養育費など、法律で決められた一部の支払いは免責後も残ります。
また、免責でなくなるのは本人の支払い責任だけで、保証人や連帯保証人への請求には影響しません。
保証人が付いている借金がある場合は、自己破産を決める前に、保証人への影響も一緒に弁護士へ相談しましょう。
自己破産の流れ|相談から免責の確定まで
自己破産の手続は、相談と申立ての準備から始まり、免責許可の決定が確定するまで、裁判所の手続が段階的に進みます。
相談から免責の確定までの6段階
相談から免責の確定までは、次の6段階で進みます。
借入先・残高・収入・財産を伝え、自己破産が合うのか、ほかの手続がよいのかを相談します。
弁護士などが依頼を受けて貸金業者に通知を送ると、貸金業者は正当な理由なく、電話や訪問などで本人に直接返済を求めることができなくなります。
借入先の一覧や、収入・財産が分かる資料をそろえます。
必要な書類は申し立てる裁判所によって違うため、依頼した弁護士の指示に沿って準備します。
申立て先は、原則として住所地を管轄する地方裁判所です。
裁判所が支払不能と認めると破産手続開始の決定が出て、国が発行する官報に掲載されます。
財産が少ない場合は、開始と同時に手続が終わる「同時廃止」になることがあります。
破産管財人が選ばれ、財産を調べてお金に換え、債権者に配当します。
裁判所が債権者の意見なども聴いたうえで免責を許可するかを判断し、許可の決定が確定すると支払い責任がなくなります。
同時廃止と管財事件の違い
破産手続は、原則として破産管財人が選ばれる「管財事件」として進みます。
一方、財産が少なく、お金に換えても手続の費用をまかなえないと認められる場合は、開始と同時に手続を終える「同時廃止」になります。
どちらになるかは裁判所が判断し、申し立てる人が同時廃止を希望しても、必ずそうなるわけではありません。
2つの違いは、次のとおりです。
| 項目 | 同時廃止 | 管財事件 |
|---|---|---|
| 破産管財人 | 選ばれない | 選ばれる(ほとんどは弁護士) |
| 財産の換価・配当 | 行わない | 行う |
| 債権者集会 | 開かれない | 開かれることが多い |
| 郵便物 | 通常どおり本人に届く | 破産管財人に届けられ、中身を確認されることがある |
| 転居・長期の外出 | 開始と同時に破産手続が終わるため、この制限は続かない | 手続が終わるまで裁判所の許可が必要 |
| 裁判所に納める費用 | 手数料・郵便切手代・官報掲載費用など | 左の費用に加え、破産管財人の費用(予納金)が必要 |
管財事件になると、裁判所に納める費用が増え、郵便物や転居の制限も手続が終わるまで続きます。
自分がどちらになりそうかは、財産の内容と申し立てる裁判所の運用で変わるため、相談の時点で見通しを聞いておきましょう。
免責されても残る支払い|税金・養育費・罰金など
免責許可の決定が確定しても、法律で決められた一部の支払い(非免責債権)は残ります。
主なものは、次のとおりです。
- 税金と、国民健康保険料・国民年金保険料などの公的な保険料
- 養育費や婚姻費用など、家族を扶養するための支払い
- わざと(悪意で)他人に損害を与えたことによる損害賠償
- わざと、または重い不注意で人の生命や身体を害したことによる損害賠償
- 雇っていた従業員の給料など
- 知っていながら債権者の一覧に書かなかった借金
- 罰金など
このうち、多くの人に関係するのは税金・保険料と養育費です。
税金・保険料の滞納分は免責後も払い続ける
滞納している税金や国民健康保険料・国民年金保険料は、自己破産をしても支払いが続きます。
ただし、滞納があっても自己破産の申立て自体はでき、カードローンなどほかの借金が免責されれば、税金や保険料の支払いに回せるお金が増えることもあります。
一度に払えない場合は、役所や年金事務所の窓口で、分割での納付などを相談できないか確かめましょう。
養育費・婚姻費用も免責後に残る
子どもの養育費や、別居中の配偶者に払う婚姻費用は、自己破産をしても支払い義務が残ります。
払えない状態が続くと、受け取る側から給料などを差し押さえられることもあるため、金額の見直しが必要なら、相手との話し合いや家庭裁判所の調停で決め直す方法を検討しましょう。
免責されない支払いがある人ほど、ほかの借金を整理して、残る支払いを続けられる家計をつくることが大切なので、残る支払いも含めて相談しましょう。
免責不許可事由と裁量免責|当てはまっても免責されることがある
免責不許可事由とは、法律で決められた「免責を認めない理由になる事情」のことで、どれにも当たらなければ、裁判所は免責を許可します。
一方、当てはまる事情があっても、それだけで必ず免責されないわけではありません。
免責不許可事由の主な例
破産法で決められている主な免責不許可事由は、次のとおりです。
- 債権者を害する目的で、財産を隠す・壊す・不当に安く処分するなどした
- 特定の債権者だけに特別に有利になる返済や担保の提供をした
- 浪費やギャンブルなどで、財産を大きく減らしたり過大な借金をしたりした
- 申立ての1年前から開始決定までの間に、返せないことを隠してうそをつき、借入れやクレジットでの購入をした
- 破産手続を遅らせる目的で、クレジットで買った商品を著しく安く売るなどした
- うその債権者一覧を出した、裁判所の調査に説明を拒んだりうその説明をしたりした
- 前回の免責許可の決定の確定から7年以内に、再び免責を申し立てた
- 破産管財人の仕事を妨げるなど、破産法で決められた義務に違反した
当てはまっても裁判所の判断で免責されることがある(裁量免責)
免責不許可事由があっても、裁判所が破産に至った経緯などの事情を考えて相当と認めるときは、免責を許可できます。
これを裁量免責といい、裁判所は破産管財人の意見なども聴いて判断します。
そのため、浪費やギャンブルが借金の原因であっても、事情を正直に説明し、破産管財人の調査に協力することが大切です。
前回の免責から7年以内の申立ても、それだけで申立てができなくなるわけではありませんが、免責不許可事由に当たるため、裁量免責が認められるかどうかが判断の中心になります。
自己破産を考え始めたら避けたい行動
自己破産を考え始めたら、次の行動は免責不許可事由に当たるおそれがあるため避けましょう。
- 家族や知人など、特定の相手にだけ借金を返す
- 預金を引き出して隠す、車や家財を家族の名義に移す
- 返せないと分かっていながら新たに借りる、クレジットカードで買った商品を売ってお金にする
- 裁判所や弁護士に、借金や財産の一部を隠して伝える
迷ったときは、自分で動く前に、依頼する弁護士に「これをしてもよいか」を確かめましょう。
※この記事は一般的な情報で、個別の事情に対する法的助言ではありません。免責が認められるかどうかは、借金の原因・金額・財産・手続中の対応などで変わるため、具体的な判断は弁護士などに確認してください。
免責不許可事由に心当たりがあっても、隠さずに最初の相談で伝えておくほうが、弁護士も見通しを立てやすくなります。
財産・仕事・家族への影響|何を手放し、何が残るか
自己破産の影響は、財産・仕事や資格・家族や保証人に分けて考えると整理しやすくなります。
財産|99万円までの現金などは手元に残せる
破産手続が始まった時点で持っている財産は、原則としてお金に換えられ、債権者への配当に充てられます。
ただし、99万円までの現金と、生活に欠かせない家財など法律で差し押さえが禁止されている財産は、手元に残せます。
さらに、生活の状況や収入の見込みなどを考えて、裁判所が残せる財産の範囲を広げることもあります(自由財産の拡張)。
本人名義の持ち家は手放すのが原則
本人名義の持ち家は、破産管財人が売却などでお金に換えるため、原則として手放すことになります。
家を残したい事情があるなら、住宅ローンを払い続けながら借金を減らす個人再生が候補になるかを、弁護士に確かめましょう。
なお、賃貸住宅に住んでいる場合は、家賃の滞納がないかが住み続けるうえでのポイントになるため、滞納があるなら相談の際に伝えましょう。
車・保険・退職金は価値によって扱いが変わる
車や生命保険の解約返戻金、将来受け取る予定の退職金なども財産に含まれ、どのくらいの価値があるかによって、手放すか残せるかが変わります。
どの程度なら残せるかの目安は申し立てる裁判所の運用によって違うため、車検証や保険証券、退職金の規程など、価値が分かる資料を持って相談しましょう。
また、ローン会社が車の所有者になっている契約では、ローンが残っていると、車を引き上げられることがあります。
家族名義の財産は原則として対象外
処分の対象になるのは、自己破産する本人の財産で、配偶者や子ども名義の預金・家などは、原則として対象になりません。
ただし、名義は家族でも実際には本人のお金で払ってきたものは、本人の財産と見られることがあるため、相談の際に経緯を伝えておきましょう。
どの財産が残せるかは人によって大きく違うので、「家と車は残せるか」など、気になる財産を具体的に挙げて相談しましょう。
仕事と資格|手続中は一部の資格・仕事が制限される
自己破産をしても、選挙権などを失うことはなく、制限されるのは法律で決められた一部の資格や仕事です。
破産手続開始の決定を受けてから復権するまでは、たとえば次のような資格・仕事に就けません。
- 弁護士・司法書士・税理士などの士業
- 宅地建物取引士(登録)
- 生命保険の募集人(外交員)
- 警備員
復権とは、こうした制限がなくなることで、免責許可の決定が確定したときや、破産手続開始の決定から10年たったときなどに復権します。
該当する資格で働いている人は、手続中の働き方を勤務先と調整する必要があるため、相談の段階で弁護士に伝えましょう。
家族・会社に知られるか|知られないとは言い切れない
自己破産は、家族や会社に必ず知られるものではありませんが、知られないと約束できるものでもありません。
知られるきっかけになりやすいのは、次のような場面です。
- 家族や勤務先からも借りていて、その相手に裁判所から破産手続開始の通知が届く
- 家族が借金の保証人になっていて、債権者から家族へ請求が行く
- 管財事件で、本人あての郵便物が破産管財人に届けられる
- 持ち家や車など、家族も使っている財産を手放す
また、破産手続開始の決定は、国が発行する官報に掲載されます。
同居している家族とは生活費や家の財産を共有していることが多く、手続の影響が家族の生活に及ぶこともあるため、隠し通すことよりも、いつ・どう伝えるかを弁護士と相談しておくほうが現実的です。
会社については、勤務先から借入れがある場合は勤務先も債権者になるため、裁判所からの通知で知られることになります。
借入れがない場合でも、絶対に知られないとは言い切れないため、会社に知られたくない事情があれば、最初の相談で伝えて対応を確かめましょう。
保証人への請求は免責後も残る
自己破産で免責されても、保証人や連帯保証人の支払い義務はなくならず、債権者は保証人に残りの借金を請求できます。
たとえば、親が連帯保証人になっている奨学金がある場合、本人が免責されても、親に請求が行くことになります。
保証人も一緒に返せない状態なら、本人と保証人が同じ地方裁判所にそろって申し立てることもできるため、保証人が誰かを契約書で確かめてから相談しましょう。
家族が保証人になっている借金があるなら、手続を始める前に、家族にどう伝えるかも含めて弁護士と相談しておきましょう。
信用情報への影響|登録される情報と期間は機関ごとに違う
自己破産をすると、信用情報機関に、破産に関する情報が一定期間登録されます。
信用情報機関とは、ローンやクレジットの契約内容や返済の記録を管理し、申込先の審査に提供する機関のことです。
登録される情報の種類と期間は機関ごとに違い、「自己破産したら10年」のように一律で決まっているわけではありません。
主な3つの信用情報機関の扱いは、次のとおりです。
| 機関(出典) | 破産に関係して登録される情報 | 期間の数え始め | 登録期間 |
|---|---|---|---|
| CIC(CICが保有する信用情報) | クレジット情報(契約内容と支払状況。支払状況に「異動(破産)」などが記録される) | 契約終了日(契約期間中も登録されている) | 契約期間中および契約終了後5年間 |
| JICC:2019年10月1日以降の契約(信用情報の内容と登録期間) | 取引事実に関する情報(債務整理、破産申立など) | 契約終了日(契約継続中も登録されている) | 契約継続中および契約終了後5年以内 |
| JICC:2019年9月30日以前の契約(同上) | 取引事実に関する情報(債務整理、破産申立など) | その事実が発生した日 | 発生日から5年を超えない期間 |
| 全国銀行個人信用情報センター(センターの概要) | 官報情報(官報に公告された破産手続開始決定など) | 破産手続開始決定の日 | 決定日から7年を超えない期間 |
| 全国銀行個人信用情報センター(同上) | 取引情報(契約内容と返済状況。延滞・代位弁済などを含む) | 契約終了日(契約期間中も登録されている) | 契約期間中および契約終了日から5年を超えない期間 |
※全国銀行個人信用情報センターの官報情報の登録期間は、2022年11月4日のお知らせで10年から7年に短縮されています。
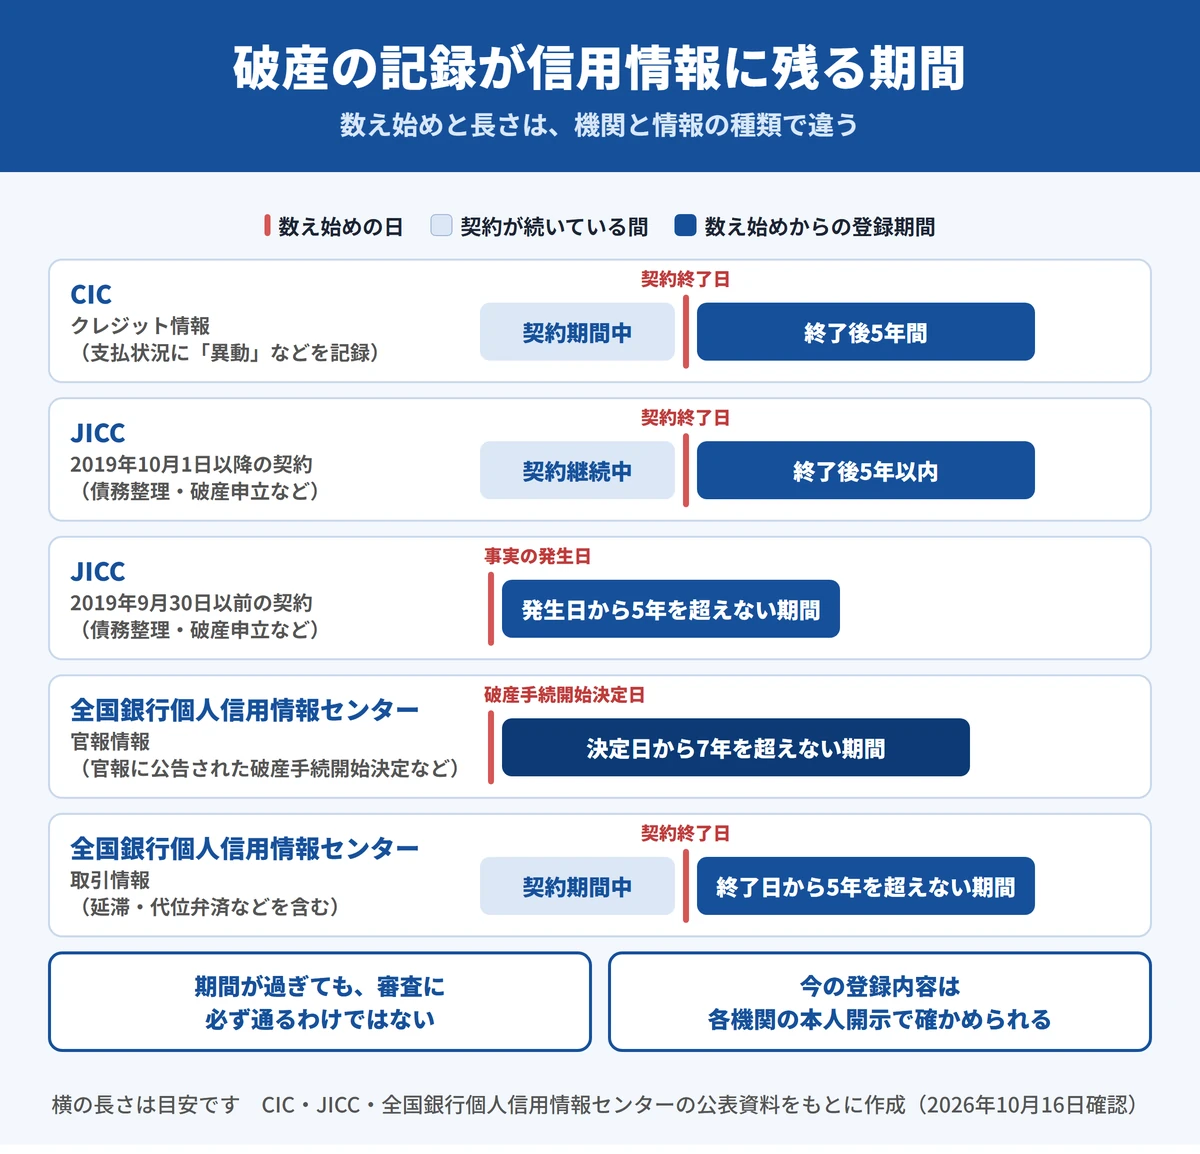
このように、どの機関にどの記録がいつまで残るかは、情報の種類と契約の時期によって変わります。
また、登録期間が過ぎても、ローンやクレジットカードの審査に必ず通るわけではなく、審査は申込先がそれぞれの基準で行います。
自分の記録を確かめたいときは、各機関に本人開示を請求すると、登録内容を確認できます。
期間の数字だけで判断せず、自己破産後にローンやカードの申込を考えるときは、まず本人開示で今の登録内容を確かめましょう。

自己破産にかかる費用|裁判所に納める費用と依頼費用
自己破産の費用は、裁判所に納める費用と、弁護士などに依頼する費用の2つに分かれます。
裁判所に納める費用は裁判所と手続で変わる
裁判所には、申立ての手数料(収入印紙)、連絡用の郵便切手代、官報に掲載するための費用などを納めます。
手数料は、破産手続開始の申立てが1,000円、免責許可の申立てが500円で、合わせて1,500円分の収入印紙が必要です。
そのほかの費用は裁判所ごとに違い、たとえば大阪地方裁判所の倒産部では、手数料・郵便切手・官報掲載費用などで合計約2万円です。
管財事件になると、これに破産管財人の費用(予納金)が加わり、大阪地方裁判所の倒産部では、弁護士に依頼した場合で最低20万円、本人が申し立てる場合は最低50万円です。
申し立てる裁判所での金額は、依頼する弁護士か、申立て先の裁判所に確かめましょう。
弁護士などに依頼する費用は内訳で比べる
弁護士などに依頼する費用は、事務所ごとに名前の付け方や含まれる範囲が違うため、総額だけでなく内訳で比べることが大切です。
- 着手金・基本報酬:依頼したときに払う費用
- 報酬金(成功報酬):結果が出たときに払う費用。自己破産では0円とする事務所もある
- 事務手数料・実費:書類の取り寄せや郵送などにかかる費用
- 裁判所に納める費用:手数料や予納金。弁護士費用とは別に必要
あわせて、税込か税別か、管財事件になった場合にいくら増えるか、分割で払えるかも確かめましょう。
費用を一度に払えないなら法テラスの立替制度を確かめる
弁護士費用を一度に払えない場合は、法テラス(日本司法支援センター)の立替制度を使えることがあります。
立替制度を使うと、弁護士・司法書士の費用を法テラスが立て替え、利用者は利息なしの分割で返していきます。
利用するには、収入と資産が次の基準以下であることが必要です。
| 家族の人数 | 収入基準(東京都特別区・大阪市など) | 収入基準(上記以外の地域) | 資産基準 |
|---|---|---|---|
| 1人 | 200,200円 | 182,000円 | 180万円以下 |
| 2人 | 276,100円 | 251,000円 | 250万円以下 |
| 3人 | 299,200円 | 272,000円 | 270万円以下 |
| 4人 | 328,900円 | 299,000円 | 300万円以下 |
家族が1人増えるごとに、収入基準は東京都特別区・大阪市などで3万3,000円、それ以外の地域で3万円ずつ上がります。
また、家賃や住宅ローンを払っている人は、人数に応じた上限(1人なら4万1,000円、東京都特別区は5万3,000円)まで、その額を収入から差し引いて判定できます。
収入と資産のほかに、自己破産なら免責が見込めることなども審査されます。
自己破産で立て替えられる費用の目安(着手金と実費の合計)は、債権者が1〜10社なら15万5,000円、11〜20社なら17万7,000円、21社以上なら21万円で、実際の金額は審査で決まります。
利用の流れは、法テラスと契約している弁護士・司法書士に相談し、その事務所を通して申し込むのが基本です。
収入が基準を少し超える場合でも、家賃の差し引きで基準内に収まることがあるので、自分で判断せずに法テラスか相談先の弁護士に確かめましょう。
任意整理・個人再生との違い|自己破産以外の選択肢
借金の整理には、自己破産のほかに任意整理と個人再生があり、借金の減り方と財産の扱いが違います。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 手続の場 | 裁判所を使わず、債権者と話し合う | 地方裁判所 | 地方裁判所 |
| 借金の扱い | 今後の利息などを話し合い、残りを分割で返す | 法律で決まる額まで減らし、計画に沿って分割で返す | 免責されれば、残る支払いを除いて支払い責任がなくなる |
| 財産 | 原則としてそのまま | 持ち続けられる | 原則としてお金に換えて配当する(残せる財産もある) |
| 主な条件 | 話し合った後の金額を返し続けられる収入がある | 継続した収入があり、担保のない借金の総額が5,000万円以下 | 支払不能にある |
収入があって家を残したい事情があるなら個人再生、返す額を減らせば払い続けられるなら任意整理も候補になり、どれが合うかは借金の額・収入・財産によって変わります。
どの手続にするかを自分で決めてから相談する必要はなく、借金と収入の状況を伝えて、手続の選び方から弁護士に相談して大丈夫です。
自己破産の相談先と、相談前の準備
自己破産を相談できるのは、弁護士・司法書士・法テラスなどで、手続を代理人として任せたい場合は弁護士が相談先になります。
弁護士・司法書士・法テラスの違い
自己破産は地方裁判所の手続のため、司法書士に頼む場合は、申立書類の作成を任せる形になります。
一方、弁護士なら、申立ての代理から債権者とのやり取りまでを任せられます。
費用に不安がある場合は、法テラスや、各地の弁護士会の法律相談も選択肢になります。

相談前に準備するもの
相談の前に次のものをそろえておくと、自己破産が合うか、ほかの手続がよいかの見通しを聞きやすくなります。
- 借入先ごとの名前・残高・毎月の返済額(契約書・利用明細・督促状など)
- 給与明細や源泉徴収票など、収入が分かるもの
- 家賃・光熱費・食費など、毎月の支出のメモ
- 預金通帳、車検証、保険証券、不動産の資料など、財産が分かるもの
- 保証人が付いている借金と、その保証人が誰か
- 裁判所からの書類や差押えの通知(届いている場合)
資料が全部そろっていなくても相談はできるため、督促や裁判所からの書類が届いているなら、そろうのを待たずに早めに相談しましょう。
弁護士事務所は費用の内訳と相談の受け方で比べる
弁護士事務所を選ぶときは、知名度よりも、費用の内訳、管財事件になったときの追加費用、分割払いの条件、相談の受け方を比べましょう。
たとえば、電話で相談できる時間帯や、事務所へ行く必要があるかどうかは、仕事をしながら手続を進められるかに直結します。
見積もりをもらうときは、裁判所に納める費用を含めた総額と、管財事件になった場合の金額を一緒に聞いておきましょう。
自己破産の相談を受け付けている弁護士事務所
自己破産を含む債務整理の相談を受け付けている4つの事務所の条件は、次のとおりです。
| 項目 | サンク総合法律事務所 | ベリーベスト法律事務所 | プロテクトスタンス | ユア・エース |
|---|---|---|---|---|
| 相談料 | 何度でも無料 | 借金問題の相談は何度でも無料 | 債務整理の相談は何度でも無料(予約の方法によっては有料になる場合がある) | 無料 |
| 自己破産の弁護士費用 | 相談時に見積もりで確認 | 基本報酬:同時廃止55万円、管財事件60万5,000円(税込)+事務手数料5万5,000円(税込)。成功報酬0円 | 着手金44万円から(税込、同時廃止・管財事件共通) | 相談時に見積もりで確認 |
| 分割払い | 対応 | 対応 | 月4万4,000円から(条件あり) | 相談時に確認 |
| 電話の受付時間 | 営業時間は平日9:30〜18:30(相談の申込みは365日24時間受付) | 平日9:30〜21:00、土日祝10:00〜18:30 | 平日9:00〜21:00、土日祝9:00〜19:00 | 平日9:00〜18:00(土日祝・年末年始を除く) |
| 拠点・相談の受け方 | 東京(中央区八丁堀)。全国から相談を受付 | 全国76拠点(2026年9月時点)。相談は近くのオフィスへ来所 | 国内9拠点(東京・札幌・仙台・大宮・横浜・名古屋・大阪・広島・福岡) | 国内9拠点(東京・浦和・仙台・金沢・名古屋・大阪・広島・博多・那覇)。全国から相談を受付 |
表の並びは掲載の順で、順位を示すものではありません。
費用を公開している事務所でも、裁判所に納める予納金などは別に必要なため、見積もりでは総額と、管財事件になった場合の金額を確かめましょう。
サンク総合法律事務所|相談の申込みを24時間受け付けている
サンク総合法律事務所の決め手は、債務整理の相談が何度でも無料で、弁護士費用の分割払いに対応している点です。
平日の日中に連絡がとりにくく、まずはメールやLINEで相談を申し込みたい人に向いています。
相談の申込みは365日24時間受け付けており、全国から相談できます。
事務所の営業時間は平日9:30〜18:30のため、電話で話したい場合はこの時間内にかけましょう。
自己破産の弁護士費用は、相談の際に見積もりを出してもらい、内訳と、管財事件になった場合の金額を確かめましょう。
\相談の申込み方法と受付時間を確認/
※相談料・費用・受付時間は変更される場合があります。依頼する前に、見積もりで総額と内訳を確認してください。

ベリーベスト法律事務所|自己破産の費用を手続の種類ごとに公開している
ベリーベスト法律事務所の決め手は、自己破産の弁護士費用を同時廃止と管財事件に分けて公開しており、依頼前に総額の見当をつけやすい点です。
同時廃止なら、基本報酬55万円と事務手数料5万5,000円で、合計60万5,000円(税込)になる計算です。
弁護士と対面で相談したい人に向いています。
全国76拠点(2026年9月時点)があり、電話は平日21時まで、土日祝も受け付けています。
相談の際は近くのオフィスへ行く必要があるため、通える拠点があるかを先に確かめましょう。
また、管財事件では、弁護士費用とは別に予納金(最低20万円から)が必要です。
\自己破産の費用と近くのオフィスを確認/
※費用は2026年10月16日時点の公式サイトの税込表示です。拠点数・受付時間を含め変更される場合があるため、依頼する前に見積もりで確認してください。

プロテクトスタンス|夜や土日にも電話で相談できる
弁護士法人プロテクトスタンスの決め手は、自己破産の着手金を44万円から(税込)と公開し、月4万4,000円からの分割払いに対応している点です。
平日の夜や土日に電話で相談したい人に向いています。
電話は平日21時まで、土日祝は19時まで受け付けていて、国内に9つの事務所があります。
着手金のほかに申立ての実費が必要で、管財事件では管財人への引継ぎ費用20万円も別にかかります。
分割払いには条件があり、相談料も予約の方法によってはかかる場合があるため、予約の際に相談料と、毎月いくらなら払えるかを伝えたうえでの見積もりを確かめましょう。
\自己破産の費用と分割払いの条件を確認/
※費用は2026年10月16日時点の公式サイトの税込表示です。申立ての実費は別途必要で、費用・受付時間は変更される場合があります。
ユア・エース|全国からの相談に対応している
弁護士法人ユア・エースの決め手は、相談が無料で、全国からの相談に対応している点です。
平日の日中に電話で相談できる人に向いています。
東京・大阪・博多・那覇など、国内9か所に事務所があります。
電話の受付は平日9時から18時までで、土日祝・年末年始は受け付けていないため、時間内に連絡できるかを確かめましょう。
自己破産の弁護士費用は、相談の際に見積もりで内訳と総額を確かめましょう。
\相談の受付時間と事務所の場所を確認/
※相談料・費用・受付時間は変更される場合があります。依頼する前に、見積もりで総額と内訳を確認してください。

【Q&A】自己破産についてよくある疑問
最後に、自己破産を考えたときによく出る疑問に、Q&A形式でお答えします。
終わりに|何がなくなり何が残るかを確かめてから相談を
自己破産は、破産手続の開始と免責という2つの決定を経て、税金・養育費などを除く借金の支払い責任をなくす手続です。
その代わりに、財産や一部の資格への影響、保証人への請求、信用情報への登録があり、家族や会社に知られるかどうかも人によって変わります。
税金や養育費があっても、浪費が原因でも、それだけで自己破産をあきらめる理由にはなりません。
一方で、家族に知られない保証も、免責される保証もないため、借金・収入・財産・保証人を整理して、弁護士や法テラスに相談するのが確実な一歩です。
督促や裁判所からの書類が届いているなら、放置せずに、まずは相談の予約を入れるところから始めてみてください。
引用・参考出典
引用・参考出典は、次のとおりです。
- 裁判所「破産」「https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_16/index.html」確認日:2026年10月16日
- 裁判所「裁判手続 民事事件Q&A」「https://www.courts.go.jp/saiban/qa/qa_minzi/index.html」確認日:2026年10月16日
- 大阪地方裁判所「倒産部(第6民事部)」「https://www.courts.go.jp/osaka/saiban/minjibu6/index.html」確認日:2026年10月16日
- e-Gov法令検索「破産法」「https://laws.e-gov.go.jp/law/416AC0000000075」確認日:2026年10月16日
- e-Gov法令検索「民事執行法施行令」「https://laws.e-gov.go.jp/law/355CO0000000230」確認日:2026年10月16日
- e-Gov法令検索「貸金業法」「https://laws.e-gov.go.jp/law/358AC1000000032」確認日:2026年10月16日
- e-Gov法令検索「司法書士法」「https://laws.e-gov.go.jp/law/325AC1000000197」確認日:2026年10月16日
- CIC「CICが保有する信用情報」「https://www.cic.co.jp/guide/credit-information/possession/」確認日:2026年10月16日
- 日本信用情報機構(JICC)「信用情報の内容と登録期間」「https://www.jicc.co.jp/aboutus/credit-info/registration」確認日:2026年10月16日
- 全国銀行個人信用情報センター「センターの概要」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年10月16日
- 全国銀行個人信用情報センター「一部情報の登録終了および登録期間の短縮について」「https://www.zenginkyo.or.jp/pcic/info/18379/」確認日:2026年10月16日
- 法テラス「弁護士・司法書士費用等の立替制度のご利用の流れ」「https://www.houterasu.or.jp/site/soudan-tatekae/goriyou.html」確認日:2026年10月16日
- 法テラス「自己破産 費用の目安」「https://www.houterasu.or.jp/site/soudan-tatekae/jikohasanhiyo.html」確認日:2026年10月16日
- 弁護士法人サンク総合法律事務所「債務整理救助隊」「https://thank-law.jp/saimu-rescue/」確認日:2026年10月16日
- 弁護士法人サンク総合法律事務所「事務所案内」「https://thank-law.jp/office/」確認日:2026年10月16日
- ベリーベスト法律事務所「債務整理の弁護士費用」「https://saimu.vbest.jp/fee/」確認日:2026年10月16日
- ベリーベスト法律事務所「事務所案内」「https://saimu.vbest.jp/office/」確認日:2026年10月16日
- 弁護士法人プロテクトスタンス「借金問題の解決に必要な弁護士費用」「https://saimu-lw.jp/fee」確認日:2026年10月16日
- 弁護士法人プロテクトスタンス「弁護士費用」「https://protectstance.com/fee」確認日:2026年10月16日
- 弁護士法人プロテクトスタンス「事務所案内」「https://saimu-lw.jp/access」確認日:2026年10月16日
- 弁護士法人ユア・エース「債務整理」「https://your-ace.or.jp/service/debt-consolidation/」確認日:2026年10月16日
- 弁護士法人ユア・エース「アクセス」「https://your-ace.or.jp/access/」確認日:2026年10月16日