




ビジネスローン比較|法人・個人事業主別に金利・入金時期・総返済額で選ぶ7商品【2026年11月】
この記事で分かること
- ビジネスローンを借りてよいかを決める「毎月の返済に回せるお金」の出し方
- 法人・個人事業主が申し込める7商品の金利・限度額・入金までの目安・保証の違い
- 資金が必要な時期から選ぶ借入先と、毎月の返済可能額から決める借入額・返済期間・総返済額
「月末の支払いに300万円足りない・・・銀行とノンバンク、どこで借りるのがいちばん損をしないんだろう」
銀行は融資までに時間がかかりそう、ノンバンクは金利が高そうに見えるため、どちらを選ぶべきか決められないまま支払い期日が迫ると焦ってしまいますよね。
しかし、ビジネスローン選びで真っ先に確認すべきなのは、金利や審査スピードではなく「借りたあとに毎月いくら返済できるか」です。
毎月の返済に回せるお金が残らないなら、どこから借りても返済によってかえって資金繰りが悪化するため、まずは「借りない」という選択を優先すべきです。
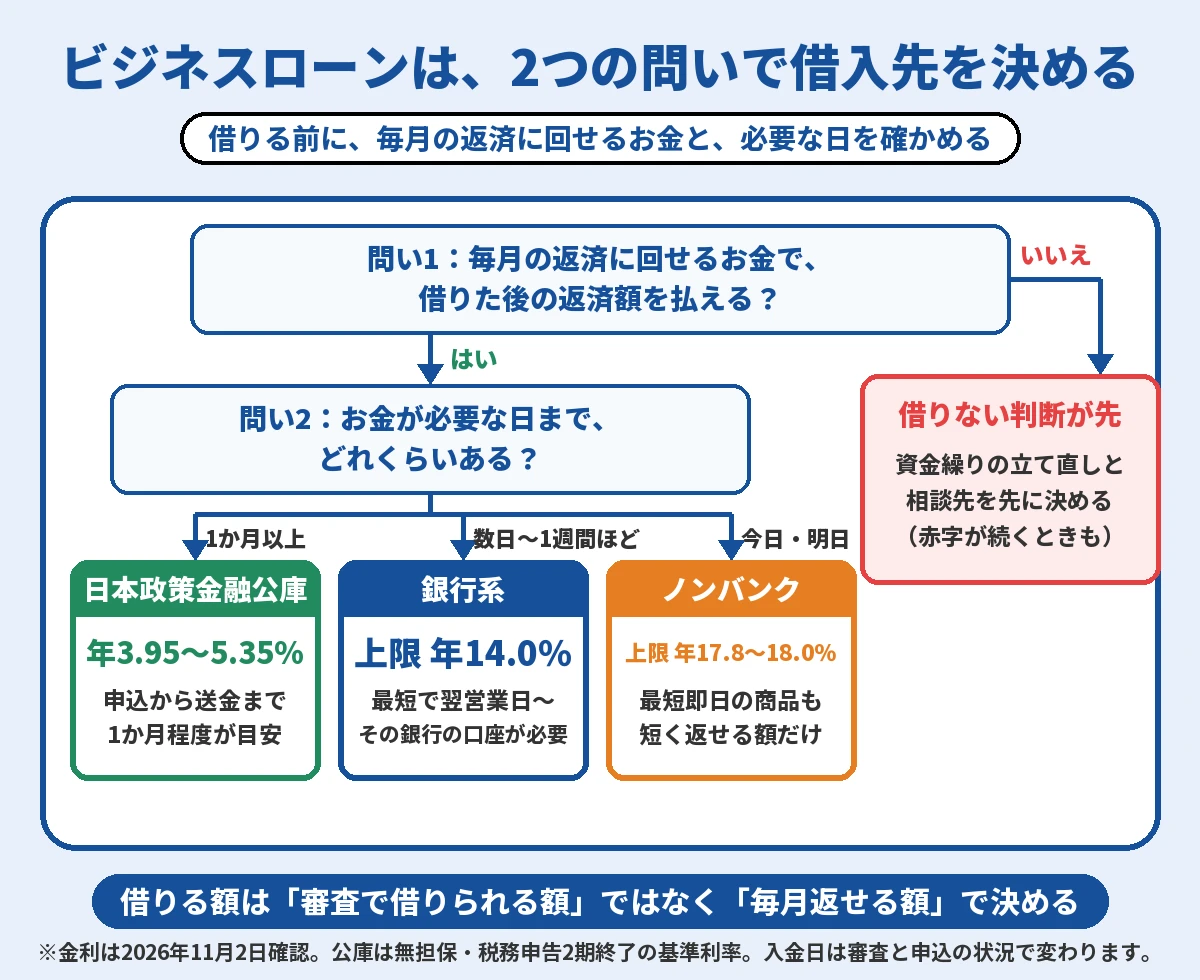
無理のない返済可能額を算出できたら、次は資金が必要な日までの日数に応じて、日本政策金融公庫・銀行・ノンバンク(銀行以外でお金を貸す会社)のどこに申し込むかを決めます。
さらに、法人か個人事業主かによって申し込める商品が異なるため、この記事にある比較表を見れば候補をスムーズに1〜2社へ絞り込めます。
そのうえで、金利の高い借入先ほど、短期間で無理なく完済できる金額だけを借りるようにすれば、利息の負担を小さくできます。
この記事の結論
- 毎月の返済に回せるお金が残らない事業者や赤字が続いている事業者は、新たな借入を控え、まずは資金繰りの立て直しや相談から始める
- 資金が必要な日まで1か月以上あるなら、申込から入金まで1か月程度が目安の、金利の低い日本政策金融公庫が最初の候補
- 調達を急ぐなら銀行、それでも間に合わないときはノンバンクの順に検討し、借入額は短期間で返済できる範囲にとどめる
ビジネスローンを比べる前に借入先の種類を選ぶ
ビジネスローンは、事業に使うお金(事業資金)を原則無担保で借りられる事業者向けの融資商品で、主に銀行やノンバンクが取り扱っています。
具体的に商品を比較する前に「返せるか」と「いつまでに要るか」の2つを定めておくと、検討すべき候補をスムーズに絞り込めます。
毎月の返済に回せるお金が、ビジネスローンの返済額を上回るかを確かめる
実際に融資を利用すべきかどうかは、毎月の返済に回せるお金が、借入後の月々の返済額を上回っているかで判断します。
返済に回せるお金は、入金から経費・税金・今ある返済を払った残り
返済に回せるお金とは、借入金を除く毎月の入金から、
- 仕入れ代金や家賃などの事業経費
- 税金や社会保険料
- 既存の借入金の返済額
の3つを差し引いた後に手元に残る資金のことです。
たとえば、元本100万円以上の法定上限である年15.0%の金利で300万円を借り入れ、3年(36回)かけて毎月均等に返済する場合、月々の返済額は10万3,996円となります。
この例のように、毎月手元に残る資金が10万3,996円に満たない事業者であれば、3年間で完済する計画そのものが成り立ちません。
そのため、借入の申込金額は「いくら借りられるか」ではなく、「毎月いくらまでなら無理なく返済できるか」から逆算して設定しましょう。
入金のずれなら借りてよく、赤字が続くなら資金繰りの立て直しが先
ビジネスローンが役立つのは、売上の入金前に仕入れや人件費の支払いが先行するなど、入金があれば返せる一時的な不足です。
一方で、ビジネスローンに頼る前にまず資金繰りの立て直しを検討すべきなのは、
- 毎月の手元資金が残らず、赤字経営が続いている
- 既存の借入金を返済するために新たな借入をしようとしている
- 税金や社会保険料の支払いが滞っている
という3つのパターンのいずれかに当てはまる事業者です。
この状況で借り入れてしまうと、当面の支払いは乗り切れても、翌月以降は借入金の返済負担が上乗せされ、資金不足がさらに悪化してしまうためです。
また、資金がいつ・いくら不足するのかが明確になっていない場合も、慌てて借入先を探す前に、資金繰りが苦しいときの対策の順番を確かめておきましょう。
借入先は公庫・銀行系・ノンバンクの3種類|金利と入金までの手順が違う
事業資金の主な借入先は、日本政策金融公庫(公庫)、銀行、ノンバンクの3種類で、金利の上限と、お金が入るまでの手順が違います。
日本政策金融公庫|金利は低いが、面談と事業所の訪問を経て審査される
日本政策金融公庫は、小規模事業者や個人事業主への資金供給を主な役割とする国の政策金融機関です。
無担保かつ税務申告を2期終えている事業者に適用される基準利率(引き下げ前の基準となる金利)は、2026年11月2日現在で年3.95〜5.35%となっています。
幅広い業種で利用できる「一般貸付」であれば、仕入れや人件費などの日々の支払いに充てる運転資金を、最高4,800万円まで申し込むことが可能です。
ただし、申込後に担当者との面談や事業所への現地調査が実施され、審査を経て契約・入金へと進むため、銀行やノンバンクに比べて手続きの手数は多くなります。
申込から送金までは土日・祝日を含めて概ね1か月程度かかり、融資条件や支店の混雑状況によってはそれ以上の期間を要することもあります。
そのため、資金が必要となる期日まで1か月以上の猶予があるなら真っ先に検討したい調達先であり、申込前の相談段階で、必要な日に間に合うかも聞いておきましょう。
銀行系ビジネスローン|上限は年14.0%で、その銀行の口座が必要
本記事で比較する銀行系の2行3商品は、いずれも上限金利が年14.0%となっています。
入金までの目安は、申込から最短でGMOあおぞらネット銀行が2営業日程度、PayPay銀行は同行の普通預金口座を持っていれば最短翌営業日です。
また、いずれの商品も当該銀行の口座を通じて借入や返済を行う仕組みのため、口座未開設の場合は開設手続きから進めることになり、PayPay銀行では口座開設を含めると最短でも5営業日程度を要します。
ノンバンク(貸金業者)|最短即日の商品があるが、上限は年17.8〜18.0%
ノンバンクとして事業者向け融資を提供しているのは、財務局または都道府県に正規登録されている貸金業者(消費者金融や事業者専門の金融会社)です。
本記事で取り上げるノンバンク4社の上限金利は年17.8〜18.0%であり、銀行系ビジネスローンと比べて高めの水準となっています。
その一方で、4社とも最短なら申込当日の借入に対応している場合があり、実際の融資スピードは申込の時間帯や審査状況、必要書類を提出する早さによって変わります。
また、個人事業主がノンバンクを利用する際に注意すべきなのが「総量規制」で、これは貸金業者から個人が借り入れられる上限額を、原則として年収の3分の1までに制限する法規制です。
ただし、事業計画や収支計画、資金計画に照らして返済能力に問題がないと判断されれば、例外貸付として年収の3分の1を超えて借り入れられるケースもあります。
一方、法人名義で契約する場合や、銀行から借入を受ける場合は、そもそも総量規制の対象外です。
ただし、法人の代表者個人が貸金業者と契約して借り入れる場合は、個人向け貸付けとみなされるため、原則どおり総量規制の対象となります。
融資スピードが速い反面、金利が高めに設定されているため、ノンバンクは公庫や銀行では資金調達が期日に間に合わない局面に限り、短期間で無理なく返済できる金額だけを借りる使い方が適しています。
ビジネスローン比較表|法人・個人事業主が申し込める7商品を比較

実際に法人・個人事業主が申し込めるビジネスローン7選を比較してみましょう。
今回比較した7商品を選定した条件は、
- 事業資金として利用できることが公式サイトに明記されている事業者向け商品
- 法人または個人事業主が申し込み可能であること
- 金利・利用限度額・返済方式・返済期間・遅延損害金が公式サイトで確認できること
- 来店不要で全国どこからでも申し込めること
- 担保が不要であること
- 特定のサービス利用者に限定されていないこと
という6点です。
なお、個人向けカードローンのうち、使いみちが暮らしのお金(生計費)に限られ、事業資金として使えない商品は対象から除外しています。
比較表①では申し込める対象事業者・金利・利用限度額・入金までの目安を、比較表②では保証の有無・返済方法・必要書類などをまとめて比較しています。比較表は銀行系、ノンバンクの順に分け、それぞれ五十音順で並べており、また、掲載商品や並び順は広告報酬の有無に左右されるものではなく、順位も付けていません。
表の金利・限度額は商品ごとの範囲、入金までの日数は最短の目安で、実際の金利・借りられる額・入金日は審査と申込の状況で決まります。表に記載している金利や各種条件は、2026年11月2日時点で確認・更新した情報です。
あんしんワイドの申込条件とPayPay銀行の返済額の決まり方は、2026年11月12日に再確認しています。
比較表①|対象者・金利・限度額・入金までの目安
まずは比較表①で、自分が申込対象に当てはまるか、必要な調達額や入金希望日に間に合うかを確認しましょう。
表中の「実質年率」とは、利息に保証料などの諸費用を含め、1年あたりの割合として算出した金利のことです。
また、「限度額」は借り入れができる上限金額、「業歴」はこれまでの事業の継続年数を指します。
| 会社 | 商品名(種類) | 申し込める事業者 | 実質年率 | 限度額 | 入金までの目安 |
|---|---|---|---|---|---|
| GMOあおぞらネット銀行 | あんしんワイド(銀行) | 法人のみ(口座開設後12か月以上、毎月の入出金・社会保険料の口座振替実績、銀行からの案内などの条件あり) | 年0.9〜14.0%(固定金利) | 初回100万〜1,000万円 | 最短2営業日程度 |
| PayPay銀行 | ビジネスローン(銀行) | 個人事業主向け:20〜69歳/法人向け:業歴2年以上か決算2期 | 年2.2〜14.0%(変動金利) | 10万〜1,000万円 | 同行の事業者向け口座があれば最短翌営業日、なければ口座開設を含め最短5営業日程度(契約後は借入の操作ですぐ入金) |
| アコム | ビジネスサポートカードローン(ノンバンク) | 業歴1年以上の個人事業主 | 年12.0〜17.9% | 1万〜300万円 | 最短即日 |
| AGビジネスサポート | 事業者向けビジネスローン(ノンバンク) | 法人・個人事業主 | 年3.1〜18.0% | 50万〜1,000万円 | 最短即日 |
| ドコモ・ファイナンス | BUSINESS LOAN(ノンバンク) | 業歴1年以上の個人事業主、法人の代表者(20〜69歳、代表者個人の契約) | カードローン型 年5.0〜18.0%/完済型 年4.8〜17.8%(100万円以上の契約は上限年14.9%) | 10万〜1,000万円 | 審査最短60分・最短即日 |
| プロミス | 自営者カードローン(ノンバンク) | 20〜65歳の自営者 | 年6.3〜17.8% | 300万円まで | 当日の利用も可能(はじめての人は個人向けカードローンの契約後に切り替えの審査がある) |
比較表①から分かるとおり、法人限定で申し込める「GMOあおぞらネット銀行」もあれば、個人事業主のみを対象とした「アコム」「プロミス」もあります。
また、申し込んだ当日に間に合う可能性があるのはノンバンクの4社です。
一方、銀行系は最短でも翌営業日以降の入金となるため、口座開設などの準備も含めて日程に余裕を持っておく必要があります。
比較表②|担保・保証、返し方と期間、遅延損害金、繰上返済、必要書類
候補を2〜4社程度に絞り込んだら、比較表②で保証人の有無や返済方式、申込時に必要な書類などを確認・比較しましょう。
表にある「連帯保証」とは、借りた会社や人が返せないときに、本人と同じ重さで返す責任を負うことです。
また、「遅延損害金」は返済期日に遅れた際に利息とは別に発生する費用のことで、「繰上返済」は期日よりも前倒しでまとまった額を返済することを指します。
返済方式のうち、「元利均等」は元金と利息を合わせた毎月の返済額が一定になる方法です。
「リボルビング」は利用限度額の範囲内で借入と返済を繰り返せる方式で、毎月の返済額の決まり方は商品によって異なります。
「元金一括」は、借入期間中は毎月利息のみを支払い、最終期日に元金をまとめて返済する方法です。
| 会社 | 担保・保証 | 返済方式・最長期間 | 遅延損害金 | 繰上返済 | 主な必要書類 |
|---|---|---|---|---|---|
| GMOあおぞらネット銀行 | 担保不要。代表者の保証も原則不要 | 毎月、前月末残高の5%と利息(残高50万円以下は利息のみ)。契約は1年ごとに更新の審査 | 年14.0% | 一部・全額をいつでも返せる | 決算書・事業計画書は不要(入出金明細で審査) |
| PayPay銀行 | 担保不要。個人事業主は保証人不要、法人は原則代表者の連帯保証 | 直近の借入直後の残高で毎月の返済額が決まるリボルビング。一部返済だけでは毎月の返済額は減らない。契約は1年ごとに自動更新 | 年20.00% | 一部・全額を返せる(手数料なし) | 申込時は原則不要(審査中に決算書や所得の証明を求められることがある) |
| アコム | 担保・保証人とも不要 | 残高に応じた定率のリボルビング。最長8年7か月(1〜89回) | 年20.0% | 追加返済・一括返済ができる | 直近1期分の確定申告書(第一表)、100万円超は青色申告決算書か収支内訳書も |
| AGビジネスサポート | 担保不要。法人は原則代表者の連帯保証 | 元利均等で最長5年(60回)/元金一括で最長1年(12回) | 年20.0% | 繰上返済・一括返済ができる(手続きが要る場合あり) | 本人確認書類と、法人は決算書、個人事業主は確定申告書と事業内容確認書 |
| ドコモ・ファイナンス | 担保・保証人とも不要 | 残高に応じたリボルビング。最長10年(カードローン型1〜120回、完済型12〜120回) | 年19.9% | 一括返済・増額返済ができる | 本人確認書類と、確定申告書・課税証明書・源泉徴収票のいずれか(個人事業主は経営状況申告書も) |
| プロミス | 担保・保証人とも不要 | 残高に応じた定額のリボルビング(元利定額)。最長6年9か月(1〜80回) | 年20.0% | 多めの返済・一括返済ができる | 本人確認書類、確定申告書と青色申告決算書か収支内訳書、事業の実態が分かる書類(営業許可証や請求書などを、希望額100万円以下は1点、100万円超は2点) |
比較表②で特に注目したいのは、法人契約時に代表者の保証が必要な商品がある中、GMOあおぞらネット銀行は代表者保証も原則不要となっている点です。
また、遅延損害金の年率についてもGMOあおぞらネット銀行の年14.0%が最も低く、ほかの6商品は年19.9〜20.0%に設定されています。
\ 実はもっと貯められる!? /

お金の「困った」は、
@next公式LINEで
まるっと解決。
急な出費の乗り切り方から家計の見直しまで、プロ監修の情報を無料配信中。
@next公式LINEを友だち追加する
ビジネスローン7商品の特徴|向いている事業者と申し込む前の注意

銀行系ビジネスローンは指定口座の保有や業歴などの条件を満たせる事業者に、ノンバンク系は融資スピードを重視する事業者に向いています。
銀行系ビジネスローン|2行3商品は、その銀行の口座がある・作れる事業者向け
銀行系ビジネスローンを選ぶ場合、法人なら「GMOあおぞらネット銀行」や「PayPay銀行」、個人事業主なら「PayPay銀行」が主な候補となります。
GMOあおぞらネット銀行「あんしんワイド」|決算書なしで申し込みたい法人に
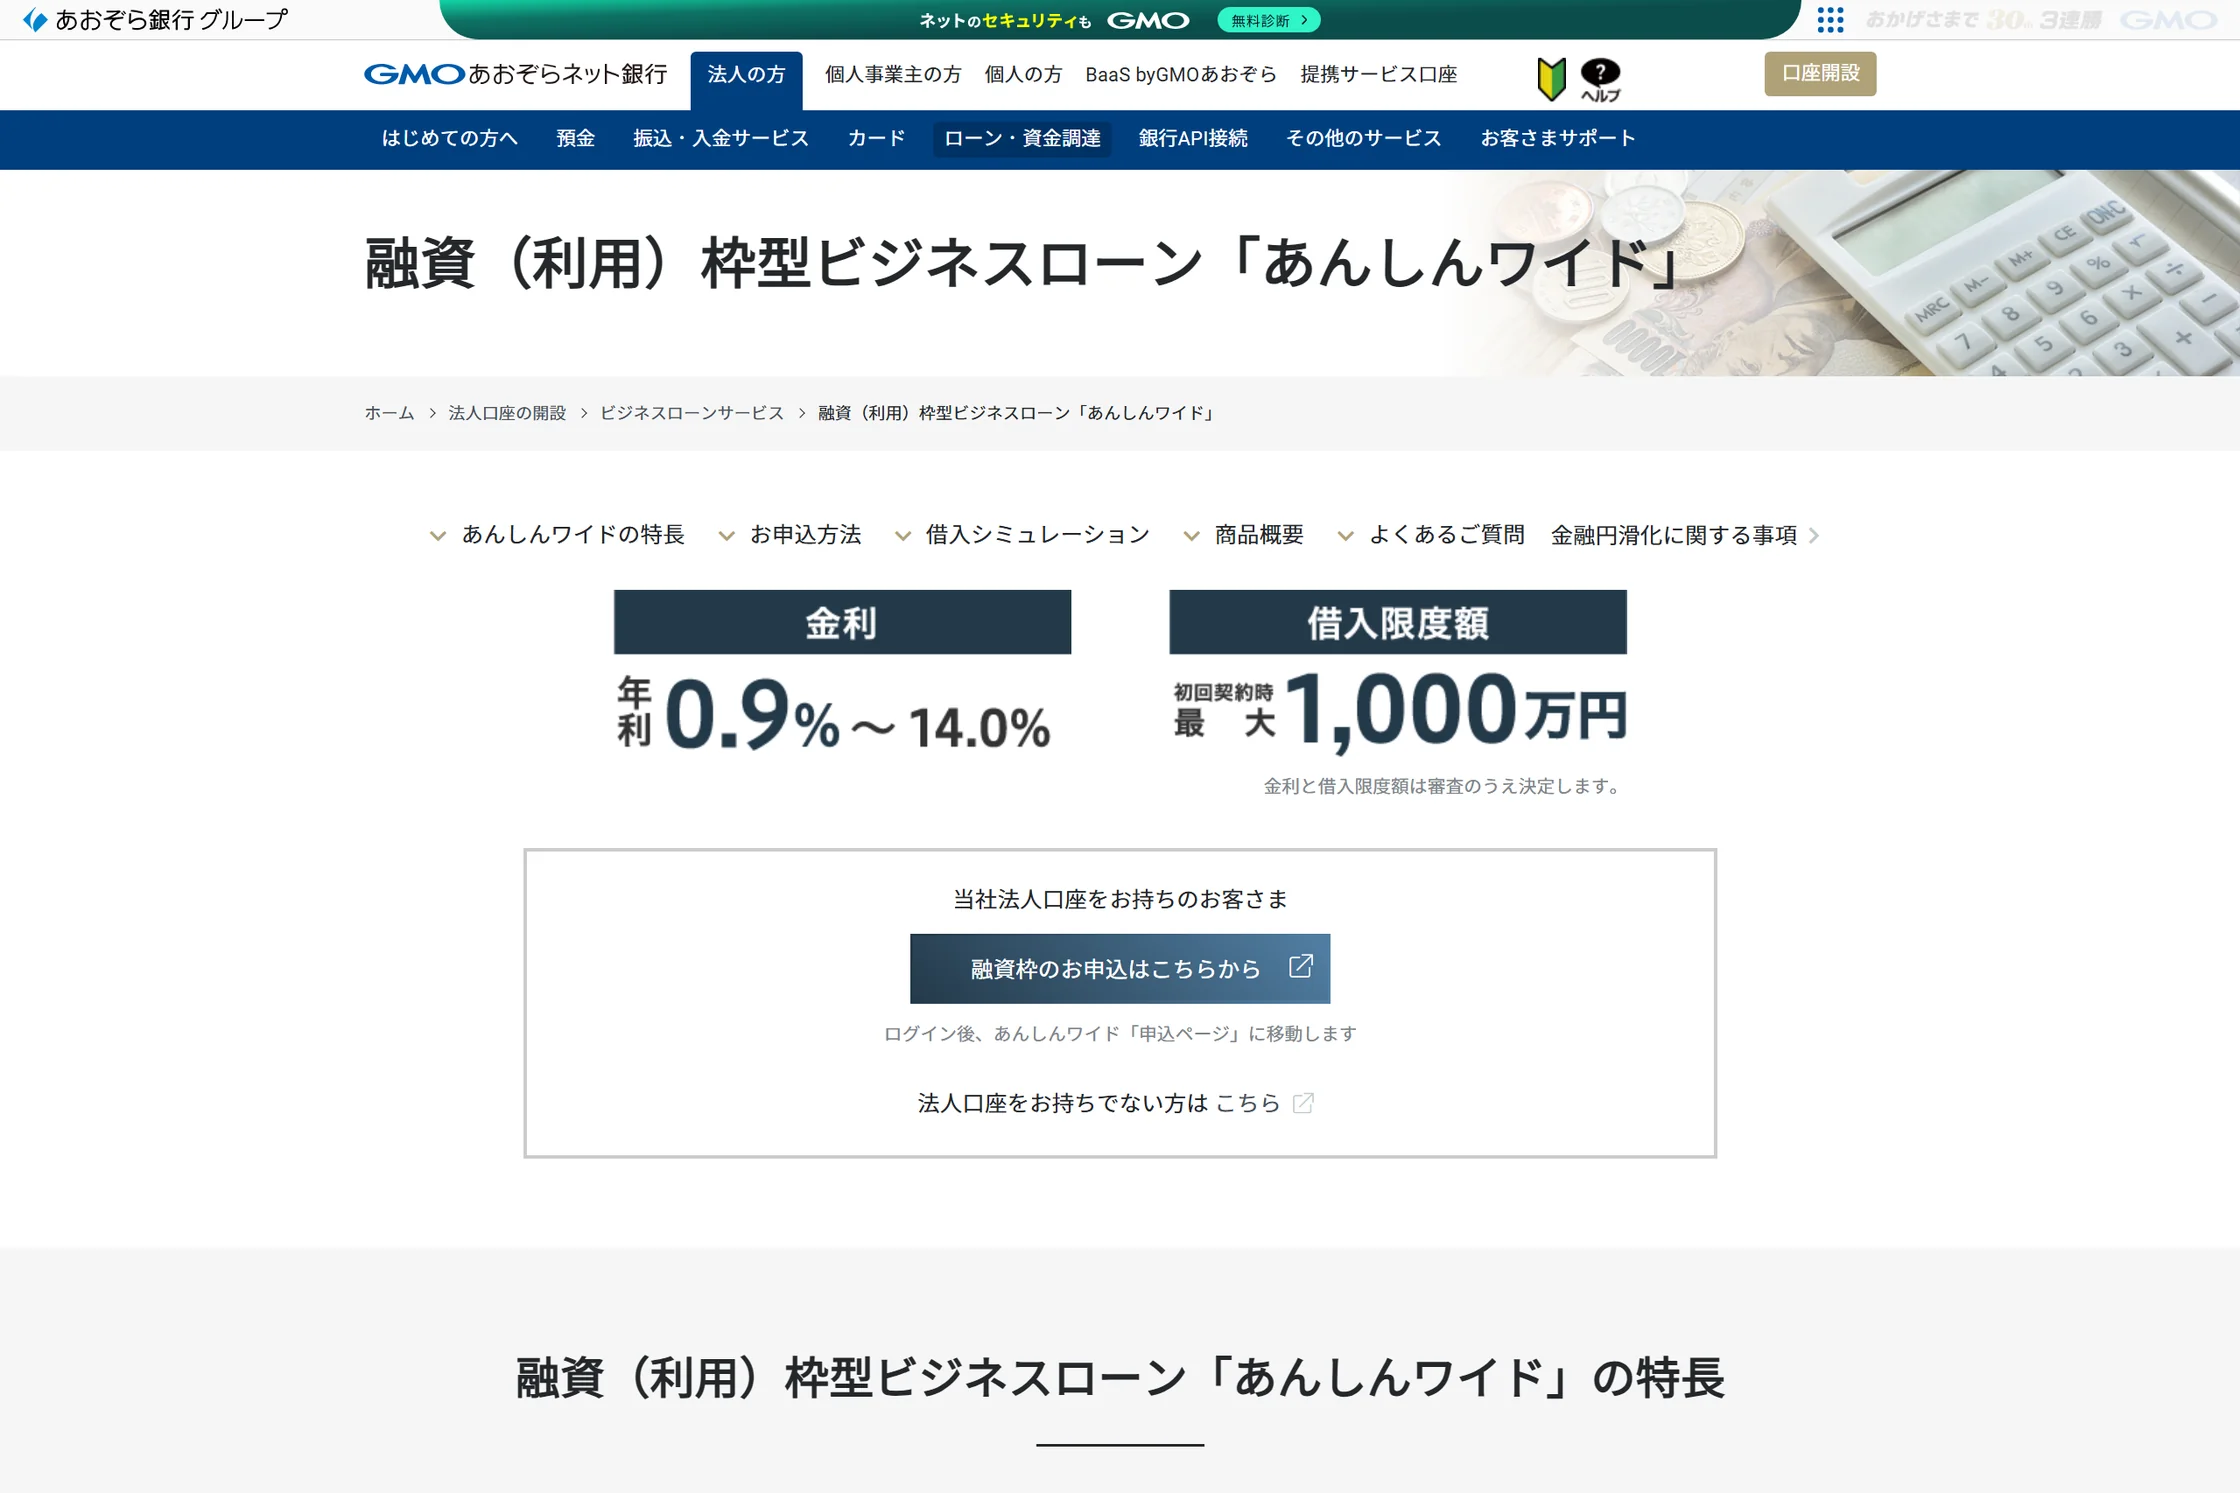
あんしんワイドは、GMOあおぞらネット銀行の法人口座を開設してから12か月以上経過し、所定の取引条件を満たす法人が対象です。
毎月継続した入出金と社会保険料の口座振替実績があり、同行のインターネットバンキング上に申込の案内が表示されていることなどが条件となります。
口座の入出金明細をもとに審査が行われるため、決算書や事業計画書を用意することなく申し込めます。
また、金利は契約期間中ずっと変わらない固定金利が適用されます。
ただし、初回契約時の利用限度額は100万円からとなっています。
さらに、毎月の返済額は前月末の借入残高の5%と利息の合計で、残高が50万円以下になると利息のみの支払いとなります。
そのため、決まった返済だけでは元金が減りにくく、資金に余裕がある月に随時返済(決まった返済とは別に任意で返済すること)を活用して早めに残高を減らしましょう。
\口座の入出金の条件と返済方法を確認/
※実質年率(年0.9〜14.0%)と限度額は審査によって決まります。条件は2026年11月2日時点のもので、変更される場合があります。
PayPay銀行「ビジネスローン」|書類なしで借入枠を持ちたい個人事業主・法人に
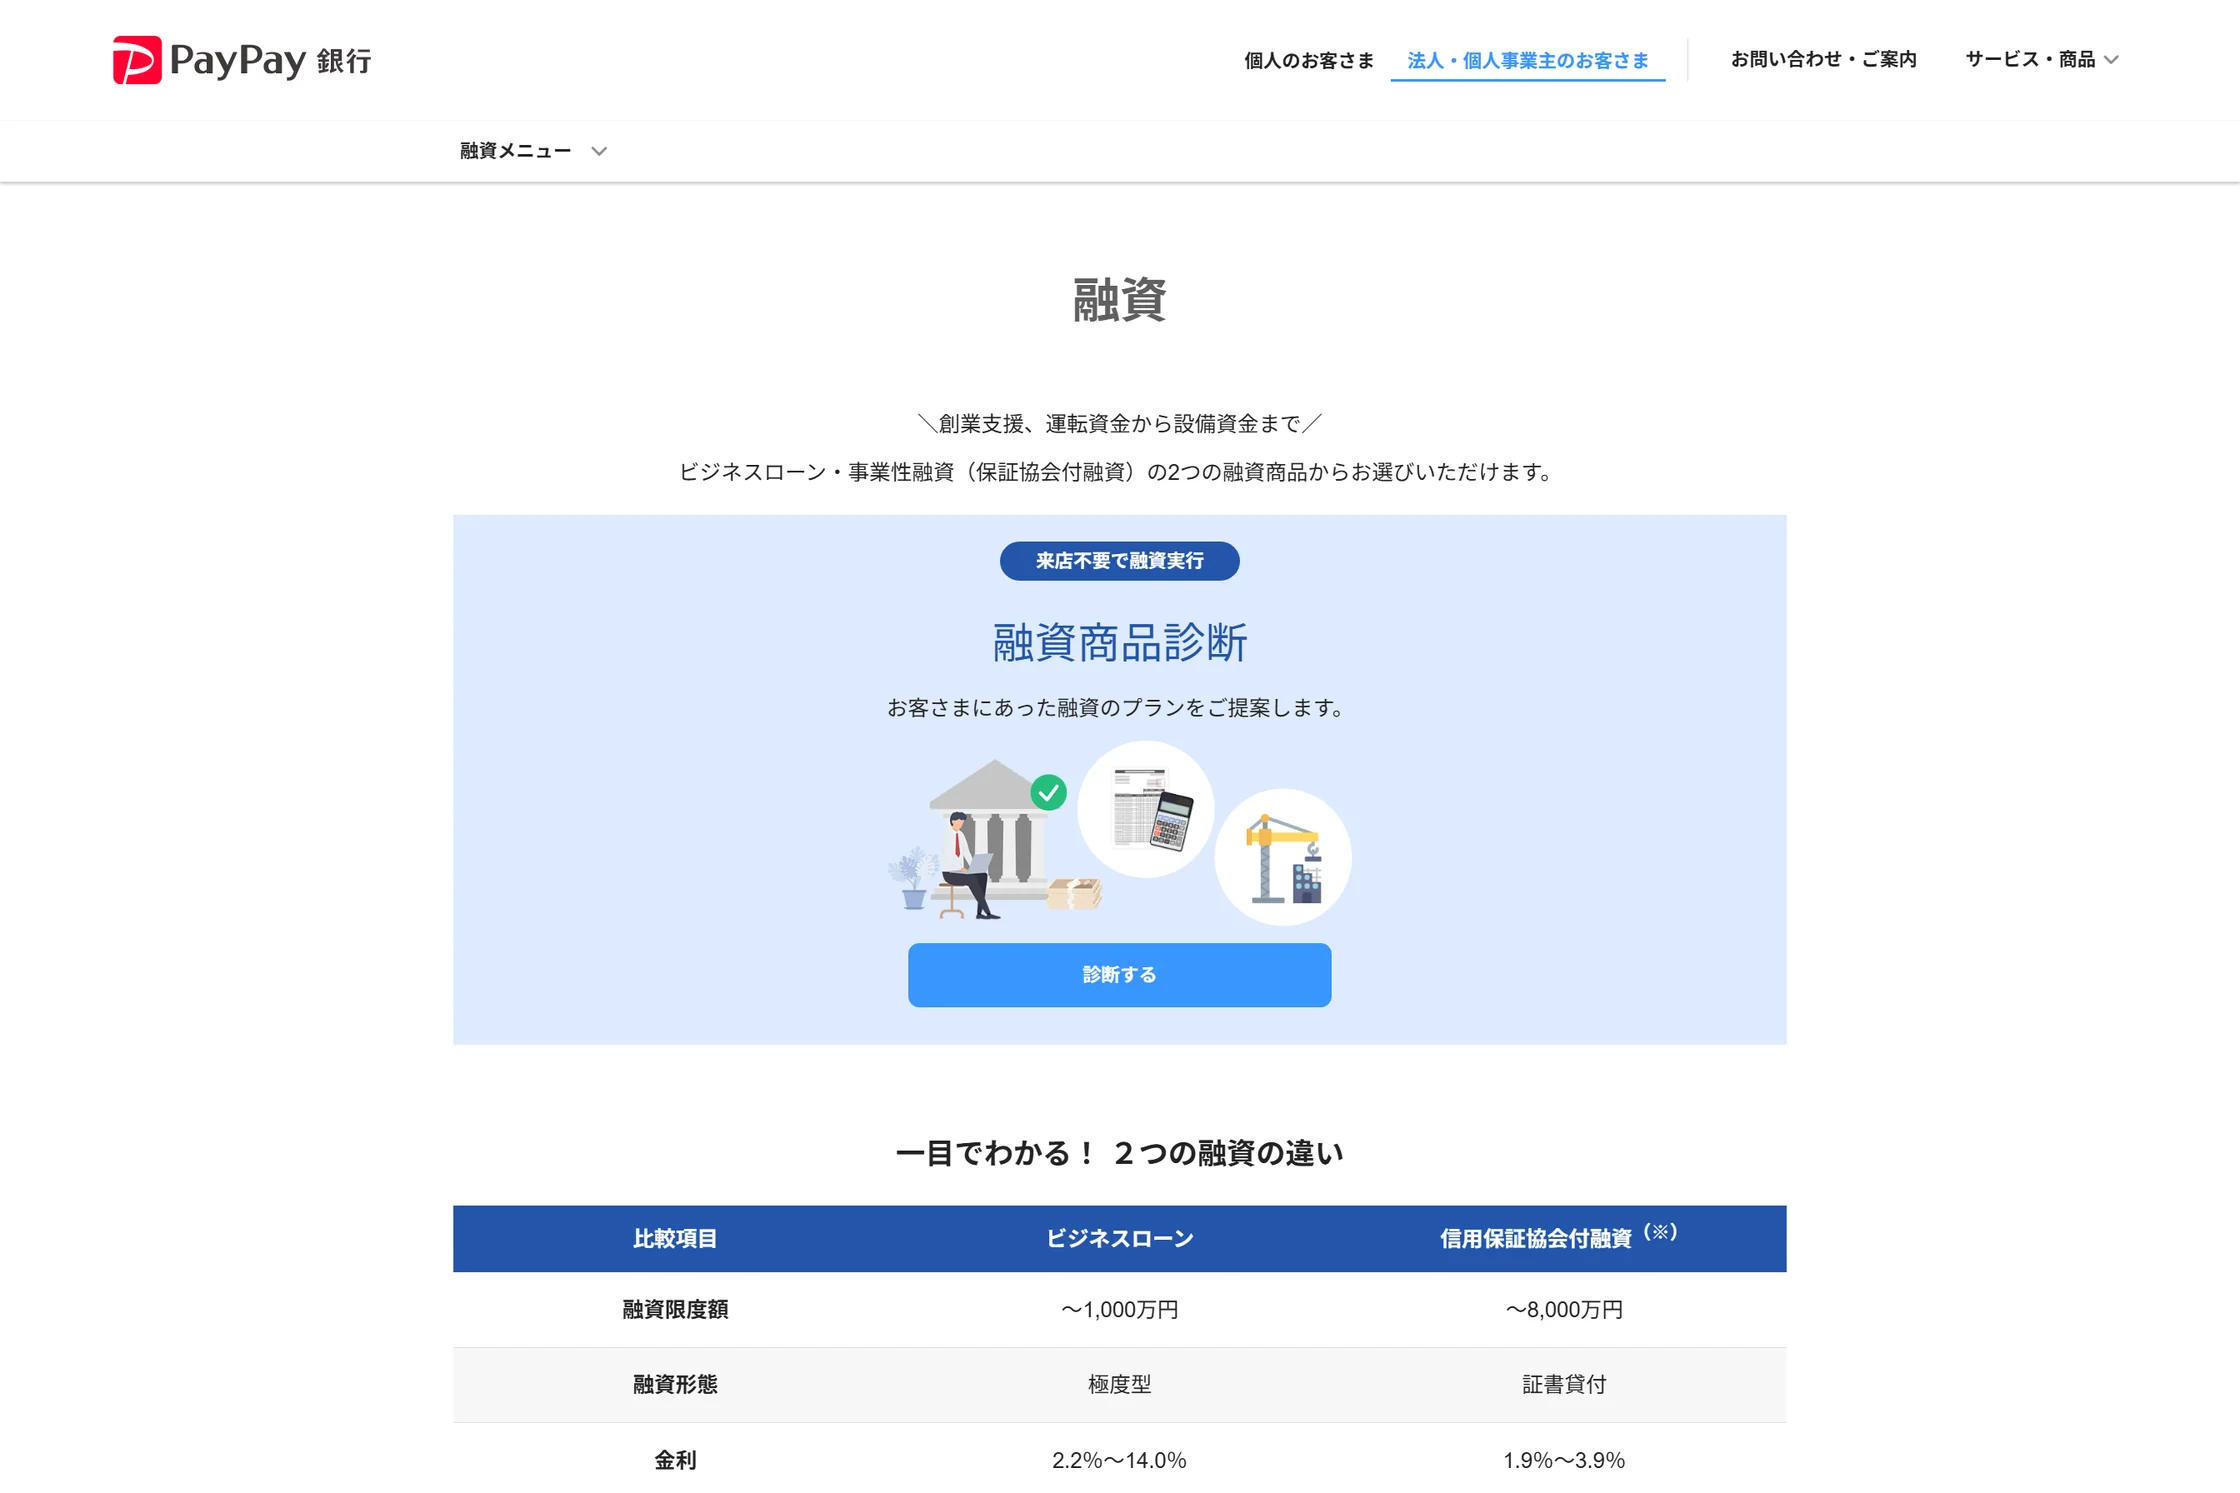
PayPay銀行のビジネスローン(個人事業主向け)およびビジネスローン(法人向け)は、同行のビジネスアカウントを利用している事業者に向いています。
個人事業主向けプランであれば、起業・開業したばかりの段階でも申し込みが可能です。
申込時の提出書類は原則不要ですが、審査の過程で決算書や所得証明書類の提出を求められるケースもあります。
また、契約を結ぶと限度額の範囲内で何度でも借り入れできる利用枠が設定され、必要なタイミングで手続きを行えば即座に口座へ入金されます。
ただし、法人向けプランは業歴2年以上または決算を2期終えていることが条件で、原則として代表者の連帯保証が必要です。
代表者の連帯保証が必要なケースでは、契約手続きに日数を要することもあります。
さらに、金利は変動金利のため、借入枠とあわせて原則1年ごとに見直しが行われ、金利が引き上げられる可能性もあります。
\個人事業主向け・法人向けの申込条件を確認/
※実質年率(年2.2〜14.0%)と限度額は審査によって決まります。条件は2026年11月2日時点のもので、変更される場合があります。
ノンバンクのビジネスローン4商品|早さが要る事業者向けで、登録番号も確かめる
ノンバンク4社はいずれも関東財務局に登録された正規の貸金業者ですが、法人名義で借り入れできるかや、毎月の返済方式などに違いが見られます。
アコム「ビジネスサポートカードローン」|300万円までを早く借りたい個人事業主に
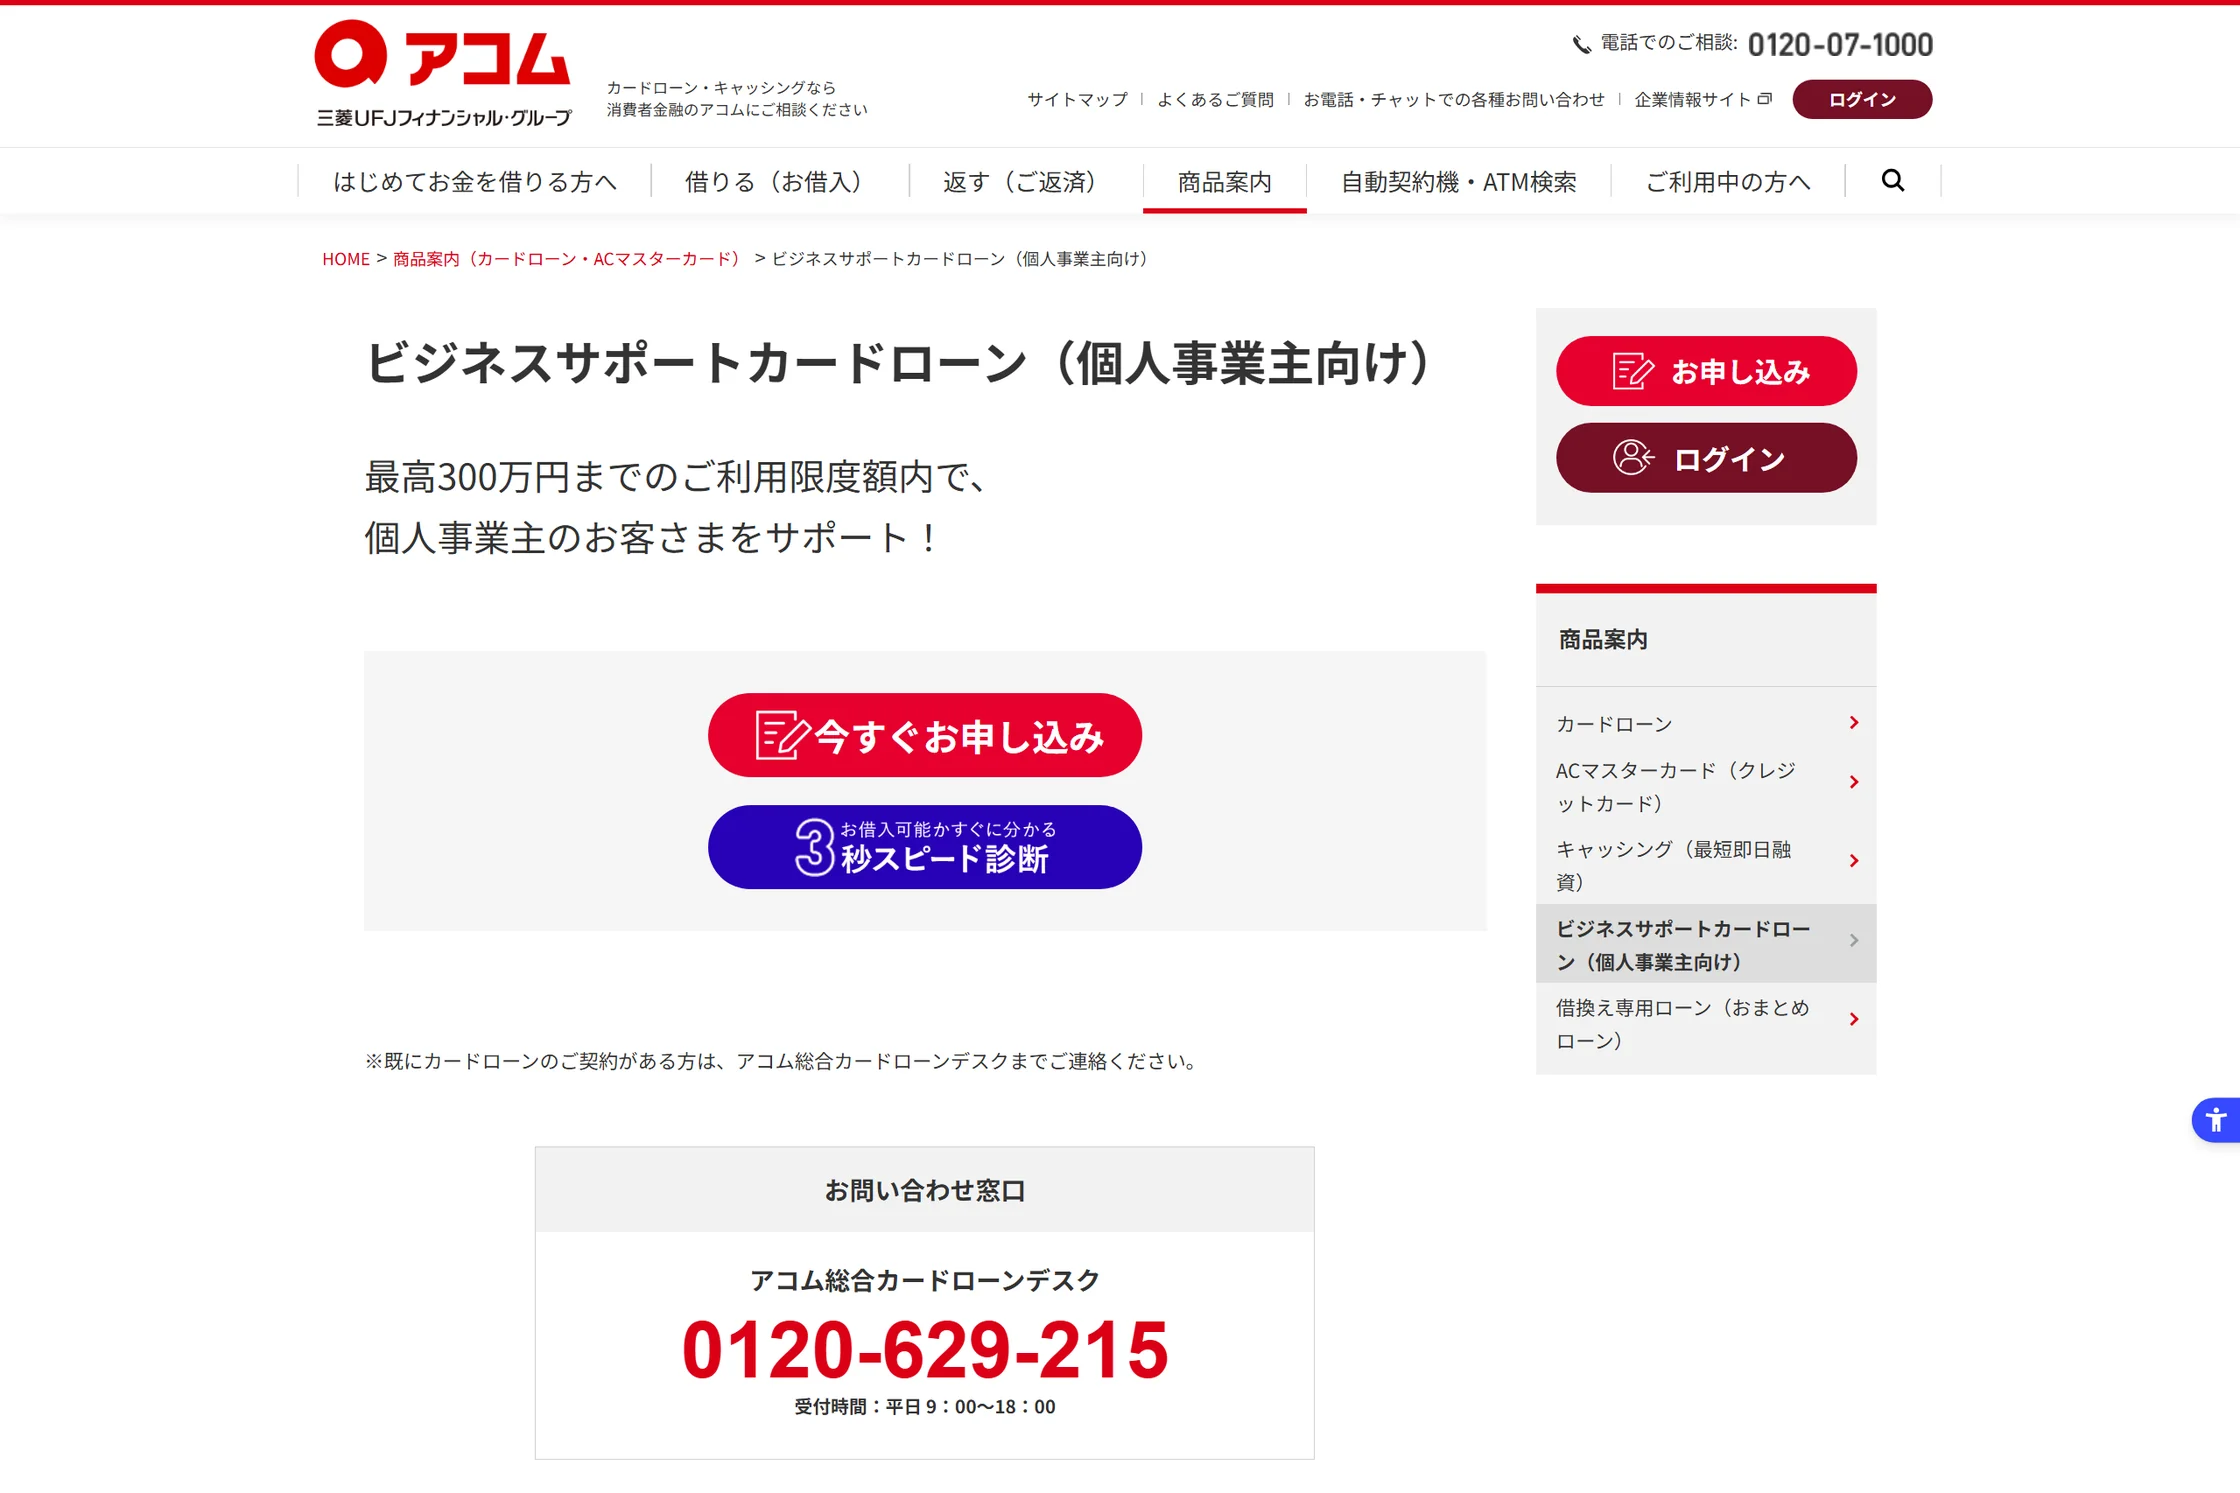
アコムのビジネスサポートカードローンは、業歴1年以上の個人事業主のうち、300万円までの資金をスピーディーに借りたい人に向いています。
申込の時間帯や審査状況によっては申し込んだ当日から使え、担保や保証人も不要です。
ただし、下限金利が年12.0%とやや高めに設定されている点や、法人の代表者は申し込めない点には注意が必要です。
アコム株式会社の貸金業者登録番号は関東財務局長(15)第00022号です。
\申し込める人の条件と必要書類を確認/
※実質年率(年12.0〜17.9%)と限度額は審査によって決まります。条件は2026年11月2日時点のもので、変更される場合があります。
AGビジネスサポート「事業者向けビジネスローン」|まとまった額を期間を決めて借りたい事業者に
アイフルの事業者向けビジネスローンは、50万〜1,000万円を一度に借り入れ、毎月一定の金額で計画的に返済していきたい法人や個人事業主に向いています。
元利均等返済なら最長5年(60回)で完済時期を明確にできるほか、1年以内に返済できる見込みがあれば元金一括返済を選ぶことも可能です。
また、最短即日での融資に対応しているものの、仮審査後に書類を提出して本審査を受けるため、融資までの日数は書類を準備する早さや審査の状況によって変わります。
法人名義で借り入れる際は、原則として代表者の連帯保証が必要となります。
個人事業主の場合は、確定申告書に事業所得・不動産所得・農業所得のいずれかが記載されていることが条件で、給与所得のみの会社員などは申し込めません。
AGビジネスサポート株式会社の貸金業者登録番号は関東財務局長(9)第01262号です。
\返済方式の選び方と必要書類を確認/
※実質年率(年3.1〜18.0%)と融資額は審査によって決まります。条件は2026年11月2日時点のもので、変更される場合があります。
ドコモ・ファイナンス「BUSINESS LOAN」|100万円以上を借りる経営者・個人事業主に
ドコモ・ファイナンスのBUSINESS LOANは、業歴1年以上の個人事業主や法人代表者(20〜69歳)で、100万円以上のまとまった資金を借りたい人に向いています。
限度額100万円以上で契約すれば、上限金利が年14.9%まで引き下げられます。
また、申込の時間帯や審査状況によっては、審査最短60分・最短即日での借り入れも可能です。
さらに、限度額内で何度でも借り入れができるカードローン型と、一度借り入れて返済していく完済型を選択でき、一括返済や増額返済にも対応しています。
ただし、法人代表者が申し込む場合でも法人の借り入れではなく、代表者個人としての契約になる点には注意しましょう。
株式会社ドコモ・ファイナンスの貸金業者登録番号は関東財務局長(15)第00170号です。
\カードローン型・完済型の違いと申込条件を確認/
※実質年率(カードローン型 年5.0〜18.0%、完済型 年4.8〜17.8%)と限度額は審査によって決まります。条件は2026年11月2日時点のもので、変更される場合があります。
プロミス「自営者カードローン」|事業費にも生計費にも使いたい個人事業主に
プロミスの自営者カードローンは、20〜65歳の自営者(個人事業主)で、300万円までの限度額を事業費だけでなく生活費にも使いたい人に向いています。
担保や保証人は不要で、返済日は5日・15日・25日・末日から選択でき、審査状況によっては即日から利用できます。
ただし、プロミスを初めて利用する人は、まず個人向けのフリーキャッシング(カードローン)を契約する必要があります。
そのうえで、自営者カードローンへの切り替え審査を受けるという2段階の手続きになります。
また、事業用とプライベートの資金が同じ借入枠に混ざってしまうため、事業に使った分は帳簿上で明確に区分して記帳しておきましょう。
SMBCコンシューマーファイナンス株式会社の貸金業者登録番号は関東財務局長(15)第00615号です。
\申込条件と切り替えの手続きを確認/
※実質年率(年6.3〜17.8%)と限度額は審査によって決まります。条件は2026年11月2日時点のもので、変更される場合があります。
法人・個人事業主別のビジネスローンの選び方
ビジネスローンは法人か個人事業主かによって申し込める商品が分かれており、そこから「資金が必要な時期」「希望借入額」「返済期間」を基準に候補を絞り込めます。
必要な日までの日数で選ぶ|法人・個人事業主別の早見表
以下の早見表から自分の状況に合う項目を確認し、融資までの日数に余裕があるなら、より金利の低い上段の借入先から検討していきましょう。
| あなたの状況 | 候補 | 理由 |
|---|---|---|
| 1か月以上先に必要な法人・個人事業主 | 日本政策金融公庫 | 金利が低く、運転資金を4,800万円まで申し込める。申込から送金まで1か月程度 |
| 数日〜1週間で必要な法人 | GMOあおぞらネット銀行、PayPay銀行(法人向け) | 上限が年14.0%で、口座・業歴などの条件を満たす必要がある。GMOあおぞらネット銀行は同行からの申込案内も必要 |
| 数日〜1週間で必要な個人事業主 | PayPay銀行(個人事業主向け) | 上限が年14.0%で、保証人が要らず、起業したばかりでも申し込める |
| 今日・明日に必要な個人事業主 | アコム、AGビジネスサポート、ドコモ・ファイナンス、プロミス | 最短即日の場合があり、短い期間で返す額だけを借りる |
| 今日・明日に必要な法人 | AGビジネスサポート、ドコモ・ファイナンス | 法人で借りられるのはAGビジネスサポートで、ドコモ・ファイナンスは代表者個人の借入になる |
必要額と返済期間で選ぶ|300万円を超えるか、何年で返すか
希望借入額が300万円を超える場合は、限度額が300万円に設定されている「アコム」や「プロミス」は候補から外れます。
さらに1,000万円を超える融資を希望するなら、運転資金として最大4,800万円まで申し込める公庫が候補になります。
また、返済期間を決めて毎月一定額ずつ返済したい場合は、元利均等返済で最長5年に対応している「AGビジネスサポート」や、運転資金を5年以内に返済する「日本政策金融公庫」が適しています。
一方、リボルビング方式の商品は、毎月の返済額の決まり方が商品ごとに異なります。
たとえばPayPay銀行では直近の借入直後の残高で返済額が決まり、一部を返済しただけでは毎月の返済額は減りません。
また、返済中に追加の借入を重ねると、完済までの期間が長引き、利息負担が増えることがあります。
そのため、こうした商品を利用する際は、何か月で完済するかをあらかじめ計画し、資金に余裕がある月に積極的に繰上返済を行いましょう。
法人で借りるか、代表者個人で借りるか|保証人と契約者を確かめる
法人名義で申し込む際は、代表者が連帯保証人になる必要があるか、契約者が会社と代表者個人のどちらになるのかを事前に確認しておきましょう。
今回比較した商品の中では、「PayPay銀行」の法人向けプランと「AGビジネスサポート」において、原則として代表者の連帯保証が求められます。
また、ドコモ・ファイナンスのように代表者個人の契約で借りた資金を会社の支払いに充てた場合、会社が代表者からお金を借り入れた形になり、会計上は「役員借入金」として扱われます。
そのため、会社から代表者へいつ・どのように返済するのかについても、あらかじめ決めておきましょう。
ビジネスローンの総返済額は金利の差で数十万円変わる
総返済額とは、借入金に利息を加えた、完済までに支払う合計額のことです。
たとえば300万円を3年で返済する場合、元本100万円以上の法定上限である年15.0%なら約374万円、公庫の基準利率の上限である年5.35%なら約325万円になります。
金利の差だけで、総返済額に約49万円の差が生じる計算です。
試算の前提|借入額と返し方をそろえ、金利だけを変える
今回の試算は、借入額と返済方法を統一し、金利のみを変えた場合の目安です。
主な前提条件は、
- 借入額は300万円
- 毎月一定額を返済する元利均等返済で、返済期間は3年(36回)、年15.0%のみ5年(60回)も試算
- 金利は、元本100万円以上の法定上限である年15.0%、銀行系の上限金利である年14.0%、公庫の基準利率の上限である年5.35%
の3点です。
毎月の返済額は1円未満を四捨五入し、総返済額は毎月の返済額に返済回数を掛けて算出しています。
試算は、上限の金利が返済の途中で変わらず、追加の借入や繰上返済もしない場合の目安で、実際の金利と返済額は審査と契約の内容で決まります。
試算の結果|金利の高い借入先ほど、短く返すと総返済額を抑えられる
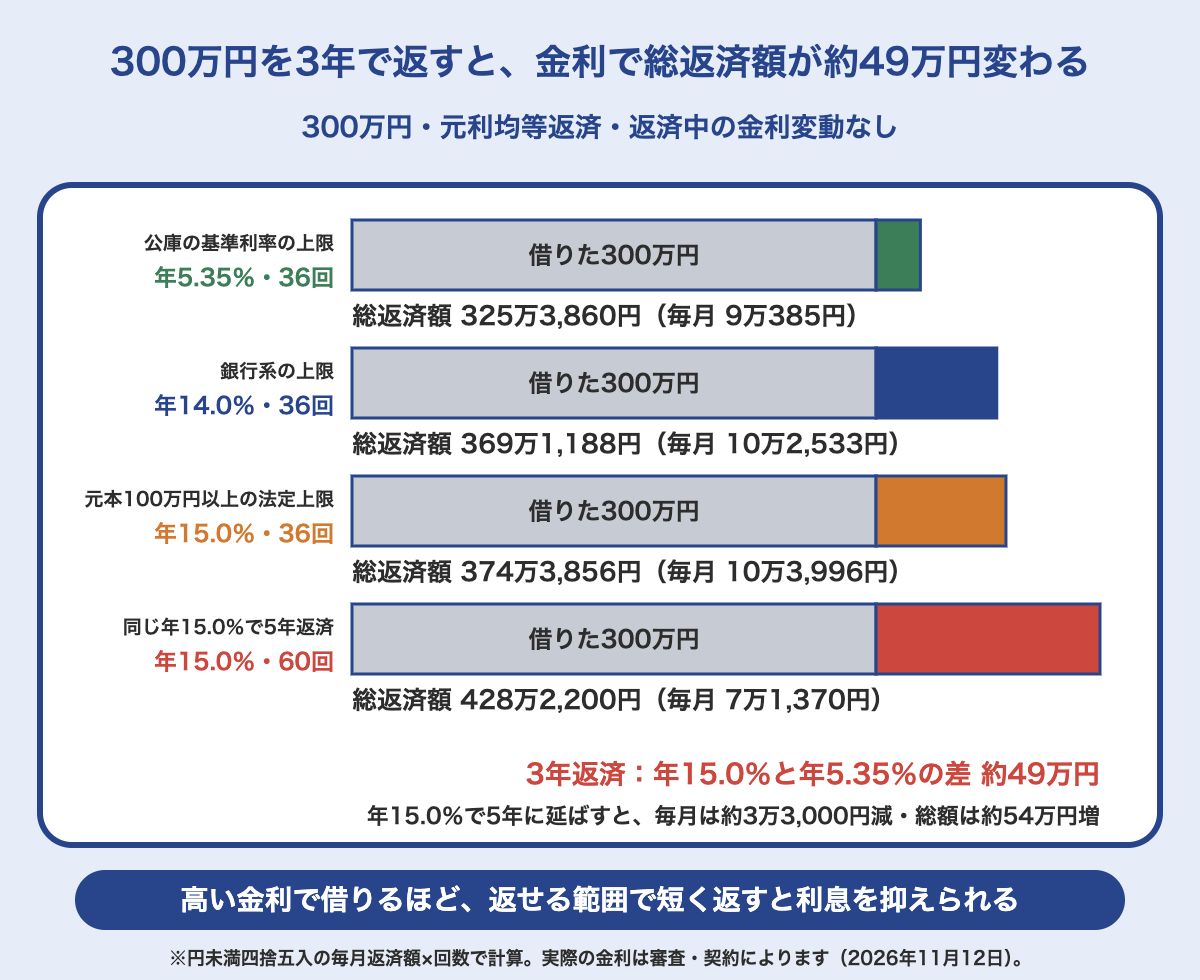
4つのケースにおける毎月の返済額と総返済額は、次のとおりです。
| 金利の水準 | 実質年率 | 返済回数 | 毎月の返済額 | 総返済額 | うち利息 |
|---|---|---|---|---|---|
| 元本100万円以上の法定上限 | 年15.0% | 36回(3年) | 10万3,996円 | 374万3,856円 | 74万3,856円 |
| 銀行系の上限 | 年14.0% | 36回(3年) | 10万2,533円 | 369万1,188円 | 69万1,188円 |
| 公庫の基準利率の上限 | 年5.35% | 36回(3年) | 9万385円 | 325万3,860円 | 25万3,860円 |
| 元本100万円以上の法定上限で5年に延ばす | 年15.0% | 60回(5年) | 7万1,370円 | 428万2,200円 | 128万2,200円 |
年15.0%と年14.0%の間でも、総返済額には約5万3,000円の差が生じます。
また、年15.0%のまま返済期間を5年(60回)に延ばすと、毎月の返済額は約3万3,000円抑えられる一方、総返済額は約54万円増加します。
そのため、上限金利が適用された場合でも無理なく返済していけるかを確かめたうえで、金利の高い借入先ほど、資金繰りに無理のない範囲で返済期間を短く設定しましょう。
毎月返せる額から、返し切れる借入額と返済期間を決める
反対に、毎月の返済に回せる金額から逆算すれば、無理なく完済できる借入額を把握できます。
以下の表は、毎月10万円ずつ元利均等返済で返していく場合の目安です。
返済中に金利が変わらない場合、該当する金利の行と返済期間の列が交差する金額までであれば、その期間内に完済できる計算になります。
これは審査上の借入限度額とは別の目安なので、毎月の返済に回せるお金が5万円なら表の半分、20万円なら表の2倍として読み替えてください。
| 金利の水準 | 1年(12回) | 3年(36回) | 5年(60回) |
|---|---|---|---|
| 元本100万円以上の法定上限(年15.0%) | 約110万円 | 約288万円 | 約420万円 |
| 銀行系の上限(年14.0%) | 約111万円 | 約292万円 | 約429万円 |
| 公庫の基準利率の上限(年5.35%) | 約116万円 | 約331万円 | 約525万円 |
たとえば、毎月10万円を返済できる事業者が300万円を借り入れる場合、年15.0%では3年で完済できず、5年かければ返済できる計算になります。
一方、年5.35%なら3年で完済できるため、資金が必要になる期日までに余裕があるなら、公庫を利用して短い返済期間を選んだほうが総返済額を抑えられます。
このように、必要な資金額が表の目安を超える場合は、安易に返済期間を延ばす前に、借入額そのものを減らせないか、低金利の借入先で間に合わないかをまず検討しましょう。
ビジネスローンを申し込む前に|書類・登録番号・申込の数と、返済が遅れそうなとき
ビジネスローンを利用する際は、申し込む前に必要書類や返済計画を整え、業者の登録状況や申込件数を確認しておくことで、無理な借入や悪質な業者とのトラブルを避けることができます。
申し込む前に、直近の申告書類と資金繰り表をそろえておく
申込に必要な書類は比較表②のとおり商品ごとに異なり、PayPay銀行のように申込時点では決算書が不要な銀行であっても、審査の途中で提出を求められることがあります。
そのため、どこに申し込む場合でも、直近の確定申告書(法人は決算書)と本人確認書類は、すぐに提出できるよう準備しておきましょう。
あわせて、月ごとの入金・出金・残高の推移をまとめた資金繰り表も作成しておきましょう。
資金繰り表は、公庫の面談で資金の使い道を説明する際や、個人事業主が総量規制の例外で融資を受けるために事業計画・資金計画を提出する際にも役立ちます。
ノンバンクに申し込む前に、登録番号を金融庁の検索で確かめる
お金を貸す業務(貸金業)を営むには、財務局または都道府県への登録が必要です。
そのため、ネット広告やダイレクトメールで見かけた業者に申し込む前には、公式サイトに掲載されている登録番号を確かめましょう。
その番号を金融庁の登録貸金業者情報検索サービスで検索し、会社名と登録番号が一致しているかを確認します。
登録番号が見当たらない業者や、検索しても出てこない業者は無登録業者であり、違法な高金利で貸し付けるヤミ金融のおそれがあるため、借りないようにしましょう。
なお、銀行は貸金業者ではないため、この検索の対象外となります。
同時に何社も申し込まず、1社ずつ結果を見る
ローンの申込履歴や返済実績は、「CIC」や「JICC」などの信用情報機関で管理されています。
ローンに申し込むと、申込先の会社が信用情報機関に問い合わせを行い、その記録(申込情報)は問い合わせた日から6か月間にわたって残ります。
個人事業主としての申込は本人の記録として残り、法人の場合でも代表者が個人として契約や保証を行う申込は、代表者個人の記録として残ることがあります。
短期間に何社も申し込んだ記録は次に申し込む会社にも確認されてしまうため、候補を1〜2社に絞り、まずは1社の結果を確認してから次の申込を検討しましょう。
また、審査に通らなかった場合は、すぐに別の会社を探すのではなく、まずは借入希望額を引き下げられないか、公庫や取引のある銀行に相談できないかを先に考えましょう。
返済が苦しくなりそうなら、延滞する前に借入先に相談する
今回比較した7商品では、返済が遅れると利息とは別に年14.0〜20.0%の遅延損害金が発生するため、返済日に間に合わないと分かった時点ですぐに借入先へ連絡しましょう。
また、個人事業主や代表者個人として契約した借入では、延滞の記録が信用情報機関に残ってしまう恐れもあります。
連絡する前に、資金繰り表をもとに「いつ・いくらなら支払えるのか」を整理しておくと、返済方法の相談がスムーズになります。
現在ある借入の返済も含めて、どこに相談すべきか迷う場合は、悩みの種類や緊急度に合わせて適切な相談先を選びましょう。
【Q&A】ビジネスローンの業歴・審査後の金利・代表者個人の借入の疑問に答える
開業直後の申し込みや、法人の代表者が個人名義で借り入れる場合など、迷いやすいポイントをQ&A形式で整理します。
終わりに|ビジネスローンは「借りられる額」ではなく「毎月返せる額」と必要な日で選ぶ
ビジネスローン選びで最も差がつくのは、どの会社に申し込むか以上に、「いくらをどのような返済期間で借りるか」です。
ビジネスローンを活用する価値があるのは、入金のずれのような一時的な不足を、毎月の返済に回せるお金で返し切れる事業者です。
反対に、毎月手元にお金が残らない事業者や赤字が続いている事業者は、借りない判断をして、まずは資金繰りの立て直しや相談先探しから始めましょう。
実際に融資を受ける場合は、資金が必要な期日まで1か月以上の猶予があるなら日本政策金融公庫、数日〜1週間なら銀行系、即日や翌日を急ぐならノンバンク系を検討する価値があります。
法人で融資を急ぐなら「GMOあおぞらネット銀行」「PayPay銀行」「AGビジネスサポート」、個人事業主で急ぐなら「PayPay銀行」やノンバンク4社が候補です。
そして、今週のうちに進めておきたい準備は、
- 資金繰り表をもとに、毎月返済に回せる金額と不足している資金の額を把握する
- 比較表をもとに候補を1〜2社へ絞り込み、公式サイトで最新の金利や条件を確認する
- ノンバンクを利用する場合は正規の登録番号を確認したうえで、1社ずつ申し込む
の3点です。
借入額を「通る額」ではなく「返せる額」で決めておけば、ビジネスローンは資金繰りを支える有効な手段として長く活用できます。
\ 実はもっと貯められる!? /
お金の「困った」は、
@next公式LINEで
まるっと解決。
急な出費の乗り切り方から家計の見直しまで、プロ監修の情報を無料配信中。
@next公式LINEを友だち追加する
引用・参考出典
引用・参考出典は、次のとおりです。
年15.0%の試算は、兵庫県「貸金業者を利用する皆さんへ」に記載された、元本100万円以上の法定上限をもとにしています(確認日:2026年11月12日)。
- PayPay銀行「ビジネスローン(個人事業主向け) 商品要項」「https://www.paypay-bank.co.jp/business/loan/soleproprietor/about.html」確認日:2026年11月2日
- PayPay銀行「ビジネスローン(法人向け) 商品要項」「https://www.paypay-bank.co.jp/business/loan/corporation/about.html」確認日:2026年11月12日
- PayPay銀行「融資」「https://www.paypay-bank.co.jp/business/loan/」確認日:2026年11月2日
- PayPay銀行「【ビジネスローン】申込後、何日で資金の借り入れができますか。」「https://faq.paypay-bank.co.jp/faq/show/929?site_domain=business」確認日:2026年11月2日
- GMOあおぞらネット銀行「融資枠型ビジネスローン あんしんワイド 商品概要説明書」「https://gmo-aozora.com/provision/pdf/overview-anshinwide.pdf」確認日:2026年11月12日
- GMOあおぞらネット銀行「融資(利用)枠型ビジネスローン あんしんワイド」「https://gmo-aozora.com/business/financing/anshinwide.html」確認日:2026年11月2日
- AGビジネスサポート「事業者向けビジネスローン」「https://www.aiful-bf.co.jp/products/business_loan/」確認日:2026年11月2日
- AGビジネスサポート「貸付条件のご案内(ビジネスローン)」「https://www.aiful-bf.co.jp/conditions/pdf/business.pdf」確認日:2026年11月2日
- AGビジネスサポート「無担保ローンを繰上返済・一括返済したい」「https://faq.aiful-bf.co.jp/%E7%84%A1%E6%8B%85%E4%BF%9D%E3%83%AD%E3%83%BC%E3%83%B3%E3%82%92%E7%B9%B0%E4%B8%8A%E8%BF%94%E6%B8%88%E3%83%BB%E4%B8%80%E6%8B%AC%E8%BF%94%E6%B8%88%E3%81%97%E3%81%9F%E3%81%84-6a798f36977a1be811479dd3」確認日:2026年11月2日
- ドコモ・ファイナンス「BUSINESS LOAN 商品紹介」「https://finance.docomo.ne.jp/loan/business/」確認日:2026年11月2日
- アコム「ビジネスサポートカードローン(個人事業主向け)」「https://www.acom.co.jp/lineup/business/」確認日:2026年11月2日
- アコム「借入したお金は一括でしか返済できませんか?」「https://www.acom.co.jp/faq/191/」確認日:2026年11月2日
- SMBCコンシューマーファイナンス「プロミス 自営者カードローン」「https://cyber.promise.co.jp/APD03X/APD03X07」確認日:2026年11月2日
- SMBCコンシューマーファイナンス「プロミス ご返済方法」「https://cyber.promise.co.jp/APD02X/APD02X05」確認日:2026年11月2日
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」「https://www.jfc.go.jp/n/rate/」確認日:2026年11月2日
- 日本政策金融公庫「一般貸付」「https://www.jfc.go.jp/n/finance/search/jiyusij_m.html」確認日:2026年11月2日
- 日本政策金融公庫「小規模事業者/個人事業主の方【国民生活事業】お手続きの流れ」「https://www.jfc.go.jp/n/finance/flow/goriyou.html」確認日:2026年11月2日
- 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」「https://www.jfc.go.jp/n/finance/first/kokumin.html」確認日:2026年11月2日
- 日本政策金融公庫「プロフィール」「https://www.jfc.go.jp/n/company/profile.html」確認日:2026年11月2日
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」「https://www.j-fsa.or.jp/association/money_lending/law/annual_income.php」確認日:2026年11月2日
- 日本貸金業協会「総量規制が適用されない場合について」「https://www.j-fsa.or.jp/association/money_lending/law/total_regulation.php」確認日:2026年11月2日
- 金融庁「登録貸金業者情報検索サービス」「https://www.fsa.go.jp/ordinary/kensaku/」確認日:2026年11月2日
- 金融庁「違法な金融業者にご注意!」「https://www.fsa.go.jp/ordinary/chuui/chuui.html」確認日:2026年11月2日
- CIC「CICが保有する信用情報」「https://www.cic.co.jp/guide/credit-information/possession/」確認日:2026年11月2日
- JICC「信用情報の内容と登録期間」「https://www.jicc.co.jp/aboutus/credit-info/registration」確認日:2026年11月2日