



三井住友銀行カードローンの金利・返済額・審査の流れ|借りる前に確かめること

この記事で分かること
- 利用限度額の区分と審査によって金利が決まる仕組みと、上限金利で返済額を見積もる理由
- 50万円を最低返済額のみで返済した際の返済期間・総返済額と、毎月の返済額の割合によって変わる完済までの期間
- 申込条件や必要書類、結果連絡までにかかる日数と、借りるか見送るかの判断基準
「三井住友銀行のカードローンが気になるけれど、自分が毎月いくら返すことになるのか見えない・・・」
と悩んでしまうのは、金利の幅や「最短当日」といった案内だけでは、具体的な返済額やいつ借りられるかが分かりにくいためです。
三井住友銀行カードローンは、金利が年1.5〜14.5%、利用限度額が10万〜800万円の銀行カードローンで、三井住友銀行の口座を持っていなくても申し込めます。
急な出費などを、毎月の返済額や完済までの計画を立てて返せる人には候補になります。


ただし、実際の適用金利は利用限度額の枠ごとの範囲の中から審査で決まるため、申込前は上限金利で見積もっておくのが現実的です。
また、毎月の最低返済額だけで返済を続けると完済までの期間が大幅に延びてしまうため、生活費の不足が毎月続いているような状況であれば、借り入れを検討する前にまず相談を優先しましょう。
まずは金利と総返済額から費用を確かめ、そのうえで申込の条件から借り方・返し方までを順に押さえていけば、申し込むべきか見送るべきかを具体的な数字をもとに判断できます。
この記事の結論
- 三井住友銀行カードローンは、三井住友銀行の口座がなくても申し込め、手数料のかからない借り方・返し方を選べる銀行カードローン
- 適用される金利は利用限度額の区分ごとに審査で決まるため、申込前の返済試算は各区分の上限金利(100万円以下なら年14.5%)で行うべき
- 毎月の返済額を家計から無理なく出せ、完済時期にも納得できるなら申込を検討する
三井住友銀行カードローンの特徴|選ぶ理由になる点と先に知っておきたい制約
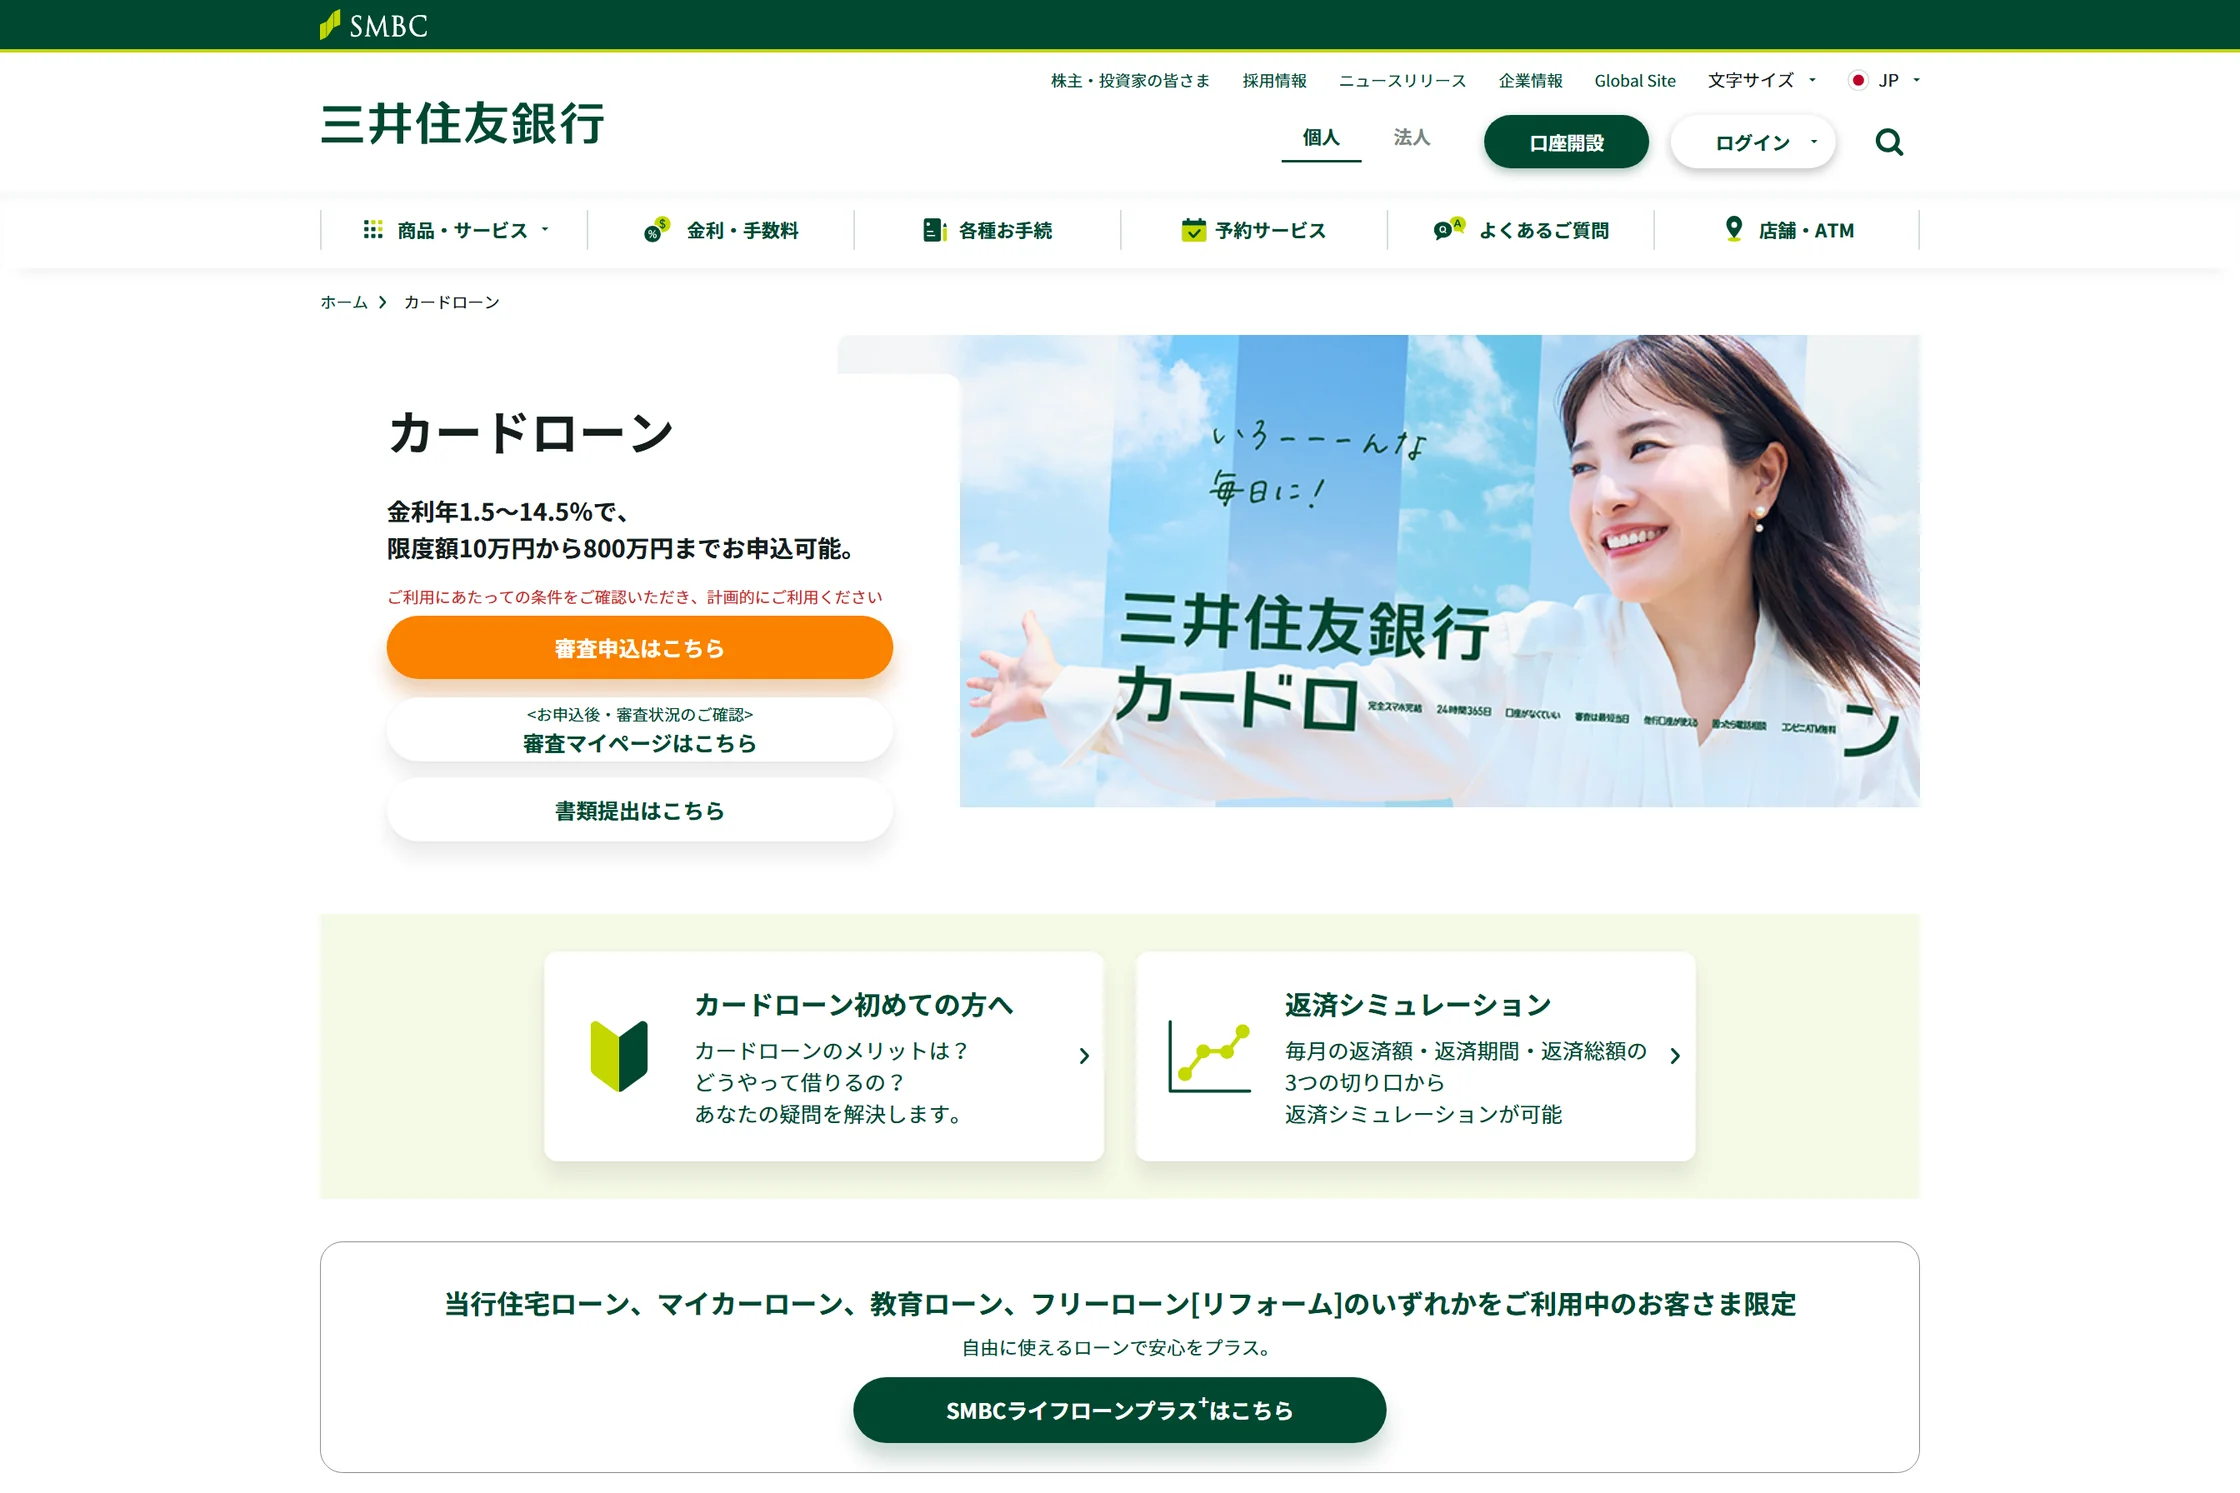
三井住友銀行カードローンは、設定された利用限度額の範囲内であれば何度でも借入・返済ができる、三井住友銀行の個人向けカードローンです。
保証会社(返済が滞った際に、借主に代わって銀行へ返済を行う会社)はSMBCコンシューマーファイナンスで、資金使途は原則自由ですが、事業性資金としては利用できません。
金利・利用限度額・費用などの基本条件
金利は年1.5〜14.5%、利用限度額は10万〜800万円で、担保・保証人・保証料・申込手数料・年会費はかかりません。
なお、名称が似ている別商品とは申込先が異なるため、手続き前に違いをしっかり把握しておきましょう。
基本条件の一覧
契約後に変更できない返済期日をはじめ、主な利用条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 金利 | 年1.5〜14.5%(金融情勢などで見直されることがある変動金利) |
| 利用限度額 | 10万〜800万円(1万円単位) |
| 担保・保証人・保証料 | 不要 |
| 申込手数料・年会費 | かからない |
| 遅延損害金 | 年19.94%(返済が遅れたときに、通常の利息とは別にかかる) |
| 返済日 | 毎月5日・15日・25日・月末から選ぶ(契約後は変更できない) |
| 契約期間 | 1年ごとの自動更新 |
| 三井住友銀行の口座 | なくても申込・利用できる |
三井住友カードのカードローンとは申込先が別
名称が似ている「三井住友カード プレミアムカードローン」などは、三井住友カード株式会社が提供する別商品であり、申込窓口だけでなく利用限度額などの条件も異なります。
申し込む前に、画面に表示されている商品名と会社名が「三井住友銀行」になっているかを必ず確認しましょう。
選ぶ理由になる点|口座なしで申し込め、手数料のかからない借り方・返し方を選べる
三井住友銀行カードローンを選ぶ理由になるのは、
- 三井住友銀行の口座を持っていなくても申し込め、カードレス(カードを発行せず、アプリ等で借入・返済する利用方法)を選べば郵送物なしで契約できる
- 三井住友銀行ATMや提携コンビニATMでのカード取引に加え、カードローンアプリなどから指定口座へ振り込んで借り入れる際の手数料が無料
- 担保や保証人が不要で、保証料・申込手数料・年会費といった諸費用もかからない
- 返済期日を4つの候補から都合に合わせて選べるほか、アプリ等から手続きすれば対応する他行のネットバンキングからも手数料0円で返済できる
- 申込時点で三井住友銀行の住宅ローンなど対象のローンを延滞なく利用していれば、金利が年1.5〜8.0%に引き下げられる場合がある
の5点です。
銀行口座を増やしたくない方や、他行をメインバンクとして使っている方ほど、これらのメリットを実感しやすいでしょう。
返済日を給料日に合わせたい方にも使いやすい条件です。
先に知っておきたい制約|金利は審査で決まり、最低額だけの返済は長引く
申し込む前に知っておきたい制約は、
- 適用金利は限度額ごとの金利幅の中から審査によって決定され、基準は公表されていないため、申込前は上限金利で想定しておく必要がある
- 毎月の最低返済額は借入残高の減少に伴って下がるため、最低額のみを返済していると完済までに長期間を要する
- カードレス契約ではATMが利用できず、すでに三井住友銀行の口座を持っている人はカードレスを選択できない
- 三菱UFJ銀行の支店内ATMや提携金融機関のATM利用には手数料が発生し、銀行振込で返済する際の手数料も自己負担となる
- 一度決めた返済日は契約後に変更できず、取引状況によっては連絡なしに利用できる額が減らされる場合がある
の5点です。
これらの制約に納得できるかに加え、次の章からの返済額も確認したうえで、借入先として検討するか判断しましょう。
金利は利用限度額の区分と審査で決まる|借入残高とは分けて考える
金利は、契約時に決定される利用限度額の区分ごとに幅が設けられており、その範囲内のどの金利が適用されるかは審査によって決まります。
現在の借入残高や一度に借り入れる金額によって変わるわけではありません。
実際に適用される金利は、審査結果の連絡時に契約限度額とあわせて知らされます。
金利の説明などで混同しやすい金額の用語には、
- 利用限度額(契約極度額):契約によって設定される借入上限額
- 借入残高:現在実際に借り入れており、まだ返済していない金額
- 希望額(申込金額):申込時に希望する利用限度額(審査により希望どおりにならない場合があります)
の3つがありますが、金利の幅を決める基準となるのは利用限度額のみです。
利用限度額ごとの金利の幅|100万円以下なら年12.0〜14.5%
利用限度額が100万円以下の区分であれば、金利の幅は年12.0〜14.5%です。
限度額が大きい区分になるほど、金利の幅は低く設定されます。
| 利用限度額(契約極度額) | 金利(年) |
|---|---|
| 100万円以下 | 12.0〜14.5% |
| 100万円超200万円以下 | 10.0〜12.0% |
| 200万円超300万円以下 | 8.0〜10.0% |
| 300万円超400万円以下 | 7.0〜8.0% |
| 400万円超500万円以下 | 6.0〜7.0% |
| 500万円超600万円以下 | 5.0〜6.0% |
| 600万円超700万円以下 | 4.5〜5.0% |
| 700万円超800万円以下 | 1.5〜4.5% |
金利表を確認する際は、「借りたい金額」ではなく「契約する利用限度額」がどの区分に該当するかを見ることが大切です。
最新の表はカードローンの金利・ご利用限度額のページに掲載されています。
申込前の試算は区分の上限金利で行う|100万円以下なら年14.5%
区分の幅の中で具体的にどの金利が適用されるかの決め方は公表されていないため、申込前の試算はその区分の上限金利で行いましょう。
限度額が100万円以下であれば、試算には上限である年14.5%を用いて計画的に利用しましょう。
三井住友銀行の公式サイトにある返済シミュレーションで借入金額を入力すると、金利欄に自動で反映される数値も区分の上限金利であり、実際の契約金利とは異なります。
また、変動金利であるため、契約後に適用金利が見直される場合もあります。
住宅ローンなどの利用者向けに提供されている金利引き下げ特典も、必ず受けられるとは限りません。
そのため引き下げを前提とせず、まずは上限金利でも無理なく返済できるかを事前に確かめておきましょう。
上限金利で返せる計画にしておけば、審査によってより低い金利が適用された場合に返済負担を抑えられます。
限度額や借入を増やしても利息は減らない
金利の幅が下がったとしても、借りる金額が増えれば支払う利息の総額は増加します。
そのため、「金利が下がるなら多めに借りたほうが得」にはなりません。
たとえば、毎月決められた最低返済額(約定返済額)のみを返済し続けた場合、50万円を年14.5%で借りたときの利息総額は474,912円です。
一方、100万円を同じ区分の下限金利である年12.0%で借りると、利息総額は1,012,035円に達します(いずれも2026年10月6日に借り入れ、毎月25日に返済し、追加借入を行わない前提での試算)。
この例のように、金利が2.5ポイント低くても、借りる額が2倍になれば利息総額は約2.1倍になります。
借りる額は「借りられる額」ではなく「毎月返せる額」をもとに決め、利用限度額も必要以上に大きな枠を希望しないようにしましょう。
返済の負担は毎月の額ではなく「完済までの期間と総返済額」で確かめる
毎月の最低返済額(約定返済額)は返済日の借入残高に応じて決まり、残高の減少に伴って下がっていきます。
そのため最低額だけを返済し続けていると、50万円を年14.5%で借りた場合、完済までに17年1か月かかり、総返済額は974,912円(うち利息474,912円)に達する計算です。
一方、毎月2万円ずつ返済すれば、完済までの期間は2年6か月に短縮され、利息も98,870円まで大幅に抑えられます(いずれも追加借入を行わない場合の試算)。
毎月の最低返済額と利息の決まり方
返済方式は「残高スライド元利定額返済方式」で、返済日時点の借入残高に応じて毎月の最低返済額が決まり、その返済額の中に利息も含まれます。
最低返済額(約定返済額)は返済日の借入残高で決まる
約定返済額は、返済日時点の借入残高の金額帯ごとに設定されています。
残高が100万円以下の場合の返済額は以下のとおりです。
| 返済日の借入残高 | 約定返済額 |
|---|---|
| 10万円以下 | 2,000円 |
| 10万円超20万円以下 | 4,000円 |
| 20万円超30万円以下 | 6,000円 |
| 30万円超40万円以下 | 8,000円 |
| 40万円超50万円以下 | 10,000円 |
| 50万円超100万円以下 | 11,000〜15,000円(残高が10万円増えるごとに1,000円ずつ増える) |
※借入残高が2,000円未満の場合は、残高の全額と利息を返済します。残高が100万円を超える場合の返済額は、カードローンの返済のページに一覧が掲載されています。
よく見かける「毎月2,000円から」という表記は、借入残高が10万円以下の場合の返済額です。
残高が減るたびに最低返済額も下がっていくため、最低額だけを支払っていては元金がなかなか減りません(なお、利息額が約定返済額を上回る月は、その利息額がそのままその月の約定返済額となります)。
利息は毎日の借入残高をもとに日割りで計算される
利息は、毎日の開始時点における借入残高に年利率を掛け、365日で日割り計算した金額を利用日数分合計したものです(借入当日は日数に含まれません)。
たとえば、50万円を年14.5%で30日間借りた場合の利息は5,958円です(500,000円×14.5%÷365×30日)。
このときに1万円を返済しても、元金の返済に充てられるのは約4,000円にとどまる計算になります。
最低額だけで返した場合の期間と総返済額|50万円で17年1か月
最低返済額だけで返済を続けると、借入金額が大きくなるほど完済までの期間が長期化し、利息の総額が借りた元金そのものに近づいていってしまいます。
試算の前提
- 借入日と返済日:2026年10月6日に借り入れ、毎月25日に返済
- 金利:年14.5%(利用限度額100万円以下の区分の上限金利。
実際の適用金利は審査によって決定) - 返済方法:約定返済額のみを返済し、追加の借入や臨時返済は行わない
- 計算方法:三井住友銀行の「返済総額シミュレーション」に準拠(休業日による返済日のずれや金利の変動は考慮しない)
実際には、初回借入時の最初の返済期日は借入日から数えて2回目の返済日となるため、実際の利息は下表の試算よりやや多くなります(借入額50万円の場合で約1.5万円の増加)。
| 借入額 | 初回の約定返済額 | 返済回数(期間) | 総返済額 | うち利息 |
|---|---|---|---|---|
| 10万円 | 2,000円 | 77回(6年5か月) | 153,118円 | 53,118円 |
| 30万円 | 6,000円 | 157回(13年1か月) | 542,928円 | 242,928円 |
| 50万円 | 10,000円 | 205回(17年1か月) | 974,912円 | 474,912円 |
| 100万円 | 15,000円 | 333回(27年9か月) | 2,649,732円 | 1,649,732円 |
上記の表のとおり、借入額が100万円になると、利息の総額が借りた元金を上回ってしまいます。
これは、残高の減少に伴って最低返済額も下がっていくため、元金がわずかずつしか減らない期間が長く続いてしまうからです。
仮に同じ50万円の借入で、限度額区分における下限金利である年12.0%が適用されたとしても、最低額だけを返し続けた場合は返済回数が179回(14年11か月)、利息総額は332,283円に上る計算です。
この50万円の事例からも分かるように、金利の差より返し方の差のほうが、完済までの期間や利息総額を大きく左右します。
毎月の返済額を自分で決めた場合の期間と利息|2万円なら2年6か月
毎月の返済額を自分で設定し、一定額を返済し続ければ、最低額だけで返済する場合と比べて、完済までの期間も利息負担も大幅に削減できます。
次の表は、同じく「借入額50万円・年14.5%」の条件で、追加の借入をせずに毎月一定額を返済し続けた場合の試算例です。
なお、この計算は「返済シミュレーション」と同様に月ごとの利息を「年利率÷12」で算出しているため、日割り計算を行う実際の利息とは多少の差が生じます。
| 毎月の返済額 | 借入額に対する割合 | 返済回数(期間) | 総返済額 | うち利息 |
|---|---|---|---|---|
| 10,000円 | 2% | 78回(6年6か月) | 771,542円 | 271,542円 |
| 15,000円 | 3% | 43回(3年7か月) | 643,730円 | 143,730円 |
| 20,000円 | 4% | 30回(2年6か月) | 598,870円 | 98,870円 |
| 30,000円 | 6% | 19回(1年7か月) | 561,719円 | 61,719円 |
| 50,000円 | 10% | 11回(11か月) | 536,152円 | 36,152円 |
借入当初の約定返済額と同じ月々1万円を返済し続けるだけでも、返済期間は17年1か月から6年6か月へと大幅に短縮され、利息総額も474,912円から271,542円へと大きく減らせます。
また、同じ年14.5%の金利で毎月定額を返済する場合、完済までの期間は「毎月の返済額が借入額の何%にあたるか」によって決まるため、借入額が10万円であっても100万円であっても期間は変わりません。
たとえば30万円を毎月1.2万円(借入額の4%)で返済する場合、50万円を毎月2万円(同じく4%)で返済するときと同様に2年6か月で完済でき、利息総額もどちらも借入額の約2割に収まります。
借入残高が減っても返済額を下げずに維持できる点が、借入額が大きくなるほど期間が延びてしまう最低返済額での返済との大きな違いです。
ご自身で返済計画を立てる際は、手取り収入から家賃などの固定費や生活費を差し引いて「毎月いくら返済に回せるか」を算出し、その金額が借入希望額の何%に相当するかを確認して、完済までの目安期間を把握しましょう。
自分の数字で試算する方法と、臨時返済で期間を縮める方法
ご自身の具体的な返済プランは三井住友銀行の2つのシミュレーションで確認できます。
また、返済の途中で資金に余裕ができた際は、臨時返済を活用することで返済期間と利息負担をさらに減らすことが可能です。
2つのシミュレーションの使い分け
毎月の返済額を自分で決めて計画的に返済したいなら返済シミュレーション(借入金額と、毎月の返済額または120か月以内の返済期間を入力)が適しています。
一方、最低返済額だけで返済した場合の期間や総返済額を把握したいなら、返済総額シミュレーション(借入残高・金利・借入日・返済日を入力)を使いましょう。
どちらも簡易的な試算ですので、実際に借り入れる金額や毎月の返済額を決める際の目安にとどめましょう。
臨時返済で期間と利息を減らす
毎月の約定返済とは別に、発生している利息以上の金額であれば、いつでも追加で返済することができます(臨時返済)。
返済はATM・振込・SMBCダイレクト(三井住友銀行のインターネットバンキング)などから入金できます。
前回の返済日の翌日から当月の返済期日までに入金した場合は、当月分の返済を行ったことになり、次の返済期日は翌月へと繰り越されます。
ただし、同じ期間内に2回目以降の入金を行っても返済日は繰り越されず、追加の返済として扱われます。
また、全額を一括完済する場合を除き、数か月分をまとめて前払いすることはできません。
ボーナスなどでまとまったお金が入った月に臨時返済を行えば、借入残高を早く減らすことができ、その後にかかる利息も少なくなります。
三井住友銀行カードローンに申し込める人と、申込前に用意するもの
申込時の年齢が満20歳〜69歳で、原則として安定した収入があることなど、4つの条件をすべて満たしていれば、三井住友銀行の口座がなくても申し込めます。
用意する書類は本人確認書類に加え、希望する利用限度額が50万円を超える場合の年収確認書類となります。
申込条件|年齢・安定した収入・保証会社の保証・使いみち
申し込めるのは、
- 申込時の年齢が満20歳以上69歳以下である
- 原則として安定した収入がある(年金収入のみの方は利用不可)
- 保証会社であるSMBCコンシューマーファイナンスの保証を受けられる
- 使いみちが事業資金ではない
という4つの条件をすべて満たす本人のみです。
事業資金の調達を希望する場合は、事業者向け融資を扱う金融機関や公的機関の窓口に相談しましょう。
条件を満たしているかあらかじめ確かめたい場合は、三井住友銀行の「お借り入れ10秒診断」で、年齢・税込年収・他社カードローンの借入金額を入力すると、申し込めるかどうかの目安が分かります。
ただし、実際の審査結果とは異なる場合がある点に注意しましょう。
診断で申込可能と判定された場合でも借入が確定するわけではないため、返済額の試算と合わせて慎重に判断しましょう。
必要書類|本人確認書類と、50万円を超える申込で必要な年収確認書類
必要な書類は、全員の提出が必須となる本人確認書類と、希望する利用限度額が50万円を超える場合に提出する年収確認書類の2種類です。
本人確認書類は運転免許証・マイナンバーカード・パスポートのいずれか
本人確認書類として利用できるのは、運転免許証・マイナンバーカード(個人番号カード)・パスポートのいずれか1点です。
外国籍の方は、在留カードまたは特別永住者証明書を用意しましょう。
なお、2020年2月4日以降に申請したパスポートの場合は、現住所を確認できる書類もあわせて必要です。
状況によっては、これら以外の確認書類の提出を求められることもあります。
スマートフォンから申し込む場合は、顔写真付きの本人確認書類とご自身の顔を撮影して送信する「オンライン本人確認」を利用できます。
健康保険証などその他の書類を使いたい場合は、申し込む前にカードローンプラザ(三井住友銀行カードローンの電話窓口:0120-923-923/申込に関する問い合わせ受付:9:00〜20:00、12月31日〜1月3日を除く毎日)へ問い合わせましょう。
年収確認書類は希望する利用限度額が50万円を超えるときに必要
希望する利用限度額(申込金額)が50万円を超える場合は、現在の収入が分かる書類も提出しなければなりません。
実際に借り入れる金額ではなく、申し込む限度額によって要否が決まる点に注意が必要です。
年収確認書類として提出できるのは、
- 源泉徴収票
- 確定申告書
- 税額通知書・納税証明書・所得証明書
- 給与明細書(直近3か月以内に発行されたもの)と賞与明細書(直近1年以内に発行されたもの)。
賞与明細書がない場合は、直近3か月以内の給与明細書
のいずれかです。
提出方法は、
- Webの書類提出サービス
- ローン契約機(三井住友銀行の本支店内に設置され、申込からローン専用カードの受け取りまで行える専用機)
- FAX
の3つです。
「他社の借入と合わせて100万円を超えると年収の書類が必要」というのは、消費者金融などの貸金業者に適用される法律上のルールであり、この商品の条件とは異なります。
この商品で公表されている年収確認書類の条件は希望する利用限度額のみで、他社借入額との合算は条件に含まれていません。
ただし、申し込むとほかのローンの借入や返済の履歴(信用情報)も確認されます。
そのため、年収確認書類を提出するかどうかとは別に、ほかの借入の状況は審査においてチェックされます。
三井住友銀行カードローンの審査で公表されていること・公表されていないこと
審査は三井住友銀行と保証会社の双方が実施し、登録した電話番号や勤務先には、銀行名で確認の電話が入ります。
その一方で、審査基準・通過率・審査に通らなかった理由は公表されておらず、問い合わせても回答は得られません。
公表されている審査の手続き|銀行と保証会社の審査、勤務先への電話
公表されている手続きは、どの会社が審査を行うかという点と、勤務先などへの確認電話に関する点です。
審査するのは三井住友銀行と保証会社
審査は三井住友銀行だけでなく、保証会社であるSMBCコンシューマーファイナンスの両社によって行われ、申込時の個人情報は保証会社にも提供されます。
審査結果次第では、契約ができなかったり、利用限度額が希望額に届かなかったりすることもあります。
勤務先と登録した電話番号に、銀行名で電話がある
申込や契約の際には、カードローンプラザから登録先の電話番号(携帯電話または自宅)や勤務先へ、勤務の確認のための電話が三井住友銀行名義でかかってきます。
もし勤務先への電話連絡に差し支えがある場合は、申し込む前にカードローンプラザ(0120-923-923)へ相談しましょう。
公表されていないこと|審査基準・通過率・審査に通らなかった理由
審査基準や通過率は非公開となっているため、三井住友銀行カードローンの審査が「甘い」「厳しい」と一概に判断することはできません。
公表されている内容と公表されていない内容を整理すると、以下のようになります。
| 区分 | 内容 |
|---|---|
| 公表されていること | 申込条件、必要書類、審査を行う会社、勤務先と登録電話番号への確認、結果の連絡の時間と方法 |
| 公表されていないこと | 審査の基準、通過率、金利の幅の中での決め方、審査に通らなかった理由、もう一度申し込めるまでの期間の目安 |
判断の目安となるのは、公表されている条件や手続きをきちんと満たしているかどうかです。
口コミに見られる「通った」「落ちた」といった意見は、あくまでその人の年収や借入状況に基づく結果に過ぎないため、判断の材料にはしないようにしましょう。
銀行カードローンは総量規制の対象外|それでも返済能力は確かめられる
総量規制(貸金業者からの借入残高が年収の3分の1を超える場合に、新規の借入ができなくなるルール)は消費者金融などの貸金業者を対象とした法規制であり、貸金業者ではない銀行のカードローンには適用されません。
ただし、全国銀行協会は2017年に、会員である各銀行が、
- 収入証明書などを通じて、本人の収入や返済能力をより正確に把握する
- 信用情報機関の情報などを照会し、他行や貸金業者からの借入も含めて返済能力を確かめる
- 年収に対する借入額の割合に配慮し、保証会社と審査方針を協議する
といった点に努めるよう申し合わせています。
これは法律上の義務ではなく業界内の申し合わせであり、本商品の審査基準そのものを示すわけではありませんが、「総量規制の対象外だから借りやすい」とは言えません。
ほかに借入がある人は、本商品を含めた毎月の返済総額を無理なく返済できるか慎重に判断しましょう。
申込の記録と信用情報|審査の結果は登録されない
信用情報(各種ローンやクレジットの申込・契約・返済の状況などを記録した情報)には、申し込んだ事実が一定期間登録されますが、審査の合否結果までは記録されません。
申込の情報が他社に提供されるのは6か月以内で、審査の結果は載らない
三井住友銀行が加盟している信用情報機関は、
- 全国銀行個人信用情報センター(KSC)
- 日本信用情報機構(JICC)
- シー・アイ・シー(CIC)
の3つです。
申し込むと、信用情報機関を利用した日付や申込内容が登録されます。
これらの情報が他の金融機関へ提供される期間は、いずれの機関も6か月以内です。
申込情報に審査結果は含まれないため、信用情報の開示請求を行っても、審査に通ったかどうかやその理由を知ることはできません。
申込の記録自体を「審査に落ちた記録」と捉える必要はありませんが、もう一度申し込めるようになるまでの目安期間は公表されていないため、続けて申し込む前にまずは返済計画を見直しましょう。

延滞などの情報は一定期間登録され、自分で開示して確かめられる
いわゆる「ブラックリスト」と呼ばれるような特定の名簿が存在するわけではありませんが、支払いの延滞や債務整理といった情報は一定期間登録されます。
たとえばKSCの場合、取引情報は契約期間中および契約終了日(未完済の場合は完済した日)から5年以内、破産や民事再生などの官報情報は決定日から7年以内にわたって保持されます。
ご自身の登録情報は、各信用情報機関へ情報開示を申し込むことで確認できます。
もし返済が厳しい状況にあるなら、新しく借り入れる前に、判断の章で紹介している専門の相談窓口を活用しましょう。
信用情報に不安がある場合でも、SNSを通じた個人間融資や、国・都道府県への貸金業登録が確認できない無登録業者からは借りないでください。
個人を装ったヤミ金融による違法な高金利の貸付や、提供した個人情報の悪用といったトラブルに巻き込まれる危険があります。
三井住友銀行カードローンの申込みから借入開始までの流れと日数
申込から借入開始までは、申し込んで本人確認書類を出し、審査を経て結果の連絡を受けてから契約する流れです。
正式な審査結果は書類提出後に最短当日に通知されますが、受付時間や口座の有無によって遅れる場合があり、土日を挟むと3〜5日ほどかかります。
申込から借入までの手順
具体的な手順を分けると、次の6つのステップになります。
Web(24時間受付)・アプリ・SMBCダイレクト・ローン契約機・電話・窓口から申し込めます。
電話での受付は9:00〜20:00(12月31日〜1月3日を除く毎日)、ローン契約機は原則9:00〜18:00です。
希望する利用限度額が50万円を超える場合は、年収確認書類もあわせて提出します。
審査結果が最短当日に連絡されるのは書類提出後のため、急ぎの場合は申込と同時に提出しておきましょう。
三井住友銀行と保証会社による審査が行われ、登録した電話番号や勤務先へ確認の電話が入ります。
審査結果は電話(インターネットで申し込んだ場合はメールでも)で届き、このときに契約額や金利も案内されます。
カードレス・ローン専用カード・手持ちのキャッシュカードのいずれかから、希望の使い方を選びます。
設定された利用限度額の範囲内で、ATMやアプリなどから借りられます。
審査結果の連絡時間は9:00〜20:00(12月31日〜1月3日を除く)となっているため、申し込んだ後はその時間帯に電話を受けられるようにしておきましょう。
審査結果の連絡までにかかる日数|最短当日だが延びる条件がある
審査結果が最短当日に届くのは、平日に申し込み、本人確認書類の提出まで完了した場合です。
条件ごとの目安は次のとおりです。
| 申込の状況 | 審査結果の連絡の目安 |
|---|---|
| 平日に申し込み、本人確認書類を出した | 最短で当日 |
| 申込を受け付けた時間が遅い | 翌日以降になる場合がある |
| 三井住友銀行の口座がなく、Webで申し込んだ | 翌営業日以降になる場合がある |
| 申込や審査が土日にかかる | 3〜5日後 |
| 申込や審査が祝日にかかる | 通常より時間がかかる |
土日を挟むと結果連絡までに3〜5日ほどかかるため、お金が必要な日から逆算し、平日のうちに書類提出まで済ませておきましょう。
カードレス・ローン専用カード・キャッシュカード兼用の選び方
ATMで借り入れや返済を行いたい場合はカードありを、郵送物を避けたい口座なしの方はカードレスかローン契約機での受け取りを選びましょう。
なお、三井住友銀行の口座がある方は手持ちのキャッシュカードを利用するため、カードレスは選べません。
| 使い方 | 選べる人 | カードの受け取り・郵送物 | ATM | 借入の始め方 |
|---|---|---|---|---|
| カードレス | 口座がなく、Webで申し込み、オンライン本人確認をした人 | 受け取り不要で、契約時の郵送物はない | 使えない | 最短当日。アプリ・SMBCダイレクトで借入・返済する |
| ローン専用カード | 口座がない人 | ローン契約機ならその場で発行され郵送物もない。郵送なら約1週間 | 使える | 最短当日。オンライン本人確認なら、カード到着前でもSMBCダイレクトで借りられる |
| キャッシュカード兼用 | 三井住友銀行の口座がある人 | 新しいカードは発行されない | 使える | 最短当日。手持ちのキャッシュカードで借りられる |
Webから申し込んだ場合、カードの使い方は審査結果の連絡後に専用マイページで選択します。
それまでにカードレス・カード発行の違いのページと申込方法・審査のページで、自身が選べる利用方法を確認しておきましょう。
借入方法と返済方法|手数料がかかる場面と返済日のルール
借入時は、カードを使ったATMでの借入のほか、アプリなどから指定口座へ振り込んでもらう方法があり、どちらも手数料無料の手段を選べます。
一方、返済方法は5種類用意されていますが、銀行振込で返済する場合は振込手数料が自己負担となる点に注意が必要です。
借入の方法とATMの手数料
手数料無料の対象となるATMや、アプリなどを通じた指定口座への振込を利用すれば、手数料をかけずに借りられます。
ただし、利用するATMの種類によっては所定の手数料が発生します。
借入の4つの方法
借入方法は、
- ATM:カードが手元にある場合に利用可能
- アプリ・SMBCダイレクトの「借入(指定口座へ振込)」:事前に登録した本人名義の普通預金口座(1口座)へ、他行宛てでも手数料無料で振り込み(返済遅延中は利用不可)
- SMBCダイレクトの振込・振替:他行宛ての通常の振込には所定の手数料が発生
- 自動融資:返済用として登録した三井住友銀行の口座で公共料金等の引き落とし時に残高が不足した場合、不足分をカードローンから自動で立替(本支店窓口またはローン契約機での事前申込が必要)
の4種類です。
指定口座への振込を利用する場合は、事前の口座登録(新規申込時のWeb、電話、ローン契約機)が必要となります。
使えるATMと手数料・利用時間
ATM利用時の手数料は、所持しているカードの種類や利用するATMによって決まります。
| ATM | ローン専用カード | キャッシュカード兼用 |
|---|---|---|
| 三井住友銀行ATM | 無料 | 無料 |
| コンビニATM(イーネット・ローソン銀行・セブン銀行) | 無料 | 無料 |
| ゆうちょ銀行ATM | 無料 | 使えない |
| 三菱UFJ銀行の店舗外ATM(識別ステッカーのあるATM) | 無料 | 使えない |
| 三菱UFJ銀行の支店内ATM | 有料 | 使えない |
| 提携金融機関のATM | 有料(各金融機関の手数料) | 使えない |
普段よく使うATMが手数料無料の対象になっているかは、申込前にカードローンで使えるATMのページの一覧で確認しておきましょう。
返済日の決め方と返済方法
返済期日は契約後に変更できないため、給料日などお金が入る日に合わせて設定しましょう。
返済方法は5種類用意されており、手数料がかからない方法も選べます。
返済日と最初の返済期日
返済日は「毎月5日・15日・25日・月末」のいずれかから選択でき、返済日が銀行の休業日にあたる場合は翌営業日となります。
初めて借入をした際(完済後に借入を再開した場合も同様)は、借入日(当日を含む)から数えて2回目に迎える返済日が初回の返済期日となります。
たとえば2026年10月6日に借入を行い返済日を毎月25日に設定した場合、10月25日が1回目、11月25日が2回目にあたるため、初回の返済期日は11月25日です。
なお、その後に追加で借りても、返済期日は変わりません。
返済方法と手数料
5種類の返済方法を比較すると、以下のとおりです。
| 返済方法 | 使える人 | 手数料・注意点 |
|---|---|---|
| 口座からの自動引落 | 三井住友銀行の口座を返済用に登録した人 | 期日までに入金がなければ当日の夜に引き落とされる。残高不足なら残高分だけが引き落とされ、利息に満たないと追加で借りられない |
| ATM | カードがある人 | 利用手数料はかからない(三井住友銀行・コンビニ3社、ローン専用カードはゆうちょ銀行も) |
| カードローン口座への振込 | だれでも | 振込手数料は自分の負担 |
| SMBCダイレクトの振替 | 三井住友銀行の口座がある人 | 普通預金からカードローン口座へ移して返す |
| 他行のネットバンキング(Pay-easy) | アプリかSMBCダイレクトから手続きする人 | 手数料0円。約1,100の金融機関に対応し、メンテナンスの時間帯は使えない |
Pay-easy(ペイジー)は、ネットバンキングなどを利用してオンラインで支払いができる決済サービスです。
他行口座をメインバンクとして利用している場合は、Pay-easyや手数料無料のATMからの返済が主な候補となります。
返済方法ごとの詳しい条件については、カードローンの返済のページにまとまっています。
利用中に必要になる手続き
利用中に必要となる主な手続きやルールは、
- 増額:所定の審査が必要。
アプリ・SMBCダイレクトの「ご契約極度額変更」、電話(0120-923-923/平日9:00〜18:00)、ローン契約機から申し込める - 利用明細:原則として郵送されず返済予定表も発行されないため、利用残高や返済額はアプリなどで確認する(希望すれば3か月ごとの明細郵送も可能)
- 借入の停止:借入をストップしたい場合は、カードローンプラザ(0120-923-923/平日9:00〜18:00)へ連絡する
- 解約:借入残高を0円にした後、SMBCダイレクト(完了まで約1週間)または電話で依頼して郵送で手続きする
の4点です。
電話で手続きを行う場合、同じカードローンプラザの番号でも申込時とは異なり受付時間が平日9:00〜18:00に限られる点に注意しましょう。
また、明細書が郵送されない分、毎月の返済日前にはアプリで残高や次回返済額を確認する習慣をつけておきましょう。
返済が遅れそうなとき|期日前に連絡し、遅延損害金を増やさない
返済期日に遅れそうな場合は、期日を迎える前に必ずカードローンプラザ(0120-843-043/平日9:00〜18:00、12月31日〜1月3日を除く)へ相談しましょう。
期日に遅れると、通常の利息に加えて借入残高に対し年19.94%の遅延損害金が発生します。
たとえば借入残高が50万円の状態で返済が6日間遅れた場合、遅延損害金は1,638円(500,000円×19.94%÷365日×6日)となります。
なお、延滞中は指定口座への振込による借入も利用できなくなります。
返済期日を過ぎてから入金する場合は、入金日当日までに発生した利息以上の金額を納める必要があります。
また、遅れを解消した後も、直近の返済期日までに通常どおり当月分の返済を行わなければなりません。
遅延損害金は経過日数に比例して増えていくため、1日でも早く入金することが負担を抑えるいちばんの方法です。
三井住友銀行カードローンを借りるか見送るかの判断
申し込む前にまずは借入額を決め、上限金利を前提に、総返済額と、毎月の返済額で完済できる時期を試算しましょう。
毎月の返済額を無理なく家計から捻出でき、予定した時期までに完済できる見通しが立つなら、候補になります。
反対に、毎月生活費が不足しているなど返済のめどが立たない状態なら、新たな借入によって多重債務(返済困難な借金を複数抱える状態)に陥るおそれがあるため、申し込む前に専門の相談窓口を活用しましょう。
申し込む前に確かめる3つの数字
申し込む前に確認しておきたい数字は、
- 借入希望額:今本当に必要な金額だけにとどめ、利用限度額いっぱいまで借りる前提で考えない
- 上限金利での利息と総返済額:限度額100万円以下の枠であれば年14.5%で計算する
- 毎月の返済額と完済時期:給料日と返済日のタイミングを合わせ、家計から無理なく支払える金額にする
の3つです。
ほかにも借入がある人は、その毎月の返済額も合算したうえで計画を立てましょう。
毎月の返済額を家計から無理なく捻出でき、完済までの期間にも納得できるなら、申込を検討しましょう。
一方、毎月返済できる金額が借入額の2%程度(たとえば50万円借りた場合の当初の約定返済額である1万円など)にとどまるなら、年14.5%ではその金額を払い続けても完済まで約6年半かかり、利息総額は借入額の5割を超える計算になります。
これは銀行が定めている基準ではありませんが、6年以上返済が続き、利息だけで借りた額の半分以上を支払うことになるため、借りる前に計画を立て直したい水準です。
この場合は借入額を減らして割合を上げるか、申込を見送りましょう。
三井住友銀行カードローンが候補になる人
次のような人なら、この商品のメリットをしっかり活かせます。
- 一時的な出費に対して、上限金利で試算しても無理のない金額・期間で返済計画を立てられる人
- 新しく口座を開設せず、自宅への郵送物なしで契約したい人
- すでに三井住友銀行の口座があり、借入や返済を手持ちのキャッシュカード1枚にまとめたい人
- 手数料無料のATMや指定口座への振込、Pay-easyを活用して借入・返済を行いたい人
これらに当てはまり、上限金利での返済シミュレーション結果にも納得できるなら、申込を検討してよいでしょう。
申込を見送り、先に相談を考えたい人
次に当てはまる場合は、申し込む前に一度立ち止まりましょう。
- 生活費の不足が毎月続いている人(一時的に借りても、翌月以降の赤字は解消しないため)
- 具体的な返済の見通しが立っていない人
- ほかの借入を返済するために借りようとしている人(借金で借金を返すことになり、負担がさらに増えるおそれがあるため)
- 最低返済額(約定返済額)だけで返すつもりの人(返済が長期化するため、毎月の返済額を増やして試算し直す必要がある)
- 年金収入だけの人や、事業資金に使いたい人(申込条件や資金使途に当てはまらないため)
これらに当てはまる場合は、次の相談先から状況に合った窓口を1つ選んで連絡しましょう。
見送るとき・返済が苦しいときの相談先
相談先は、抱えているお悩みの内容に合わせて選びます。
| 状況 | 相談先 | 連絡先・受付時間 |
|---|---|---|
| 三井住友銀行カードローンの返済が遅れそう | カードローンプラザ | 0120-843-043(平日9:00〜18:00) |
| 三井住友銀行カードローンの返済計画を相談したい | カードローンプラザ(計画的な返済の相談) | 0120-200-442(平日9:00〜17:00) |
| 銀行のカードローンなどの返済が難しい | 全国銀行協会相談室のカウンセリングサービス(無料・予約制) | 0570-017003(予約受付は月〜金9:00〜17:00) |
| 返しきれない借入がある | 財務局などの多重債務相談窓口 | 金融庁の「多重債務についての相談窓口」で地域の窓口を探す |
| 債務整理など法的な手続きも含めて相談したい | 法テラス(日本司法支援センター) | 0570-078374(平日9:00〜21:00、土曜9:00〜17:00) |
| 生活費そのものが足りない | 自治体の生活困窮者自立支援制度の窓口、社会福祉協議会の生活福祉資金貸付 | 住んでいる市区町村の相談窓口 |
| 消費者金融などからの借入もある | 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051(9:00〜17:00、土日祝・年末年始を除く) |
| 自分で借入を止めたい | 貸付自粛制度(全国銀行個人信用情報センターなどに本人が申告) | 登録は5年以内で、原則3か月は撤回できない |
連絡先を1つ決めたら、
- 借入先ごとの残高
- 毎月の返済額
- 月々の収入と支出
が分かるメモを用意したうえで相談しましょう。
【Q&A】三井住友銀行カードローンの疑問に答える
最後に、申込の前後で迷ったり疑問に思ったりしやすい金利・審査・書類・連絡・手数料について、Q&A形式でお答えします。
終わりに|金利の区分と返済総額を確かめてから、申し込むかを決める
三井住友銀行カードローンは、三井住友銀行の口座がなくても申し込めるうえ、手数料のかからない借入・返済方法を選べる銀行カードローンです。
ただし、金利は利用限度額の区分ごとに幅があり審査によって決定されるため、申込前は各区分の上限金利(限度額100万円以下なら年14.5%)を想定して見積もっておきましょう。
最低返済額だけで返し続けると、借入額が50万円であっても完済までに17年以上かかる計算になります。
毎月の返済負担の軽さだけで判断せず、完済までの期間や総返済額を踏まえて判断することが大切です。
申し込む際は事前に必要書類をそろえ、勤務先への電話や審査結果の連絡時間帯を踏まえて、自分に合ったカードの利用方法を選びましょう。
なお、慢性的に生活費が不足している場合や返済の見通しが立たない状況なら、借りる前に相談先を使いましょう。
「いくら借りられるか」よりも「毎月いくらなら返せるか」を基準に決めることで、借入後に返済で行き詰まるリスクを減らせます。
まずは三井住友銀行の返済シミュレーションに希望借入額と毎月の返済可能額を入力し、完済までのスケジュールを確かめましょう。
無理なく返せる見通しが立ったら、カードローンの商品ページで最新の利用条件を確認したうえで、申し込むかどうかを判断しましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 三井住友銀行「カードローン」「https://www.smbc.co.jp/kojin/cardloan/」確認日:2026年10月6日
- 三井住友銀行「カードローン 金利・ご利用限度額について」「https://www.smbc.co.jp/kojin/cardloan/details/kinri/」確認日:2026年10月6日
- 三井住友銀行「カードローン 商品詳細」「https://www.smbc.co.jp/kojin/cardloan/details/」確認日:2026年10月6日
- 三井住友銀行「カードローンのお申込方法・審査について」「https://www.smbc.co.jp/kojin/cardloan/order/」確認日:2026年10月6日
- 三井住友銀行「カードローン オンライン本人確認について」「https://www.smbc.co.jp/kojin/cardloan/online_kakunin/」確認日:2026年10月6日
- 三井住友銀行「カードローンのご利用方法について(カードレス/カード発行)」「https://www.smbc.co.jp/kojin/cardloan/cardless/」確認日:2026年10月6日
- 三井住友銀行「カードローンのお借入方法について」「https://www.smbc.co.jp/kojin/cardloan/cashing/」確認日:2026年10月6日
- 三井住友銀行「カードローン ご利用いただけるATM」「https://www.smbc.co.jp/kojin/cardloan/details/atm/」確認日:2026年10月6日
- 三井住友銀行「カードローンのご返済について」「https://www.smbc.co.jp/kojin/cardloan/pay/」確認日:2026年10月6日
- 三井住友銀行「カードローン 返済シミュレーション」「https://www.smbc.co.jp/kojin/cardloan/payment_simulation/」確認日:2026年10月6日
- 三井住友銀行「カードローン 返済総額シミュレーション」「https://www.smbc.co.jp/kojin/cardloan/payment_simulation/init3/」確認日:2026年10月6日
- 三井住友銀行「お借り入れ10秒診断」「https://www.smbc.co.jp/kojin/cardloan/shindan/」確認日:2026年10月6日
- 三井住友銀行「カードローン はじめての方へ」「https://www.smbc.co.jp/kojin/cardloan/beginners/」確認日:2026年10月6日
- 三井住友銀行「カードローンをご利用中の方へ」「https://www.smbc.co.jp/kojin/cardloan/user/」確認日:2026年10月6日
- 三井住友銀行「三井住友銀行 カードローン ご利用ガイド兼商品説明書」「https://www.smbc.co.jp/kojin/cardloan/pdf/goriyou_guide.pdf?version=260202」確認日:2026年10月6日
- 三井住友銀行「カードローン 商品説明書」「https://www.smbc.co.jp/kojin/cardloan/pdf/setumeisyo.pdf」確認日:2026年10月6日
- 三井住友銀行「【カードローン】申込や契約時に自宅や勤務先へ確認連絡は来ますか?」「https://qa.smbc.co.jp/faq/show/3214」確認日:2026年10月6日
- 三井住友銀行「【カードローン】審査結果を知りたい」「https://qa.smbc.co.jp/faq/show/3216」確認日:2026年10月6日
- 三井住友銀行「【カードローン】どのような書類が必要ですか?」「https://qa.smbc.co.jp/faq/show/3213」確認日:2026年10月6日
- 三井住友銀行「【カードローン】申込条件について知りたい」「https://qa.smbc.co.jp/faq/show/3209」確認日:2026年10月6日
- 三井住友銀行「【カードローン】収入証明書類の提出方法を知りたい」「https://qa.smbc.co.jp/faq/show/3219」確認日:2026年10月6日
- 三井住友銀行「【カードローン】契約時に自宅や勤務先に何か書類が送られてきますか?」「https://qa.smbc.co.jp/faq/show/3220」確認日:2026年10月6日
- 三井住友銀行「【カードローン】借入時にATM利用手数料はかかりますか?」「https://qa.smbc.co.jp/faq/show/3230」確認日:2026年10月6日
- 三井住友銀行「【カードローン】返済時にATM利用手数料はかかりますか?」「https://qa.smbc.co.jp/faq/show/3241」確認日:2026年10月6日
- 三井住友銀行「【カードローン】ATMでの1日の出金上限額を知りたい」「https://qa.smbc.co.jp/faq/show/3228」確認日:2026年10月6日
- 三井住友銀行「【カードローン】利息の計算方法について教えてほしい。」「https://qa.smbc.co.jp/faq/show/9780」確認日:2026年10月6日
- 三井住友銀行「【カードローン】臨時返済をすると、次回の返済日はいつになりますか?」「https://qa.smbc.co.jp/faq/show/3243」確認日:2026年10月6日
- 三井住友銀行「【カードローン】契約極度額を変更(増枠・増額)したい」「https://qa.smbc.co.jp/faq/show/3254」確認日:2026年10月6日
- 三井住友銀行「【カードローン】借り入れができませんでした。なぜでしょうか?」「https://qa.smbc.co.jp/faq/show/3229」確認日:2026年10月6日
- 三井住友銀行「【カードローン】返済予定表を貰うことはできるのか?」「https://qa.smbc.co.jp/faq/show/3250」確認日:2026年10月6日
- 三井住友銀行「【カードローン】今後、借り入れができないようにしたい」「https://qa.smbc.co.jp/faq/show/3234」確認日:2026年10月6日
- 三井住友銀行「【カードローン】解約したい」「https://qa.smbc.co.jp/faq/show/3255」確認日:2026年10月6日
- 三井住友銀行「【カードローン】今後の返済に関する相談がしたい」「https://qa.smbc.co.jp/faq/show/3251」確認日:2026年10月6日
- 三井住友銀行「【カードローン】返済期日を過ぎてしまった場合はどうしたら良いですか?」「https://qa.smbc.co.jp/faq/show/3253」確認日:2026年10月6日
- 三井住友銀行「【カードローン】延滞後返済をすると、次回の返済日はいつになりますか?」「https://qa.smbc.co.jp/faq/show/9779」確認日:2026年10月6日
- 三井住友銀行「お客さまの個人情報の取扱いについて」「https://www.smbc.co.jp/privacy_smbc/kojin_3.html」確認日:2026年10月6日
- 三井住友カード「三井住友カード プレミアムカードローン|三井住友カード プレミアムおまとめローン」「https://www.smbc-card.com/nyukai/loan/index.jsp」確認日:2026年10月6日
- 日本信用情報機構「信用情報の内容と登録期間」「https://www.jicc.co.jp/aboutus/credit-info/registration」確認日:2026年10月6日
- 日本信用情報機構「開示書に関するよくあるお問い合わせ」「https://www.jicc.co.jp/kaiji/viewpoint/」確認日:2026年10月6日
- シー・アイ・シー「CICが保有する信用情報」「https://www.cic.co.jp/guide/credit-information/possession/」確認日:2026年10月6日
- 全国銀行個人信用情報センター「センターの概要」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年10月6日
- 全国銀行個人信用情報センター「よくあるご質問【2】」「https://www.zenginkyo.or.jp/pcic/faq/faq2/」確認日:2026年10月6日
- 全国銀行個人信用情報センター「貸付自粛制度のご案内」「https://www.zenginkyo.or.jp/pcic/selfcontrol/」確認日:2026年10月6日
- 金融庁「貸金業法Q&A」「https://www.fsa.go.jp/policy/kashikin/qa.html」確認日:2026年10月6日
- 全国銀行協会「銀行による消費者向け貸付けに係る申し合わせ」「https://www.zenginkyo.or.jp/fileadmin/res/news/news290336.pdf」確認日:2026年10月6日
- 全国銀行協会「カウンセリングサービス」「https://www.zenginkyo.or.jp/adr/counseling/」確認日:2026年10月6日
- 金融庁「多重債務についての相談窓口」「https://www.fsa.go.jp/soudan/index.html」確認日:2026年10月6日
- 日本貸金業協会「相談窓口のご案内」「https://www.j-fsa.or.jp/personal/trouble/」確認日:2026年10月6日
- 日本司法支援センター(法テラス)「法テラス」「https://www.houterasu.or.jp/」確認日:2026年10月6日
- 厚生労働省「生活困窮者自立支援制度」「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html」確認日:2026年10月6日
- 金融庁「違法な金融業者に関する情報について」「https://www.fsa.go.jp/ordinary/chuui/」確認日:2026年10月6日
- 金融庁「SNS等を利用した「個人間融資」にご注意ください!」「https://www.fsa.go.jp/ordinary/chuui/kinyu_chuui.html」確認日:2026年10月6日